Cách tính giá vốn xuất kho đúng: thuế GTGT, chi phí nhập hàng và bình quân
Cách tính giá vốn với VAT, phí thu mua và hai cách bình quân. Ví dụ nhiều lần nhập–xuất, tồn đầu kỳ và chênh lệch làm tròn để tự kiểm số liệu.
Bán được hàng, thu đủ tiền và thấy kho giảm đúng số lượng vẫn chưa đủ để biết cửa hàng có lãi hay không. Nếu giá vốn thiếu phí vận chuyển, xử lý sai thuế GTGT hoặc lấy giá nhập gần nhất thay cho phương pháp xuất kho đã chọn, lợi nhuận hiển thị có thể cao hơn thực tế.
Để biết giá vốn đã đúng chưa, bạn cần kiểm tra từ lúc nhập hàng: giá mua có đủ chi phí thu mua không, thuế GTGT được tách riêng hay cộng vào giá hàng, và khi bán đang dùng phương pháp tính nào. Bạn có thể lần lượt làm theo các bước dưới đây để đối chiếu trên Excel hoặc phần mềm của cửa hàng.
Giá vốn xuất kho là gì? Vì sao tồn đúng số lượng vẫn có thể lãi sai?
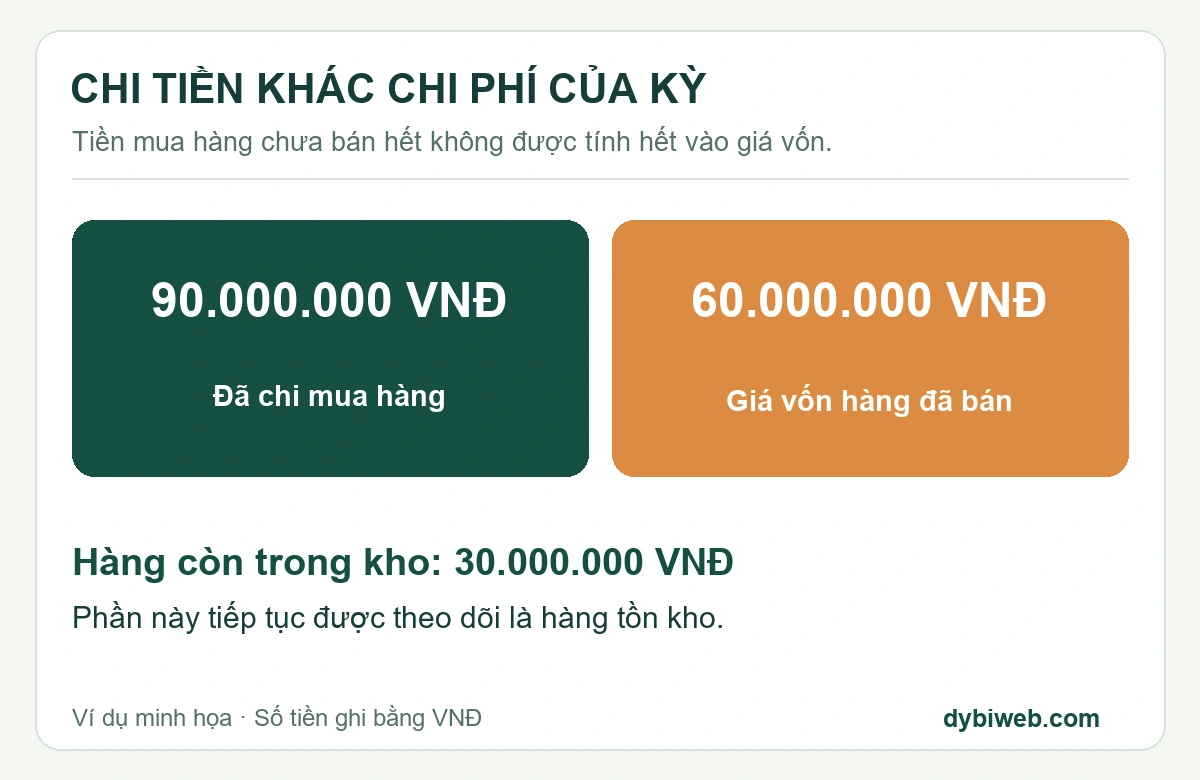
Với hàng hóa mua để bán, giá vốn của hàng đã bán là trị giá vốn của lượng hàng đó được ghi nhận vào chi phí. Hàng còn trong kho tiếp tục là hàng tồn kho; không thể đưa toàn bộ tiền mua hàng trong tháng vào giá vốn nếu chưa bán hết.
Trong tình huống mua và bán thông thường, không có trả hàng hay điều chỉnh khác, bạn có thể kiểm tra:
Trị giá tồn đầu kỳ + trị giá nhập trong kỳ = giá vốn hàng đã bán + trị giá tồn cuối kỳ.
Công thức này phải xét theo giá trị, không chỉ theo số lượng. Hai cửa hàng cùng còn 5 sản phẩm có thể có giá trị tồn khác nhau do phương pháp tính giá xuất kho khác nhau. Ngược lại, phần mềm báo còn đúng 5 sản phẩm cũng chưa chứng minh giá vốn đã đúng.
Những dấu hiệu đáng kiểm tra gồm: giá vốn luôn bằng giá nhập cuối cùng; phí vận chuyển chỉ được ghi vào sổ chi tiền; sửa phiếu nhập nhưng giá vốn liên quan không đổi; hàng âm kho được tính giá vốn bằng 0 VNĐ mà không có cảnh báo hoặc cơ chế xử lý.
Bốn cấu hình cần kiểm tra trước khi nhập dữ liệu
1. Có sử dụng kho và quản lý tồn kho không?
Nếu kinh doanh hàng hóa lưu kho và cần theo dõi giá vốn theo hàng tồn, bạn cần bật quản lý kho, xác định đúng sản phẩm có lưu kho, đơn vị tính và số dư đầu kỳ. Nhập 1 thùng gồm 12 chai nhưng xuất từng chai mà không quy đổi đúng sẽ làm sai cả tồn kho và đơn giá vốn.
Nếu chỉ cung cấp dịch vụ hoặc không theo dõi tồn kho, cách tập hợp chi phí có thể khác. Không nên bật hoặc tắt quản lý kho chỉ để làm cho báo cáo có lãi đẹp hơn. Khi chuyển từ Excel hoặc phần mềm cũ, cần đối chiếu cả số lượng lẫn giá trị tồn tại ngày bắt đầu sử dụng.
2. Phương pháp tính thuế GTGT là gì?
Nếu áp dụng phương pháp khấu trừ, bạn theo dõi riêng phần thuế GTGT đầu vào đủ điều kiện khấu trừ, không cộng khoản này vào giá gốc hàng tồn kho. Với phần thuế không được khấu trừ, cần xác định cách xử lý theo quy định áp dụng. Đừng cộng tất cả VAT vào giá hàng hoặc cho rằng cứ có hóa đơn là được khấu trừ; điều kiện tính khoản chi được trừ khi xác định thuế thu nhập cũng cần kiểm tra riêng.
Với phương pháp trực tiếp, phần thuế GTGT đầu vào không được khấu trừ thường nằm trong giá mua thực tế của hàng hóa, dịch vụ liên quan. Cần xác định đúng đối tượng, phương pháp tính thuế và chế độ kế toán của cơ sở kinh doanh trước khi cấu hình.
Điều 14 của Luật Thuế GTGT, bản hợp nhất 12/VBHN-VPQH quy định nguyên tắc, điều kiện khấu trừ, trong đó có hóa đơn và chứng từ thanh toán theo trường hợp áp dụng. Có hóa đơn không đồng nghĩa đương nhiên được khấu trừ.
3. Phương pháp tính giá xuất kho nào đang áp dụng?
Doanh nghiệp phải chọn phương pháp phù hợp với chế độ kế toán và thực tế kinh doanh, áp dụng nhất quán. Thông tư 99/2025/TT-BTC hướng dẫn các phương pháp như giá đích danh, bình quân gia quyền, nhập trước – xuất trước; đồng thời có phương pháp giá bán lẻ và chi phí chuẩn trong trường hợp phù hợp.
Khi chọn phương pháp trong phần mềm, bạn vẫn cần kiểm tra phương pháp đó có phù hợp với chế độ kế toán đang áp dụng hay không. Chẳng hạn, LIFO có thể có trong danh sách lựa chọn của sản phẩm, nhưng không nằm trong các phương pháp được hướng dẫn ở phần hàng tồn kho của Thông tư 99/2025/TT-BTC.
4. Nếu dùng bình quân, tính theo kỳ hay sau từng lần nhập?
Bình quân theo kỳ và bình quân sau mỗi lần nhập có thời điểm tính khác nhau, nên cùng một bộ số liệu vẫn có thể cho giá vốn khác nhau. Nếu doanh nghiệp áp dụng hướng dẫn tương ứng của Thông tư 99, hãy chọn cách tính phù hợp với điều kiện của mình và dùng nhất quán.
Nếu hộ kinh doanh của bạn phải lập sổ S2d-HKD theo Thông tư 152/2025/TT-BTC, hãy kiểm tra cách tính đơn giá xuất của sổ này: lấy giá trị tồn đầu kỳ cộng giá trị nhập trong kỳ, chia cho số lượng tồn đầu kỳ cộng số lượng nhập trong kỳ. Chọn “sau từng lô nhập” trong phần mềm chưa đủ để kết luận số liệu đã phù hợp với sổ phải lập. Trước tiên, cần xác định hộ của bạn thuộc nhóm nào và phải dùng những mẫu sổ nào.
Bước 1: Tính đúng trị giá nhập kho, gồm cả chi phí thu mua
Theo nguyên tắc giá gốc, trị giá hàng mua không chỉ là con số đơn giá ghi trên dòng sản phẩm. Cần xét giá mua sau các khoản giảm giá, chiết khấu thương mại liên quan; thuế không được hoàn lại; và chi phí trực tiếp để đưa hàng về địa điểm, trạng thái hiện tại.
Ví dụ thường gặp là vận chuyển hàng về kho, bốc xếp và chi phí thu mua trực tiếp phù hợp. Phí giao hàng từ cửa hàng đến khách, quảng cáo hoặc điện văn phòng không tự động trở thành chi phí nhập kho chỉ vì phát sinh trong ngày nhập hàng.
Bạn cũng không cần cộng mọi khoản chi nhỏ vào giá hàng một cách máy móc. Thông tư 99 có hướng dẫn riêng cho chi phí thu mua nhỏ liên quan nhiều mặt hàng trong trường hợp phù hợp. Hãy thống nhất cách xử lý với người phụ trách kế toán, áp dụng có căn cứ và tránh bỏ sót phí thu mua.
Ví dụ: hai mặt hàng có giá mua khác nhau
Giả sử cửa hàng nhập hai mặt hàng A và B, chưa có tồn đầu kỳ và chưa phát sinh giảm giá:
- Hàng A: 10 chiếc × 100.000 VNĐ, thành tiền chưa VAT 1.000.000 VNĐ.
- Hàng B: 5 chiếc × 200.000 VNĐ, thành tiền chưa VAT 1.000.000 VNĐ.
- Vận chuyển về kho: 200.000 VNĐ chưa VAT, đủ điều kiện tính vào giá gốc.
- Để dễ so sánh hai cách xử lý VAT, giả sử hàng hóa và dịch vụ trong ví dụ cùng chịu thuế suất 10%, có hóa đơn và đủ điều kiện khấu trừ. Khi nhập hàng thực tế, bạn cần dùng thuế suất đúng của từng mặt hàng và thời điểm phát sinh.
Nếu phân bổ phí vận chuyển theo trị giá mua, mỗi mặt hàng chiếm 50% tổng giá mua nên nhận 100.000 VNĐ phí vận chuyển.
- Giá nhập A = (1.000.000 VNĐ + 100.000 VNĐ) ÷ 10 = 110.000 VNĐ/chiếc.
- Giá nhập B = (1.000.000 VNĐ + 100.000 VNĐ) ÷ 5 = 220.000 VNĐ/chiếc.
- Tổng giá trị nhập kho = 2.200.000 VNĐ.
- Thuế GTGT đầu vào được theo dõi riêng = 220.000 VNĐ.
- Tổng tiền phải thanh toán cho hàng và vận chuyển = 2.420.000 VNĐ.
Trong ví dụ này, mỗi mặt hàng nhận một phần phí vận chuyển theo trị giá mua. Dybi cũng phân bổ chi phí nhập kho theo trị giá hàng liên quan. Nếu cửa hàng áp dụng tiêu thức khác, tiêu thức đó cần phù hợp và được dùng nhất quán. Với cách đang tính ở đây, bạn không chia đều phí cho 15 chiếc, cũng không cộng giá A và B rồi chia hai thành một đơn giá chung.
Nếu cơ sở áp dụng phương pháp trực tiếp và toàn bộ VAT đầu vào của ví dụ thuộc giá gốc, A sẽ có giá vốn nhập 121.000 VNĐ/chiếc, B là 242.000 VNĐ/chiếc; tổng tồn kho là 2.420.000 VNĐ. Kết quả khác đến từ cách xử lý thuế, không phải do phần mềm tự cộng thêm lợi nhuận.
Hàng đã nhận và đủ căn cứ ghi nhận vẫn có thể được tính vào tồn kho dù bạn chưa trả tiền nhà cung cấp. Vì vậy, đừng đợi đến lúc lập phiếu chi mới ghi nhận giá trị hàng nhập.
Bước 2: Áp dụng đúng phương pháp khi xuất kho
Bình quân sau mỗi lần nhập
Đơn giá bình quân mới được xác định từ giá trị và số lượng thực tế còn lại ngay trước lần nhập, cộng giá trị và số lượng của lần nhập đó. Các lần xuất tiếp theo dùng đơn giá tương ứng cho tới khi có lần nhập mới.
Giả sử mặt hàng A được nhập và bán theo trình tự sau:
- Ngày 1: nhập 10 chiếc, đơn giá vốn 110.000 VNĐ; tổng giá trị 1.100.000 VNĐ.
- Ngày 3: bán 6 chiếc; giá vốn = 6 × 110.000 VNĐ = 660.000 VNĐ. Còn 4 chiếc, trị giá 440.000 VNĐ.
- Ngày 5: nhập thêm 6 chiếc, đơn giá vốn 150.000 VNĐ; trị giá nhập thêm 900.000 VNĐ.
- Sau lần nhập ngày 5, đơn giá bình quân = (440.000 VNĐ + 900.000 VNĐ) ÷ (4 + 6) = 134.000 VNĐ.
- Ngày 7: bán 5 chiếc; giá vốn = 5 × 134.000 VNĐ = 670.000 VNĐ.
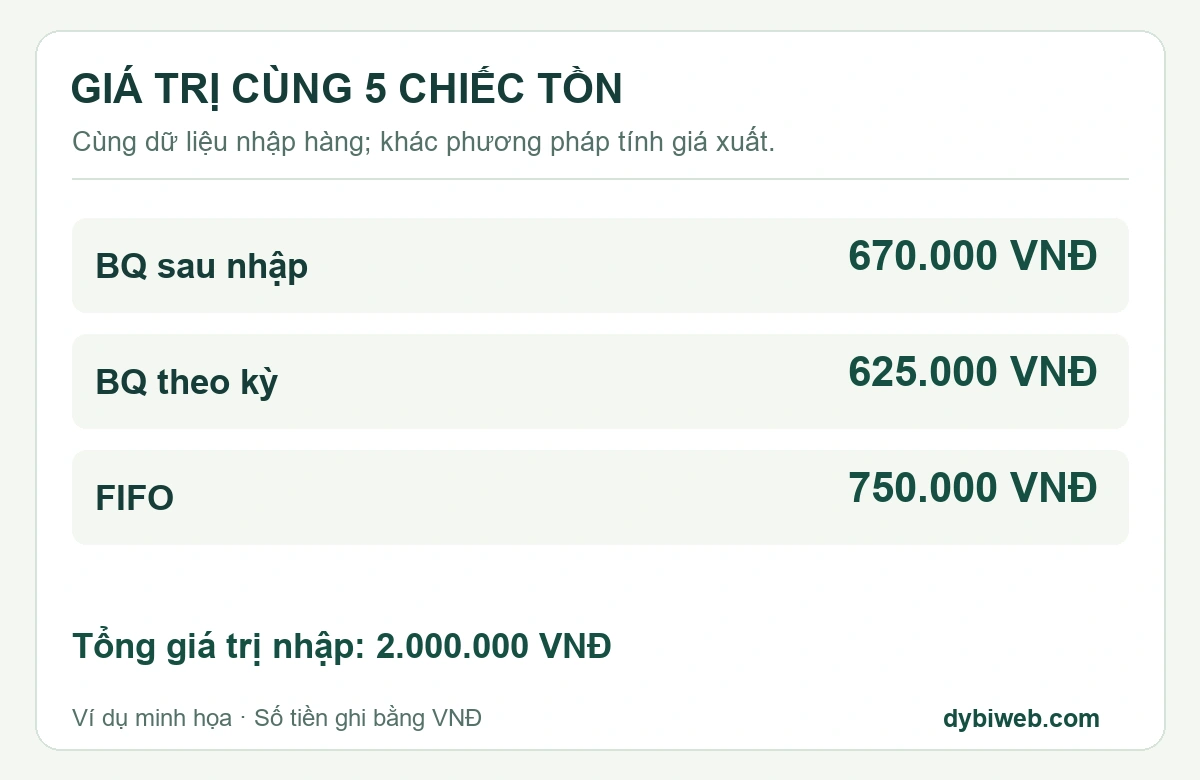
Tổng giá vốn hai lần bán là 1.330.000 VNĐ; tồn cuối là 5 chiếc, trị giá 670.000 VNĐ. Tổng cộng vẫn bằng 2.000.000 VNĐ giá trị hàng sẵn có.
Lô hàng thực nhận ngày 5 không làm giá vốn của lần bán ngày 3 đổi thành 134.000 VNĐ/chiếc. Nếu bạn bổ sung một phiếu bị sót hoặc sửa chứng từ có ngày nghiệp vụ trước lần bán, cần tính lại từ giao dịch bị ảnh hưởng theo đúng thứ tự thời gian.
Bình quân theo kỳ
Cùng bộ số liệu trên, đơn giá bình quân kỳ = (1.100.000 VNĐ + 900.000 VNĐ) ÷ (10 + 6) = 125.000 VNĐ/chiếc.
- Đã bán 11 chiếc: giá vốn 1.375.000 VNĐ.
- Còn 5 chiếc: giá trị tồn 625.000 VNĐ.
Tổng giá trị vẫn là 2.000.000 VNĐ. Khi tính bình quân theo kỳ, một lần nhập trong kỳ có thể làm thay đổi đơn giá của các lần xuất cùng kỳ. Vì vậy, lãi tạm tính có thể thay đổi khi bạn bổ sung đủ phiếu nhập hợp lệ; điều này chưa có nghĩa phần mềm tính sai.
Nhập trước – xuất trước và giá đích danh
Nếu áp dụng FIFO cho ví dụ trên, lần bán ngày 3 lấy 6 chiếc của lô đầu, giá vốn 660.000 VNĐ. Lần bán ngày 7 lấy 4 chiếc còn lại của lô đầu và 1 chiếc của lô sau, giá vốn 590.000 VNĐ. Tổng giá vốn là 1.250.000 VNĐ, tồn cuối 750.000 VNĐ.
Với giá đích danh, cơ sở phải nhận diện được hàng hoặc lô thực tế phù hợp để xác định đúng trị giá của hàng xuất. Không chọn lô có giá thấp chỉ để tăng lãi nếu không có căn cứ nhận diện.
Ba cách tính trên cùng cho tồn 5 chiếc nhưng khác giá trị tồn và giá vốn. Muốn so sánh hai phần mềm, cần đưa về cùng dữ liệu, cùng phương pháp, cùng kỳ và cùng cách xử lý thuế.
Ví dụ nhiều lần nhập–xuất: tự đối chiếu hai cách bình quân
Giả sử bạn muốn kiểm tra giá vốn của mặt hàng C trong tháng 10 tại một kho, đơn vị tính là chiếc. Các đơn giá dưới đây đã gồm chi phí thu mua được phân bổ và không gồm thuế GTGT đầu vào đủ điều kiện khấu trừ. Không có trả hàng, chuyển kho, hao hụt hay âm kho; mọi phiếu nhập, xuất đều đã hoàn thành và ghi đúng ngày nghiệp vụ. Đây là số liệu giả định để bạn làm thử trên Excel hoặc phần mềm, không phải số liệu của một khách hàng.
Ghi đủ tồn đầu kỳ và các giao dịch trong tháng
- Đầu ngày 01/10: tồn 20 chiếc × 100.000 VNĐ/chiếc = 2.000.000 VNĐ.
- Ngày 02/10: nhập 10 chiếc × 130.000 VNĐ/chiếc = 1.300.000 VNĐ.
- Ngày 04/10: bán 12 chiếc.
- Ngày 10/10: nhập 12 chiếc × 160.000 VNĐ/chiếc = 1.920.000 VNĐ.
- Ngày 12/10: bán 15 chiếc.
- Ngày 18/10: nhập 5 chiếc × 200.000 VNĐ/chiếc = 1.000.000 VNĐ.
- Ngày 20/10: bán 8 chiếc; đến cuối tháng không có thêm giao dịch.
Tổng hàng có thể bán là 20 + 10 + 12 + 5 = 47 chiếc, trị giá 2.000.000 VNĐ + 1.300.000 VNĐ + 1.920.000 VNĐ + 1.000.000 VNĐ = 6.220.000 VNĐ. Đã bán 12 + 15 + 8 = 35 chiếc, nên tồn cuối phải còn 12 chiếc ở cả hai cách tính. Phần cần kiểm tiếp là 6.220.000 VNĐ được chia vào giá vốn và tồn cuối như thế nào.
Nếu tính bình quân sau từng lô nhập
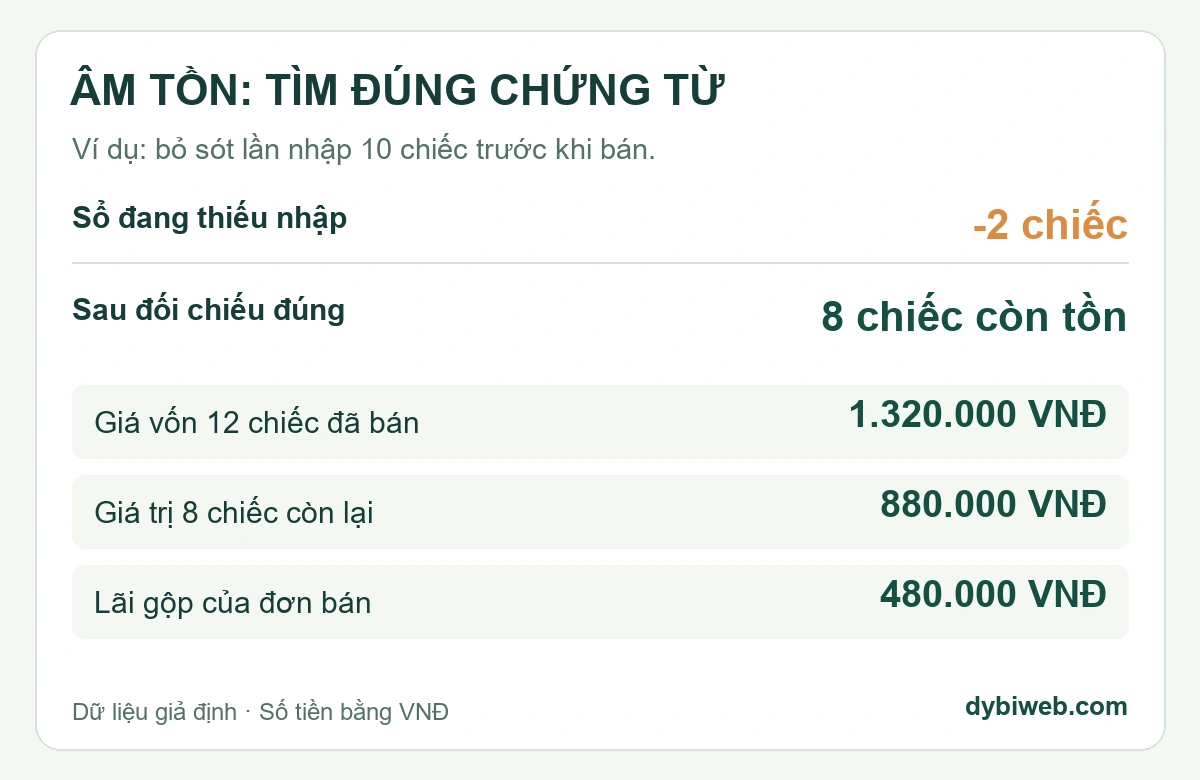
Sau lần nhập ngày 02/10: kho có 30 chiếc, trị giá 3.300.000 VNĐ. Đơn giá bình quân = 3.300.000 VNĐ ÷ 30 = 110.000 VNĐ/chiếc. Ngày 04/10 bán 12 chiếc, giá vốn = 12 × 110.000 VNĐ = 1.320.000 VNĐ. Kho còn 18 chiếc, trị giá 1.980.000 VNĐ.
Sau lần nhập ngày 10/10: dùng số đang còn trong kho, không dùng lại toàn bộ hàng đã nhập từ đầu tháng. Đơn giá mới = (1.980.000 VNĐ + 1.920.000 VNĐ) ÷ (18 + 12) = 130.000 VNĐ/chiếc. Ngày 12/10 bán 15 chiếc, giá vốn = 15 × 130.000 VNĐ = 1.950.000 VNĐ. Kho còn 15 chiếc, trị giá 1.950.000 VNĐ.
Sau lần nhập ngày 18/10: đơn giá mới = (1.950.000 VNĐ + 1.000.000 VNĐ) ÷ (15 + 5) = 147.500 VNĐ/chiếc. Ngày 20/10 bán 8 chiếc, giá vốn = 8 × 147.500 VNĐ = 1.180.000 VNĐ. Kho còn 12 chiếc, trị giá 1.770.000 VNĐ.
Tổng giá vốn tháng = 1.320.000 VNĐ + 1.950.000 VNĐ + 1.180.000 VNĐ = 4.450.000 VNĐ. Kiểm lại: 4.450.000 VNĐ giá vốn + 1.770.000 VNĐ tồn cuối = 6.220.000 VNĐ. Hai vế khớp và số lượng cũng khớp: 35 chiếc đã bán + 12 chiếc còn lại = 47 chiếc.
Nếu bạn dùng giá của lô mới nhất là 200.000 VNĐ cho cả 8 chiếc bán ngày 20/10, giá vốn sẽ thành 1.600.000 VNĐ, cao hơn kết quả bình quân 420.000 VNĐ. Đây là lỗi dùng nhầm đơn giá, không thể giải thích bằng chênh lệch làm tròn.
Nếu tính bình quân theo từng kỳ
Với cùng dữ liệu và kỳ là tháng 10, đơn giá bình quân của kỳ = 6.220.000 VNĐ ÷ 47 chiếc = 132.340,425531… VNĐ/chiếc. Cả ba lần xuất trong kỳ dùng đơn giá bình quân kỳ, thay vì lần lượt dùng 110.000 VNĐ, 130.000 VNĐ và 147.500 VNĐ như cách sau từng lô nhập.
Để so sánh tổng tháng, giữ đủ phần lẻ khi tính rồi làm tròn kết quả tổng đến 1 VNĐ:
- Giá vốn của 35 chiếc: 35 × (6.220.000 VNĐ ÷ 47) ≈ 4.631.915 VNĐ.
- Tồn cuối 12 chiếc: 12 × (6.220.000 VNĐ ÷ 47) ≈ 1.588.085 VNĐ.
- Kiểm tổng sau cách làm tròn này: 4.631.915 VNĐ + 1.588.085 VNĐ = 6.220.000 VNĐ.
Giá vốn theo kỳ cao hơn cách sau từng lô nhập khoảng 181.915 VNĐ; giá trị tồn cuối thấp hơn tương ứng. Nếu doanh thu và các chi phí khác không đổi, lãi gộp theo kỳ sẽ thấp hơn khoảng 181.915 VNĐ. Đây là kết quả của hai cách tính khác nhau, chưa phải dấu hiệu phần mềm sai.
Trong Dybi, lựa chọn Cách tính bình quân → Theo từng kỳ tính riêng theo sản phẩm, kho và kỳ kế toán đã cấu hình. Khi phiếu nhập đã hoàn thành làm thay đổi lượng hoặc giá trị nhập của kỳ, hệ thống tính lại đơn giá kỳ và các phiếu xuất đã hoàn thành chịu ảnh hưởng trong kỳ đó, không phải đợi tới ngày cuối tháng. Vì vậy, lần nhập ngày 18/10 có thể làm giá vốn lần bán ngày 04/10 thay đổi khi bạn dùng Theo từng kỳ. Với Sau từng lô nhập, lần nhập thực tế ngày 18/10 không thay đơn giá của lần bán ngày 04/10; chỉ chứng từ bổ sung hoặc điều chỉnh có thời điểm nghiệp vụ trước giao dịch liên quan mới có thể làm lịch sử phía sau được tính lại.
Chênh 1 VNĐ do làm tròn: cần kiểm tra ở đâu?
Đừng chỉ nhìn đơn giá đã rút gọn trên màn hình rồi nhân lại. Ví dụ, nếu làm tròn đơn giá kỳ thành 132.340 VNĐ trước khi nhân, giá vốn 35 chiếc sẽ là 4.631.900 VNĐ, thấp hơn 15 VNĐ so với kết quả tổng tháng ở trên. Cần biết phần mềm chỉ rút gọn số hiển thị hay đã làm tròn số thực dùng để tính.
Ngay cả khi giữ đầy đủ đơn giá, làm tròn riêng từng phiếu đến 1 VNĐ cũng khác làm tròn một lần ở tổng tháng:
- Phiếu ngày 04/10: 12 × (6.220.000 VNĐ ÷ 47) ≈ 1.588.085 VNĐ.
- Phiếu ngày 12/10: 15 × (6.220.000 VNĐ ÷ 47) ≈ 1.985.106 VNĐ.
- Phiếu ngày 20/10: 8 × (6.220.000 VNĐ ÷ 47) ≈ 1.058.723 VNĐ.
- Cộng ba phiếu đã làm tròn được 4.631.914 VNĐ, thấp hơn 1 VNĐ so với làm tròn trên tổng 35 chiếc.
Đây là hai giả định làm tròn để bạn nhận ra nguyên nhân chênh lệch, không phải một quy định bắt buộc mọi phần mềm phải làm tròn đến 1 VNĐ. Khi đối chiếu, hãy xuất chi tiết để xem số chữ số được lưu, quy tắc làm tròn ở đơn giá hay thành tiền và báo cáo cộng số đã làm tròn hay số chưa làm tròn. Nếu sổ cần trình bày số nguyên VNĐ, cách xử lý phần chênh phải được thống nhất và có thể truy lại. Không tự sửa giá mua hoặc số lượng để ép tổng khớp.
Lần lượt kiểm số lượng, giá trị và kỳ tính
- Chọn cùng mặt hàng C, cùng kho và tháng 10 ở cả báo cáo tồn kho lẫn giá vốn. Kiểm tra đơn vị là chiếc và không bỏ sót số dư đầu kỳ.
- Đối chiếu số lượng: 20 đầu kỳ + 27 nhập − 35 xuất = 12 tồn cuối. Chưa khớp bước này thì kiểm phiếu nháp, ngày nghiệp vụ, kho và đơn vị tính trước.
- Đối chiếu giá trị sẵn có là 6.220.000 VNĐ. Kiểm giá mua, thuế GTGT và phí thu mua đã nằm trong giá vốn nhập hay chưa; không cộng phí hai lần.
- Đọc lại cấu hình cách bình quân, kỳ kế toán và thời điểm tính báo cáo. Với bộ số liệu này, sau từng lô nhập phải cho tổng giá vốn 4.450.000 VNĐ, tồn cuối 1.770.000 VNĐ; theo kỳ cho khoảng 4.631.915 VNĐ và 1.588.085 VNĐ nếu làm tròn ở tổng tháng như ví dụ.
- Nếu chỉ còn lệch vài VNĐ, kiểm quy tắc làm tròn và số chi tiết được lưu. Nếu lệch lớn như 420.000 VNĐ ở lần bán cuối, kiểm phương pháp, đơn giá và nguồn nhập; đừng mặc nhiên ghi toàn bộ vào sai số làm tròn.
Bạn có thể chép các giao dịch này vào một bộ dữ liệu thử, xuất chi tiết nhập–xuất–tồn và yêu cầu đơn vị phần mềm giải thích từng kết quả. Việc kiểm tra phải dùng cùng phương pháp và cùng quy tắc làm tròn; không đổi cấu hình dữ liệu đang vận hành chỉ để làm thử.
Bước 3: Nhìn ảnh hưởng của giá vốn lên lợi nhuận
Quay lại lần nhập A có đơn giá vốn 110.000 VNĐ. Cửa hàng bán 6 chiếc, giá bán chưa VAT là 150.000 VNĐ/chiếc:
- Doanh thu chưa VAT: 6 × 150.000 VNĐ = 900.000 VNĐ.
- Giá vốn: 6 × 110.000 VNĐ = 660.000 VNĐ.
- Lãi gộp: 900.000 VNĐ − 660.000 VNĐ = 240.000 VNĐ.
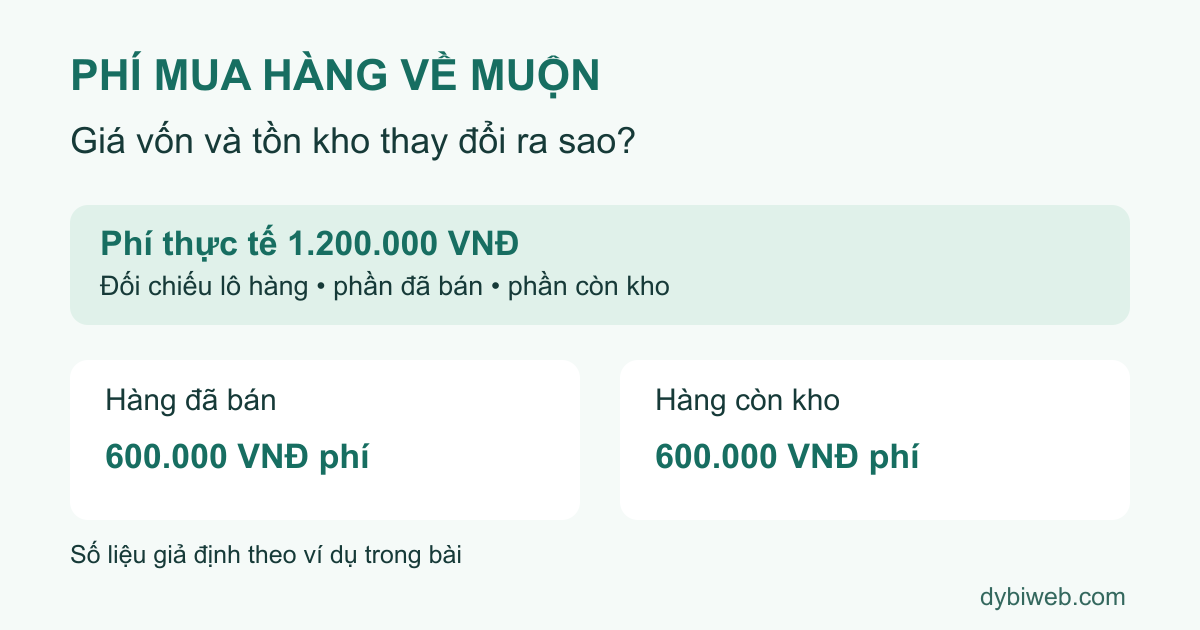
Nếu chỉ lấy giá mua 100.000 VNĐ mà bỏ chi phí thu mua, phần mềm sẽ cho giá vốn 600.000 VNĐ và lãi gộp 300.000 VNĐ. Lãi gộp bị ghi cao hơn 60.000 VNĐ, dù số lượng bán và tồn đều đúng.
Lãi gộp 240.000 VNĐ cũng chưa phải lợi nhuận cuối cùng: còn tiền lương, thuê mặt bằng, quảng cáo, khấu hao và các chi phí khác của kỳ. Đó là lý do quản lý giá vốn cần nối tiếp với quản lý chi phí và lợi nhuận.
Hàng âm kho, trả hàng và sửa chứng từ: xử lý thế nào cho đúng?
Khi bán trước nhưng chứng từ nhập chưa được ghi nhận
Trước hết hãy kiểm tra: hàng có thực sự về trước khi bán không, có nhập nhầm kho không, có sai đơn vị quy đổi hoặc sót phiếu nhập không? Nếu hàng đã về thật, hãy bổ sung chứng từ đúng ngày nghiệp vụ và căn cứ thực tế, rồi tính lại phần bị ảnh hưởng theo phương pháp đang áp dụng.
Nếu thực tế chưa có hàng, không tạo phiếu nhập giả hoặc sửa ngày để che số âm. Phần mềm có thể chặn xuất, giữ phiếu ở trạng thái chưa hoàn thành hoặc cho phép âm kho theo cấu hình. Cho phép âm kho chỉ giải quyết luồng thao tác; chưa bảo đảm giá vốn đã đủ dữ liệu. Không dùng khoản giá vốn tạm bằng 0 VNĐ để kết luận đơn hàng lãi cao.
Khi bổ sung nguồn nhập, không tạo thêm một lần xuất trùng với lượng hàng đã bán. Sau xử lý cần đối chiếu lại số lượng, giá trị tồn và giá vốn của các chứng từ liên quan.
Khi khách trả hàng hoặc chuyển kho nội bộ
Hàng bán bị trả lại cần gắn với nghiệp vụ gốc để xử lý doanh thu, thuế và giá vốn tương ứng; không lấy giá nhập mới nhất tùy ý thay cho trị giá vốn của hàng đã bán. Chuyển giữa hai kho trong cùng cơ sở không tự tạo doanh thu hoặc giá vốn bán hàng của toàn cơ sở. Xuất hàng để hình thành tài sản sử dụng lâu dài cũng cần được phân loại theo bản chất, thay vì tự động đưa toàn bộ vào chi phí bán hàng trong kỳ.
Khi sửa chi phí nhập hàng
Nếu bổ sung hợp lệ một khoản vận chuyển, giá trị hàng nhập và giá vốn của hàng đã bán có thể thay đổi. Hãy kiểm tra quyền sửa, trạng thái phiếu và kỳ được phép điều chỉnh, rồi đối chiếu những giao dịch được tính lại. Với số liệu đã khóa sổ hoặc dùng để kê khai, cần thực hiện đúng thủ tục điều chỉnh và giữ lịch sử thay đổi.
Kiểm tra phần mềm bằng số liệu, thay vì chỉ nhìn màn hình tồn kho
Bạn có thể dùng chính ví dụ trong bài để yêu cầu đơn vị cung cấp thực hiện:
- Nhập hai mặt hàng có giá khác nhau và một khoản vận chuyển, kiểm tra phân bổ đến từng dòng.
- Chạy tình huống VAT được khấu trừ và VAT thuộc giá gốc; so sánh giá trị tồn.
- Nhập hai lô trước và sau một lần bán; kiểm tra bình quân theo kỳ và sau từng lần nhập.
- Tạo tình huống thiếu nguồn nhập, sau đó bổ sung chứng từ thực tế đúng thời điểm; xem chứng từ nào được tính lại.
- Thử hàng trả lại, quy đổi đơn vị và chuyển kho; đối chiếu cả số lượng lẫn giá trị.
- Yêu cầu truy ngược từ giá vốn của lần bán về dữ liệu nhập và chi phí liên quan, đồng thời xuất dữ liệu để kiểm tra.
Trong Dybi, giá vốn được tính từ dữ liệu nhập–xuất và các lựa chọn về quản lý kho, thuế GTGT, phương pháp tính giá xuất kho, cách tính bình quân. Chi phí thu mua được phân bổ cho hàng liên quan; thuế đầu vào được xử lý theo cấu hình và điều kiện áp dụng. Khi kiểm tra một lần bán, bạn cần đối chiếu được giá vốn với hàng nhập và chi phí đã ghi nhận.
Trước khi dùng kết quả để quyết định giá bán, hãy kiểm tra dữ liệu nhập đã đủ và cấu hình có phù hợp với cửa hàng không. Nếu đang so sánh các phần mềm, dùng cùng một bộ số liệu và yêu cầu giải thích từng bước tính.
Những câu hỏi thường gặp về giá vốn xuất kho
Có thể dùng giá nhập gần nhất làm giá vốn không?
Giá nhập gần nhất có thể là giá gợi ý khi lập phiếu. Nó không tự thay thế phương pháp tính giá xuất kho đã chọn. Trong ví dụ bình quân sau lần nhập, giá vốn mới là 134.000 VNĐ, dù giá của lô nhập gần nhất là 150.000 VNĐ.
Dùng bình quân có phải đợi cuối tháng mới thấy giá vốn?
Bạn có thể xem giá vốn tạm tính ngay trong kỳ. Nếu dùng bình quân theo kỳ, hãy hoàn tất và đối chiếu dữ liệu của cả kỳ trước khi chốt kết quả. Nếu dùng bình quân sau mỗi lần nhập, kiểm tra đơn giá tại từng thời điểm nhập có liên quan.
Cứ bật phần mềm là bảo đảm đúng luật?
Bạn vẫn cần xác định đúng chế độ kế toán, phương pháp thuế, chứng từ và cách khóa, điều chỉnh sổ. Phần mềm giúp thực hiện và kiểm tra các bước đó, còn lựa chọn có sẵn trong giao diện cần được dùng đúng với trường hợp của cửa hàng.
Bắt đầu bằng một lần đối chiếu giá vốn thực tế
Hãy chọn một mặt hàng có ít nhất hai lần nhập, một khoản vận chuyển và một lần bán nằm giữa hai lần nhập. Đối chiếu từng con số theo bài viết: đó là cách nhanh để phát hiện phần đang thiếu trong Excel hoặc hệ thống hiện tại.
Nếu chưa rõ chênh lệch nằm ở đâu, hãy chuẩn bị phiếu nhập, chi phí vận chuyển và phiếu bán của một mặt hàng để trao đổi với Dybi. Khi đối chiếu được giá vốn, bạn sẽ dễ kiểm tra tiếp chi phí, lợi nhuận và số tiền còn lại của cửa hàng.
Đọc tiếp trong chuỗi quản lý cửa hàng
- Quản lý chi phí cửa hàng: phân loại đúng để không tính sai lợi nhuận
- Cách tính lợi nhuận cửa hàng: đừng nhầm doanh thu, lãi gộp và tiền trong quỹ
- Quản lý tài chính cửa hàng: vốn chủ sở hữu, sổ quỹ và chuyển tiền nội bộ
Để thiết lập các lựa chọn trên, xem hướng dẫn cấu hình quản lý kho, giá vốn và xử lý thiếu hàng trong Dybi.
Trao đổi với Dybi về dữ liệu và cách áp dụng tại cửa hàng.