Quản lý tài chính cửa hàng: vốn chủ sở hữu, sổ quỹ và chuyển tiền nội bộ
Theo dõi vốn góp, rút vốn, sổ quỹ và chuyển tiền nội bộ. Ví dụ đối chiếu số dư quỹ, ngân hàng, lợi nhuận và vốn chủ sở hữu.
Bạn chuyển tiền từ ngân hàng về quỹ, chủ cửa hàng nộp thêm tiền nhập hàng, rồi rút một phần để dùng cá nhân. Nếu ghi tất cả khoản vào là doanh thu và khoản ra là chi phí, báo cáo có thể vẫn cộng trừ đúng nhưng sai bản chất kinh doanh.
Muốn biết cửa hàng còn bao nhiêu tiền và tiền đang nằm ở đâu, bạn cần theo dõi riêng vốn góp, tiền bán hàng, công nợ và các lần chuyển quỹ. Ví dụ dưới đây sẽ giúp bạn đọc sổ quỹ, kiểm tra vốn chủ và nối các số đó với hàng tồn, tài sản, lợi nhuận.
Vốn chủ sở hữu là gì? Có bằng tổng tiền chủ đã nộp không?
Vốn chủ sở hữu = tài sản − nợ phải trả. Ngoài số vốn đã góp, vốn chủ sở hữu còn có thể gồm lợi nhuận giữ lại và các thành phần khác theo loại hình, chế độ áp dụng. Vì vậy, bạn không thể chỉ lấy tiền chủ đã nộp trừ tiền đã rút để biết toàn bộ vốn chủ sở hữu.
Giả sử chủ góp 100.000.000 VNĐ, cửa hàng giữ lại 20.000.000 VNĐ lợi nhuận, không có nợ phải trả và chưa có biến động vốn hay thành phần khác. Khi đó, vốn chủ sở hữu là 120.000.000 VNĐ, dù chủ mới trực tiếp góp 100.000.000 VNĐ.
Sổ “góp vốn – rút vốn” giúp bạn theo dõi tiền chủ đã góp và đã rút. Khi muốn biết toàn bộ vốn chủ sở hữu, cần tính thêm lợi nhuận giữ lại và các thành phần liên quan, thay vì chỉ đọc số dư của sổ này.
Góp vốn làm tăng tiền nhưng không tạo doanh thu
Khi chủ đưa thêm 10.000.000 VNĐ vào quỹ để nhập hàng, quỹ có thêm tiền, đồng thời tăng nguồn vốn tương ứng. Không ghi khoản này thành doanh thu bán hàng; nếu không, cửa hàng sẽ có “lãi” chỉ vì chủ vừa bỏ thêm tiền.
Với tiền vay, tiền tăng đi cùng nghĩa vụ phải trả. Tiền nhận được từ khoản vay cũng không phải doanh thu. Khi trả gốc vay, giảm tiền và giảm nợ; phần lãi, phí liên quan cần được xem xét riêng theo bản chất.
Rút tiền của chủ cần đúng nguồn và đúng thẩm quyền
Khoản chủ rút dùng cá nhân không tự trở thành chi phí kinh doanh. Nhưng cũng không phải mọi doanh nghiệp đều được phép tùy ý hạch toán một lần rút tiền là giảm vốn góp.
Với công ty, phải phân biệt hoàn trả vốn, chuyển nhượng vốn, phân phối lợi nhuận, tạm ứng, khoản phải thu và giao dịch khác theo hồ sơ, điều kiện pháp lý và thẩm quyền tương ứng. Một nút “rút vốn” trong phần mềm không thay thế các thủ tục đó.
Phần ví dụ dưới đây dùng trường hợp cửa hàng do cá nhân sở hữu và giả sử khoản rút là hợp lệ. Nếu bạn quản lý công ty, hãy xác định đúng loại giao dịch và thủ tục cần làm trước khi ghi giảm vốn.
Sổ quỹ trả lời câu hỏi gì?
Sổ quỹ hoặc sổ theo dõi tiền cho biết tiền đầu kỳ, từng khoản thực thu, thực chi và số dư cuối kỳ. Cần theo dõi riêng từng quỹ tiền mặt, từng tài khoản ngân hàng và phạm vi chi nhánh nếu có.
Số dư cuối = số dư đầu + thu vào − chi ra.
Với mỗi khoản thu hoặc chi, hãy ghi rõ ngày, số tiền, quỹ hoặc tài khoản, người giao dịch và lý do phát sinh. Chẳng hạn, thu tiền bán hôm nay khác với thu nợ cũ; thanh toán hàng đã mua khác với ứng trước; góp vốn khác với doanh thu; chuyển quỹ khác với chi phí.
Nếu hộ kinh doanh của bạn thuộc nhóm phải lập sổ S2e-HKD theo Thông tư 152/2025/TT-BTC, hãy theo dõi thu, chi và số dư tiền mặt hoặc tiền gửi theo hướng dẫn của sổ. Cần xác định đúng mẫu sổ phải dùng cho hộ của bạn, vì các nhóm nghĩa vụ không giống nhau.
Phải khớp cả chứng từ lẫn số tiền thực có
Hãy đếm tiền mặt để đối chiếu với sổ quỹ, đồng thời so số dư ngân hàng với sao kê và những khoản đang xử lý. Nếu lệch, cần tìm lại chứng từ và giao dịch gây lệch trước khi sửa số liệu.
Nếu quỹ báo âm, cần kiểm tra số dư đầu, phiếu thu thiếu, phiếu chi trùng, ghi nhầm tài khoản hoặc sai thời điểm. Không tạo khoản góp vốn giả để làm quỹ hết âm. Tương tự, không sửa số dư đầu kỳ tùy ý để bù một chênh lệch chưa giải thích.
Chuyển tiền nội bộ phải có hai đầu, tổng tiền không tăng
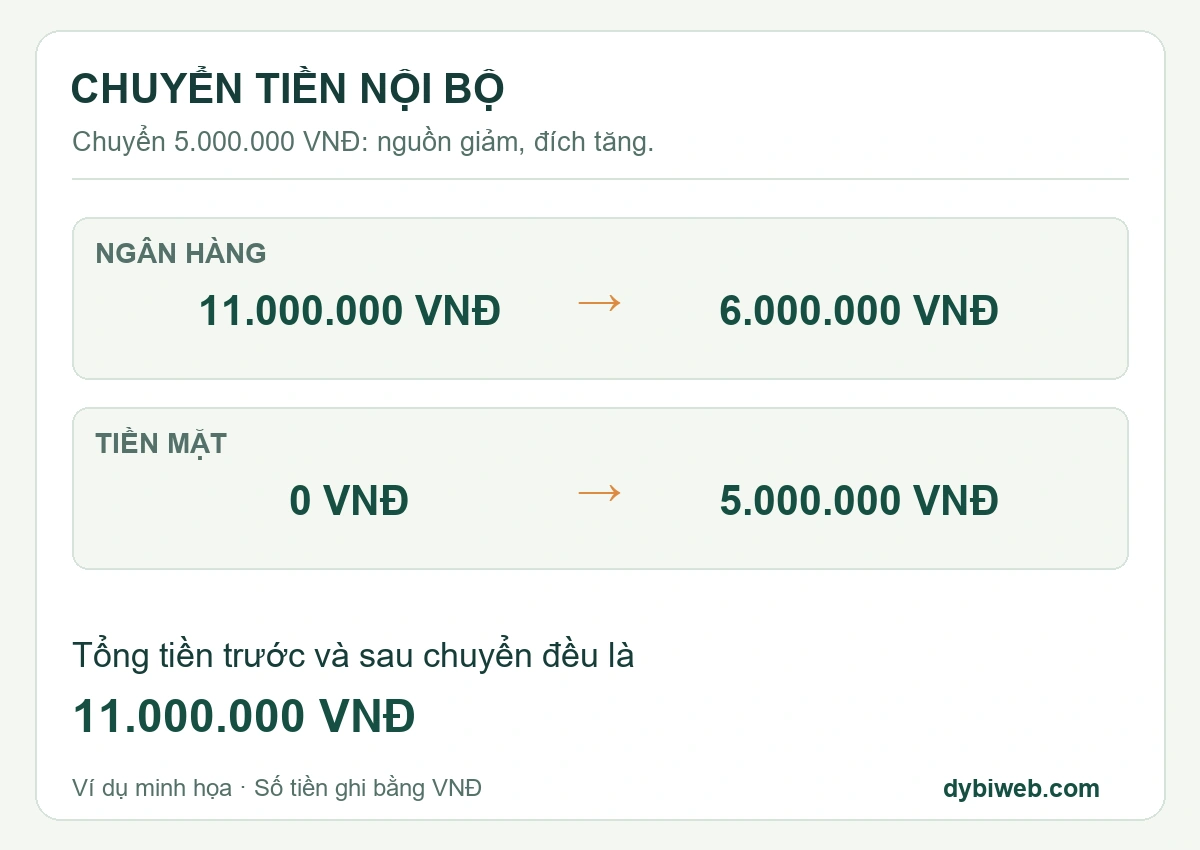
Chuyển 5.000.000 VNĐ từ tài khoản ngân hàng của cửa hàng về quỹ tiền mặt của chính cửa hàng tạo hai chuyển động:
- Tài khoản nguồn giảm 5.000.000 VNĐ.
- Quỹ đích tăng 5.000.000 VNĐ.
- Tổng tiền của cửa hàng thay đổi 0 VNĐ, nếu chưa xét phí và yếu tố khác.
Không ghi đầu nhận thành doanh thu; không ghi đầu chuyển thành chi phí. Khi hai phiếu được tạo rời, một đầu dễ bị thiếu, sai số tiền hoặc khác ngày. Nên có một nghiệp vụ chuyển tiền liên kết cả đầu đi và đầu đến để đối chiếu.
Phí ngân hàng là khoản khác: nếu phát sinh phí 30.000 VNĐ, tổng tiền giảm thêm đúng 30.000 VNĐ và khoản phí cần được phân loại tương ứng. Không cộng phí vào đầu nhận để làm hai đầu chuyển tiền bằng nhau giả tạo.
Với hai tài khoản thuộc hai pháp nhân khác nhau, không tự coi là chuyển nội bộ trong cùng một cơ sở. Cần xác định quan hệ và chứng từ của giao dịch. Tiền đang chuyển hoặc thời điểm ngân hàng ghi nhận khác nhau cũng cần được đối chiếu theo thực tế, không ép hoàn tất khi chưa đủ căn cứ.
Ví dụ đầy đủ: nối lợi nhuận với tiền, vốn và tài sản
Giả sử đây là cửa hàng do cá nhân sở hữu, bắt đầu với số dư 0 VNĐ, không có nợ phải trả cuối kỳ. Để dễ theo dõi, ví dụ chưa xét VAT và thuế thu nhập; các khoản thu, chi với bên ngoài ban đầu đều qua tài khoản ngân hàng:
- Chủ góp 100.000.000 VNĐ.
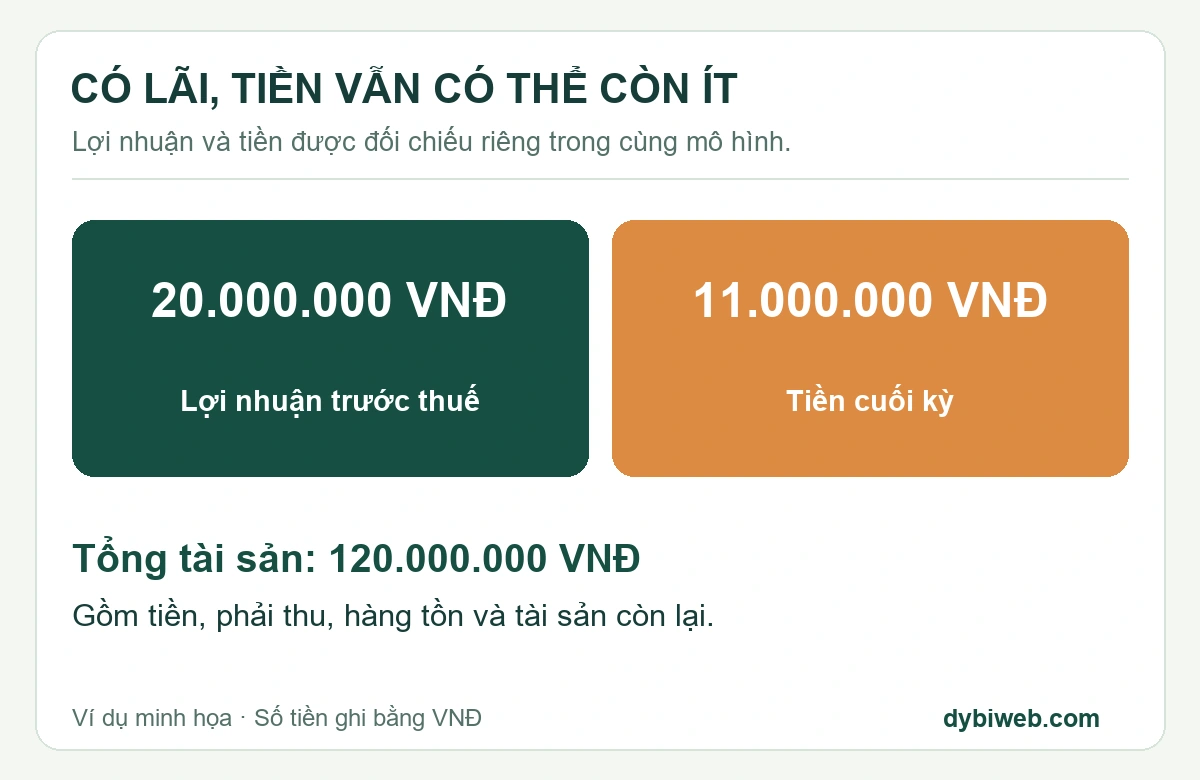
- Khách trả 80.000.000 VNĐ cho hàng đã bán có doanh thu thuần 100.000.000 VNĐ, còn phải thu 20.000.000 VNĐ.
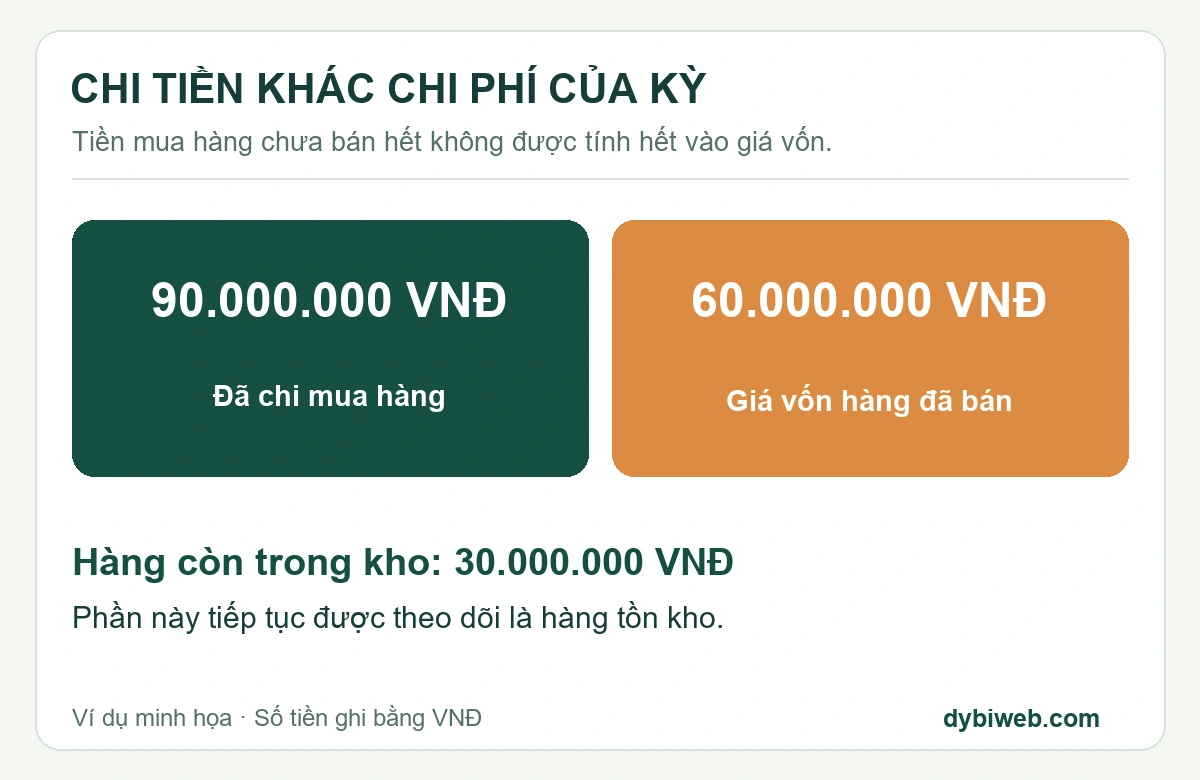
- Trả tiền mua hàng 90.000.000 VNĐ; giá vốn hàng bán 60.000.000 VNĐ, hàng tồn cuối 30.000.000 VNĐ.
- Trả chi phí thuộc tháng 19.000.000 VNĐ.
- Mua và trả tiền tài sản đủ điều kiện 60.000.000 VNĐ; khấu hao tháng 1.000.000 VNĐ, giá trị còn lại 59.000.000 VNĐ.
Lợi nhuận trước thuế thu nhập trong ví dụ = 100.000.000 VNĐ − 60.000.000 VNĐ − 19.000.000 VNĐ − 1.000.000 VNĐ = 20.000.000 VNĐ.
Tiền ngân hàng còn lại = 100.000.000 VNĐ + 80.000.000 VNĐ − 90.000.000 VNĐ − 19.000.000 VNĐ − 60.000.000 VNĐ = 11.000.000 VNĐ. Quỹ tiền mặt đang bằng 0 VNĐ. Tổng tiền là 11.000.000 VNĐ.
Thực hiện chuyển nội bộ 5.000.000 VNĐ
Sau chuyển 5.000.000 VNĐ từ ngân hàng về quỹ:
- Ngân hàng: 11.000.000 VNĐ − 5.000.000 VNĐ = 6.000.000 VNĐ.
- Quỹ tiền mặt: 0 VNĐ + 5.000.000 VNĐ = 5.000.000 VNĐ.
- Tổng tiền: 6.000.000 VNĐ + 5.000.000 VNĐ = 11.000.000 VNĐ, không đổi.
- Doanh thu và lợi nhuận không tăng, không giảm chỉ vì chuyển tiền.
Chủ rút 3.000.000 VNĐ từ ngân hàng
Giả sử chủ rút tiền hợp lệ và khoản này được theo dõi là giảm vốn đã góp:
- Ngân hàng còn 6.000.000 VNĐ − 3.000.000 VNĐ = 3.000.000 VNĐ.
- Quỹ tiền mặt còn 5.000.000 VNĐ.
- Tổng tiền còn 8.000.000 VNĐ.
- Số vốn góp ròng đang theo dõi: 100.000.000 VNĐ − 3.000.000 VNĐ = 97.000.000 VNĐ.
- Lợi nhuận giữ lại vẫn là 20.000.000 VNĐ; khoản rút không tạo thêm chi phí kinh doanh.
Tổng tài sản sau đó gồm tiền 8.000.000 VNĐ + phải thu 20.000.000 VNĐ + tồn kho 30.000.000 VNĐ + tài sản còn lại 59.000.000 VNĐ = 117.000.000 VNĐ. Không có nợ phải trả nên vốn chủ sở hữu là 117.000.000 VNĐ, tương ứng vốn góp ròng 97.000.000 VNĐ + lợi nhuận giữ lại 20.000.000 VNĐ.
Đây là lý do không thể lấy sổ góp – rút có số dư 97.000.000 VNĐ rồi kết luận toàn bộ vốn chủ sở hữu chỉ có 97.000.000 VNĐ. Cũng không thể nhìn quỹ và ngân hàng còn 8.000.000 VNĐ rồi kết luận cửa hàng chỉ còn tài sản 8.000.000 VNĐ.
Quy trình ghi nhận giúp hạn chế sai sót
Bước 1: Xác định bản chất trước khi chọn loại phiếu
Trước khi lập phiếu, hãy xác định tiền vào là bán hàng, thu nợ, ứng trước, góp vốn, vay hay chuyển quỹ. Với tiền ra, đó là mua hàng, trả nợ, chi phí, mua tài sản hay chủ rút? Phân loại từ đầu sẽ tránh ghi nhầm mọi khoản tiền vào thành doanh thu.
Bước 2: Ghi ở đúng nghiệp vụ gốc
Trong Dybi, hãy ghi nhận góp vốn, rút vốn hoặc chuyển tiền ở đúng nghiệp vụ tương ứng. Các phiếu thu, chi liên quan giúp bạn theo dõi số tiền thực tế khi giao dịch được hoàn thành hợp lệ. Hoàn thành phiếu trong POS là ghi nhận giao dịch đã thực hiện; thao tác này không tự chuyển tiền tại ngân hàng.
Khi chuyển tiền, Dybi tạo các đầu liên kết để theo dõi tài khoản nguồn và nơi nhận. Nếu cần điều chỉnh, hãy mở nghiệp vụ chuyển tiền gốc và xử lý theo quyền, trạng thái được phép. Sửa riêng một phiếu thu hoặc chi có thể làm hai đầu không còn khớp nhau.
Bước 3: Hoàn thành theo thực tế và đối chiếu số dư
Phiếu còn Nháp chưa có nghĩa tiền đã thu hoặc đã trả. Trước khi hoàn thành, bạn hãy kiểm tra đúng tài khoản, ngày, số tiền, người giao dịch và lý do phát sinh. Sau đó đối chiếu số dư với tiền thực có và sao kê ngân hàng.
Khi xem sổ góp–rút trong phần mềm, bạn đang xem phần vốn góp ròng được theo dõi. Muốn xác định đầy đủ vốn chủ sở hữu, cần tính thêm kết quả tích lũy và các thành phần liên quan. Các sổ quản lý bán hàng và tiền cũng cần được đối chiếu với sổ kế toán phải lập; việc ghi được một phiếu không thay thế điều kiện pháp lý của giao dịch.
Bước 4: Kiểm tra chéo với kho, công nợ và kết quả
Tiền mua hàng có thể đang nằm trong tồn kho; doanh thu chưa thu nằm ở phải thu; tiền mua tài sản trở thành tài sản và chi phí khấu hao theo kỳ. Cuối tháng nên đối chiếu các nguồn này cùng nhau để giải thích được chênh lệch giữa lãi và tiền.
Khi kế toán hoặc cơ quan có thẩm quyền cần dữ liệu, hãy xuất đúng kỳ, đúng cửa hàng hoặc chi nhánh, kèm chứng từ và lý do của các lần điều chỉnh. Ngoài bảng thu–chi tổng hợp, cần chuẩn bị thêm các sổ và hồ sơ cụ thể được yêu cầu.
Tự kiểm tra hệ thống tài chính bằng năm tình huống
- Góp 10.000.000 VNĐ: tiền tăng 10.000.000 VNĐ, doanh thu không tăng 10.000.000 VNĐ.
- Thu 2.000.000 VNĐ nợ cũ: tiền tăng 2.000.000 VNĐ, khoản khách nợ giảm 2.000.000 VNĐ, không tạo doanh thu bán hàng lần hai.
- Chuyển 5.000.000 VNĐ giữa hai nơi giữ tiền: nguồn giảm 5.000.000 VNĐ, đích tăng 5.000.000 VNĐ, tổng tiền không đổi.
- Mua tài sản dùng nhiều kỳ: thấy lần thanh toán và dữ liệu tài sản riêng; khấu hao không tạo thêm một lần chi tiền.
- Rút tiền của chủ: phân loại theo hồ sơ, loại hình và thẩm quyền; không tự đưa vào chi phí để làm giảm lợi nhuận chịu thuế.
Bạn có thể dùng năm tình huống này để kiểm tra phần mềm hiện tại hoặc yêu cầu nhà cung cấp thực hiện. Với từng tình huống, hãy xem số dư thay đổi ra sao và có xuất được dữ liệu để đối chiếu không. Có đủ các mục “vốn”, “quỹ”, “chuyển tiền” trên màn hình vẫn cần kiểm tra cách tính bên trong.
Những câu hỏi thường gặp
Có thể dùng tiền trong quỹ để biết lãi không?
Không đủ. Quỹ có thể tăng vì góp vốn hoặc vay, giảm vì nhập hàng chưa bán hay mua tài sản. Muốn biết lãi cần doanh thu, giá vốn và chi phí đúng kỳ; muốn biết khả năng chi trả cần theo dõi tiền và nghĩa vụ thanh toán.
Tại sao chuyển tiền làm báo cáo thu và chi đều tăng?
Ở từng tài khoản, có một đầu ra và một đầu vào là bình thường. Khi xem toàn cơ sở, cần nhận diện và loại ảnh hưởng nội bộ khỏi cách đọc doanh thu, chi phí và dòng tiền với bên ngoài. Tổng tiền không tăng chỉ vì hai đầu cùng xuất hiện.
Sổ góp vốn có thay báo cáo vốn chủ sở hữu được không?
Sổ góp vốn chỉ cho biết các khoản góp và rút đang theo dõi. Để biết toàn bộ vốn chủ sở hữu, bạn cần tính thêm lợi nhuận giữ lại và các thành phần khác theo loại hình, chế độ áp dụng.
Hãy bắt đầu bằng một tuần giao dịch: phân loại từng khoản, chọn đúng quỹ hoặc tài khoản, kiểm tra hai đầu chuyển tiền và đối chiếu số dư. Khi còn chênh lệch, lần lại hàng tồn, công nợ, tài sản và kết quả kinh doanh. Bạn có thể cùng Dybi kiểm tra những khoản chưa rõ trước khi mở rộng theo dõi cả năm.
Đọc tiếp trong chuỗi quản lý cửa hàng
- Cách tính giá vốn xuất kho đúng: thuế GTGT, chi phí nhập hàng và bình quân
- Quản lý chi phí cửa hàng: phân loại đúng để không tính sai lợi nhuận
- Cách tính lợi nhuận cửa hàng: đừng nhầm doanh thu, lãi gộp và tiền trong quỹ
Để thao tác trong Dybi, xem hướng dẫn ghi nhận góp vốn và rút vốn cùng hướng dẫn tạo và hoàn tất chuyển tiền nội bộ.
Trao đổi với Dybi về dữ liệu và cách áp dụng tại cửa hàng.