Phí vận chuyển đến muộn và chiết khấu mua hàng: phân bổ giá vốn ra sao?
Ví dụ hai mặt hàng giúp tách phí và chiết khấu vào hàng đã bán, hàng còn kho; xử lý theo trạng thái phiếu POS và tránh tính trùng chi phí.
Hàng đã nhập và bán được một phần, nhưng vài ngày sau bạn mới nhận đủ chứng từ phí vận chuyển hoặc thông báo chiết khấu của nhà cung cấp. Nếu đưa toàn bộ khoản này vào chi phí tháng, giá vốn của hàng đã bán và giá trị hàng còn kho có thể bị lệch. Cách xử lý đúng bắt đầu từ việc xác định khoản tiền thuộc lô nào, hàng đã đi đâu và trước đó đã ghi nhận bao nhiêu.
Bài này dành cho người quản lý cửa hàng cần đối chiếu với kế toán. Ví dụ sử dụng doanh nghiệp áp dụng chế độ kế toán theo Thông tư 99/2025/TT-BTC; không mặc định mọi hộ kinh doanh đều dùng cùng hệ thống tài khoản. Nếu cần xem cách hình thành giá nhập và phương pháp xuất kho, đọc trước cách tính giá vốn xuất kho đúng.
1. Phân biệt khoản đến muộn trước khi sửa số liệu
Phí đưa hàng về kho, như vận chuyển và bốc xếp trực tiếp của lô mua, có thể cấu thành giá gốc hàng hóa. Phí giao đơn từ cửa hàng đến khách và tiền quảng cáo có bản chất khác; không cộng vào trị giá nhập chỉ vì cùng liên quan một sản phẩm.
Chiết khấu thương mại là khoản giảm giá mua theo điều kiện thương mại, chẳng hạn đạt sản lượng đã thỏa thuận. Khi được xác định sau mua, cần xem phần hàng liên quan còn kho hay đã bán để phân bổ khoản giảm. Chiết khấu thanh toán phát sinh vì trả tiền sớm theo thỏa thuận; với bên mua trong chế độ kế toán đang xét, khoản này được ghi nhận vào doanh thu hoạt động tài chính, không tự giảm đơn giá vốn.
Tài khoản 156 trong Phụ lục II của Thông tư 99/2025/TT-BTC hướng dẫn giá gốc, chi phí thu mua và phân bổ chiết khấu nhận sau mua. Doanh nghiệp cần chọn tiêu thức phân bổ phù hợp và dùng nhất quán. Thông tư cũng có hướng dẫn riêng với chi phí thu mua nhỏ liên quan nhiều mặt hàng; không phải mọi khoản đều buộc phân bổ chi tiết giống ví dụ dưới đây.
2. Ví dụ phí vận chuyển về sau khi một phần hàng đã bán
Giả sử trong cùng kỳ, một kho nhập một lô gồm hai mặt hàng, không có tồn đầu, lô nhập khác, trả hàng, chuyển kho hoặc hao hụt. Các số tiền dùng để tính giá gốc dưới đây chưa gồm VAT đầu vào đủ điều kiện khấu trừ. Doanh nghiệp đã xác định phí đưa hàng về kho thuộc giá gốc và phân bổ theo trị giá mua. Đây là số liệu giả định để tự đối chiếu, không phải dữ liệu của khách hàng.
- Hàng A: 60 chiếc × 200.000 VNĐ = 12.000.000 VNĐ.
- Hàng B: 40 chiếc × 300.000 VNĐ = 12.000.000 VNĐ.
- Tổng giá mua: 24.000.000 VNĐ. Mỗi mặt hàng chiếm 50% trị giá mua.
- Đã bán 45 chiếc A và 10 chiếc B. Còn kho 15 chiếc A và 30 chiếc B.
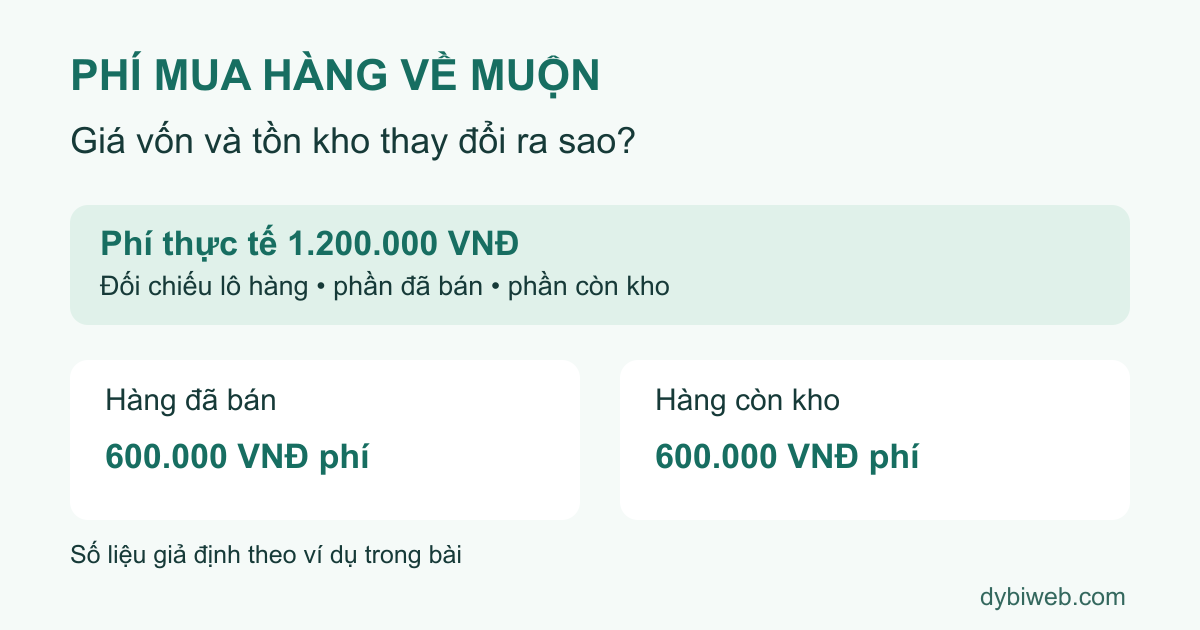
- Phí vận chuyển đã ghi nhận ban đầu theo căn cứ tạm tính: 960.000 VNĐ. Chứng từ hoàn chỉnh xác định phí thực tế là 1.200.000 VNĐ, tăng 240.000 VNĐ.
Mức tạm tính phải có căn cứ và được người phụ trách kế toán chấp thuận, chẳng hạn hợp đồng hoặc bảng xác nhận dịch vụ; không tạo hóa đơn hoặc khoản chi giả để có số điền vào phần mềm. Nếu trước đó chưa ghi nhận khoản nào, phần cần xử lý là toàn bộ 1.200.000 VNĐ, không phải 240.000 VNĐ.
Tính lại giá trị đúng của từng mặt hàng
Phí thực tế phân bổ cho A = 1.200.000 VNĐ × 50% = 600.000 VNĐ. B cũng nhận 600.000 VNĐ. Vì số lượng hai mặt hàng khác nhau, phần phí trên một chiếc không bằng nhau:
- A: 600.000 VNĐ ÷ 60 chiếc = 10.000 VNĐ/chiếc. Giá vốn nhập đủ phí là 210.000 VNĐ/chiếc.
- B: 600.000 VNĐ ÷ 40 chiếc = 15.000 VNĐ/chiếc. Giá vốn nhập đủ phí là 315.000 VNĐ/chiếc.
Không lấy 1.200.000 VNĐ chia cho tổng 100 chiếc để áp 12.000 VNĐ cho cả A và B khi doanh nghiệp đang dùng tiêu thức trị giá mua. Đó là đổi tiêu thức giữa chừng, làm lệch chi phí của từng mặt hàng dù tổng phí vẫn đúng.
Chia phần phí vào hàng đã bán và hàng còn kho
- Phí của A đã bán: 45 × 10.000 VNĐ = 450.000 VNĐ; A còn kho: 15 × 10.000 VNĐ = 150.000 VNĐ.
- Phí của B đã bán: 10 × 15.000 VNĐ = 150.000 VNĐ; B còn kho: 30 × 15.000 VNĐ = 450.000 VNĐ.
- Tổng phí thuộc hàng đã bán: 600.000 VNĐ. Tổng phí còn trong tồn kho: 600.000 VNĐ.
Giá vốn hàng đã bán sau khi đủ phí là 45 × 210.000 VNĐ + 10 × 315.000 VNĐ = 12.600.000 VNĐ. Tồn cuối là 15 × 210.000 VNĐ + 30 × 315.000 VNĐ = 12.600.000 VNĐ. Kiểm lại: 12.600.000 VNĐ + 12.600.000 VNĐ = 24.000.000 VNĐ tiền hàng + 1.200.000 VNĐ phí thu mua.
Với phí tạm tính 960.000 VNĐ, trước đó giá vốn và tồn cuối đều là 12.480.000 VNĐ. Khoản chênh 240.000 VNĐ vì thế chia thành 120.000 VNĐ tăng giá vốn và 120.000 VNĐ tăng tồn kho. Không cộng thêm toàn bộ 1.200.000 VNĐ lần nữa, cũng không đưa cả 240.000 VNĐ vào chi phí của hàng đã bán.
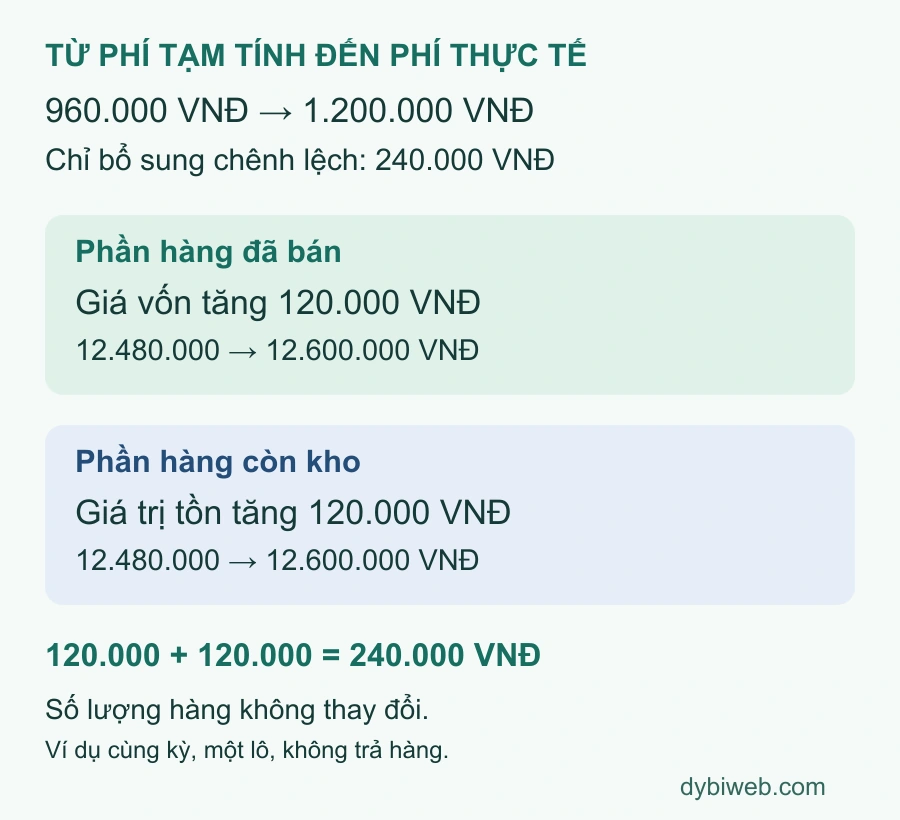
Chênh lệch phí 240.000 VNĐ được chia thành 120.000 VNĐ tăng giá vốn và 120.000 VNĐ tăng tồn kho. Mở ảnh kích thước đầy đủ.
Nếu doanh thu và các chi phí khác không đổi, việc bổ sung đúng phần chênh làm lợi nhuận trước thuế của ví dụ giảm 120.000 VNĐ. Số tiền vận chuyển phải trả có thể thay đổi vào ngày khác; ngày trả tiền không tự quyết định toàn bộ chi phí thuộc kỳ nào.
3. Chiết khấu nhận sau mua: không giảm hết vào hàng còn lại
Tiếp tục lô hàng trên sau khi đã ghi đủ phí 1.200.000 VNĐ. Giả sử nhà cung cấp xác nhận thêm chiết khấu thương mại 960.000 VNĐ, giảm cùng tỷ lệ 4% trên giá mua A và B. Khoản này chưa nằm trong giá nhập, có căn cứ điều chỉnh phù hợp và được xác định trong cùng kỳ. Không có điều kiện giảm phí vận chuyển.
- A được giảm 480.000 VNĐ, tương đương 8.000 VNĐ/chiếc. Phần đã bán giảm giá vốn 45 × 8.000 VNĐ = 360.000 VNĐ; phần còn kho giảm 15 × 8.000 VNĐ = 120.000 VNĐ.
- B được giảm 480.000 VNĐ, tương đương 12.000 VNĐ/chiếc. Phần đã bán giảm giá vốn 10 × 12.000 VNĐ = 120.000 VNĐ; phần còn kho giảm 30 × 12.000 VNĐ = 360.000 VNĐ.
- Tổng giảm giá vốn: 480.000 VNĐ. Tổng giảm tồn kho: 480.000 VNĐ.
Kết quả sau phí và chiết khấu: giá vốn 12.600.000 VNĐ − 480.000 VNĐ = 12.120.000 VNĐ; tồn cuối cũng là 12.120.000 VNĐ. Tổng 24.240.000 VNĐ khớp với 24.000.000 VNĐ − 960.000 VNĐ + 1.200.000 VNĐ. Số lượng vẫn là 55 chiếc đã bán và 45 chiếc còn kho; điều chỉnh giá trị không tạo thêm hàng.
Nếu dồn toàn bộ chiết khấu vào 45 chiếc còn lại, tồn kho bị giảm quá 480.000 VNĐ còn giá vốn của hàng đã bán vẫn cao hơn đúng số đó. Nếu ghi toàn bộ vào thu nhập khác, bạn lại bỏ qua việc điều chỉnh trị giá hàng liên quan.
Vì sao trả tiền sớm lại xử lý khác?
Giả sử một khoản phải trả đã xác định là 1.000.000 VNĐ. Theo thỏa thuận, bên mua được hưởng chiết khấu thanh toán 20.000 VNĐ vì trả trước hạn, nên chuyển 980.000 VNĐ. Đối chiếu công nợ: 980.000 VNĐ tiền trả + 20.000 VNĐ chiết khấu = 1.000.000 VNĐ khoản được tất toán.
Trong trường hợp này, 20.000 VNĐ được ghi nhận là doanh thu hoạt động tài chính của bên mua theo chế độ kế toán đang xét. Không lấy khoản đó giảm giá vốn của những chiếc hàng còn lại. Cần đọc điều kiện hưởng và chứng từ thực tế; tên chung “chiết khấu” trên trao đổi với nhà cung cấp chưa đủ để phân loại.
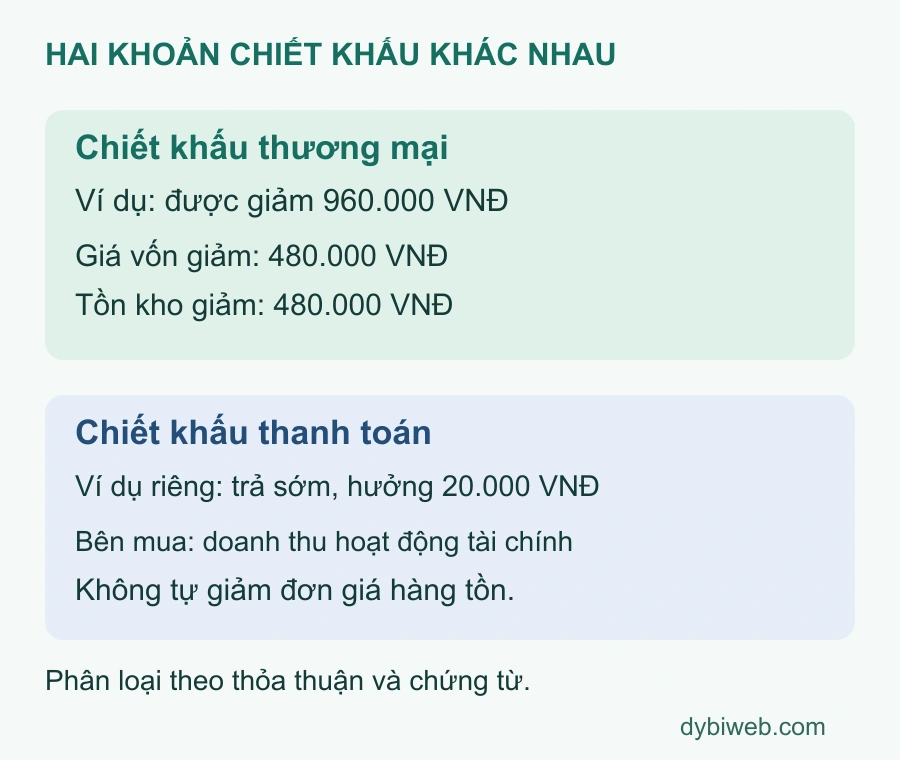
Chiết khấu thương mại giảm giá trị hàng liên quan; chiết khấu thanh toán được bên mua ghi vào doanh thu hoạt động tài chính theo trường hợp trong bài. Mở ảnh kích thước đầy đủ.
4. Thực hiện trong Dybi POS theo trạng thái phiếu
Phiếu nhập còn nháp
Kiểm tra hàng, nhà cung cấp, kho, giá mua và thuế. Bổ sung hoặc sửa các khoản ở tab Chi phí mua hàng trước khi hoàn tất; POS phân bổ khoản này theo tỷ lệ trị giá mua dùng để tính vốn. Sau đó đối chiếu đơn giá vốn từng sản phẩm và tổng khoản phải trả. Xem hướng dẫn phiếu nhập kho để thực hiện từng ô và từng trạng thái.
Không giữ hàng đã bán ngoài sổ chỉ để chờ đủ hóa đơn. Việc ghi nhận hàng đã nhận và chi phí chưa đủ hồ sơ cần có căn cứ, đúng kỳ và cách xử lý được kế toán xác định. Nếu dùng số tạm tính, phải theo dõi để đối chiếu khi có số chính thức.
Phiếu đã hoàn tất nhưng chưa xuất hàng
POS không cho thêm mới một khoản Chi phí mua hàng sau khi hoàn tất phiếu nhập. Muốn sửa hoặc xóa khoản đã có, người thao tác phải có quyền sửa chứng từ hoàn thành, lô chưa phát sinh xuất kho và công nợ của khoản chi chưa phát sinh trả nợ. Nếu khoản chi đã có phiếu chi, cần xử lý thanh toán liên quan trước. Có quyền không có nghĩa mọi phiếu đều sửa được.
Khi sửa hợp lệ khoản đã có, hệ thống tính lại phần phân bổ, giá vốn lô và các số liệu chịu ảnh hưởng. Nếu dùng bình quân, lô chưa bị lấy hàng trực tiếp vẫn có thể đã tham gia tính đơn giá bình quân; cần xem cả báo cáo giá vốn liên quan sau tính lại.
Phiếu đã hoàn tất và một phần hàng đã bán
Đây là tình huống của ví dụ: lô đã có xuất kho nên POS không cho sửa trực tiếp khoản chi phí trên phiếu nhập. Hãy xuất chi tiết lô, các lần xuất, số còn và khoản đã ghi; lập bảng đối chiếu trước–sau như trên để người phụ trách kế toán xác định chứng từ điều chỉnh và kỳ ghi nhận.
Hãy dùng các kết quả 12.600.000 VNĐ hoặc 12.120.000 VNĐ để kiểm tra phần giá trị cần điều chỉnh trong ví dụ. POS hiện không cho thêm phí mới trực tiếp vào phiếu đã hoàn tất; với chiết khấu đến sau, cũng cần xác nhận cách xử lý phù hợp thay vì tự giảm đơn giá. Khi phiếu bị chặn, phối hợp với Dybi và kế toán để xác định cách thực hiện được hỗ trợ, rồi kiểm lại cả dữ liệu quản trị và sổ kế toán. Không xóa dây chuyền các đơn bán, tạo phiếu nhập không có hàng hoặc sửa sang ngày khác để vượt điều kiện.
Đưa khoản vận chuyển vào tab Chi phí khác chỉ để lưu được cũng không thay thế việc phân bổ: khoản ở tab đó được xử lý theo đề nghị chi, không tự cộng vào giá vốn nhập. Tương tự, nhập XML hóa đơn không tự giải quyết mọi khoản giảm giá và điều chỉnh sau mua.
5. Chứng từ về kỳ sau hoặc kỳ đã chốt thì làm gì?
Trước tiên phân biệt ngày dịch vụ thực sự phát sinh, ngày hóa đơn, ngày ghi nhận và ngày thanh toán. Khoản đã biết nhưng bỏ sót khác với khoản được xác định lại khi có thông tin mới; cách xử lý sai sót và thay đổi ước tính cũng có thể khác nhau.
Nếu số liệu đã dùng lập báo cáo hoặc kê khai, giao bảng đối chiếu và hồ sơ cho người phụ trách kế toán xác định kỳ, thủ tục điều chỉnh và nghĩa vụ thuế liên quan. Không tự lùi ngày hóa đơn, sửa báo cáo đã phát hành hoặc mặc định mọi khoản nhận tháng sau đều là chi phí tháng sau. Các ví dụ cùng kỳ ở trên không quyết định thay cho trường hợp khác kỳ.
Thuế GTGT được kiểm riêng theo hóa đơn và điều kiện khấu trừ áp dụng. Nếu khoản thuế thuộc giá gốc thay vì được khấu trừ, số đưa vào phân bổ sẽ khác. Không dùng một phép tính quản trị đúng để kết luận hồ sơ thuế đã đủ.
6. Bộ đối chiếu trước khi chốt lợi nhuận
- Gắn khoản phí hoặc chiết khấu với đúng hóa đơn, nhà cung cấp và lô hàng. Ghi số đã phản ánh để chỉ điều chỉnh phần còn thiếu.
- Đối chiếu đơn vị, số lượng nhập, xuất, còn kho; lần theo cả chuyển kho, trả hàng hoặc xuất dùng nếu có. Không dùng tỷ lệ của ví dụ cho lô có nhiều luồng khác.
- Giữ tiêu thức phân bổ đã chọn; tính đến từng sản phẩm rồi chia phần đã bán và phần còn lại.
- Kiểm tra tổng: tiền hàng cộng phí trừ giảm giá liên quan phải nối được với giá vốn và tồn, sau khi xét các giao dịch khác.
- Kiểm tra công nợ và lần thanh toán riêng. Điều chỉnh giá trị không tạo thêm một lần chi tiền hoặc thay đổi số hàng thực tế.
- Lưu căn cứ, bảng trước–sau, người xử lý, thời điểm và chứng từ điều chỉnh; đối chiếu lại báo cáo POS với sổ kế toán.
Bạn có thể bắt đầu bằng một lô hàng có phí vận chuyển về muộn: ghi rõ đã bán bao nhiêu, còn bao nhiêu và phí nào đã nằm trong giá vốn. Nếu chưa nối được các số, hãy gửi bộ chứng từ qua kênh làm việc riêng để Dybi hỗ trợ kiểm tra cùng người phụ trách kế toán. Đọc thêm cách phân loại chi phí cửa hàng để tránh trừ lại phí thu mua lần thứ hai.