Khách trả hàng và trả nhà cung cấp: kiểm tra lại giá vốn ra sao?
Đối chiếu khách trả một phần và trả nhà cung cấp: lượng tồn, giá vốn, doanh thu, tiền hoàn và công nợ thay đổi thế nào? Có ví dụ từng bước bằng VNĐ.
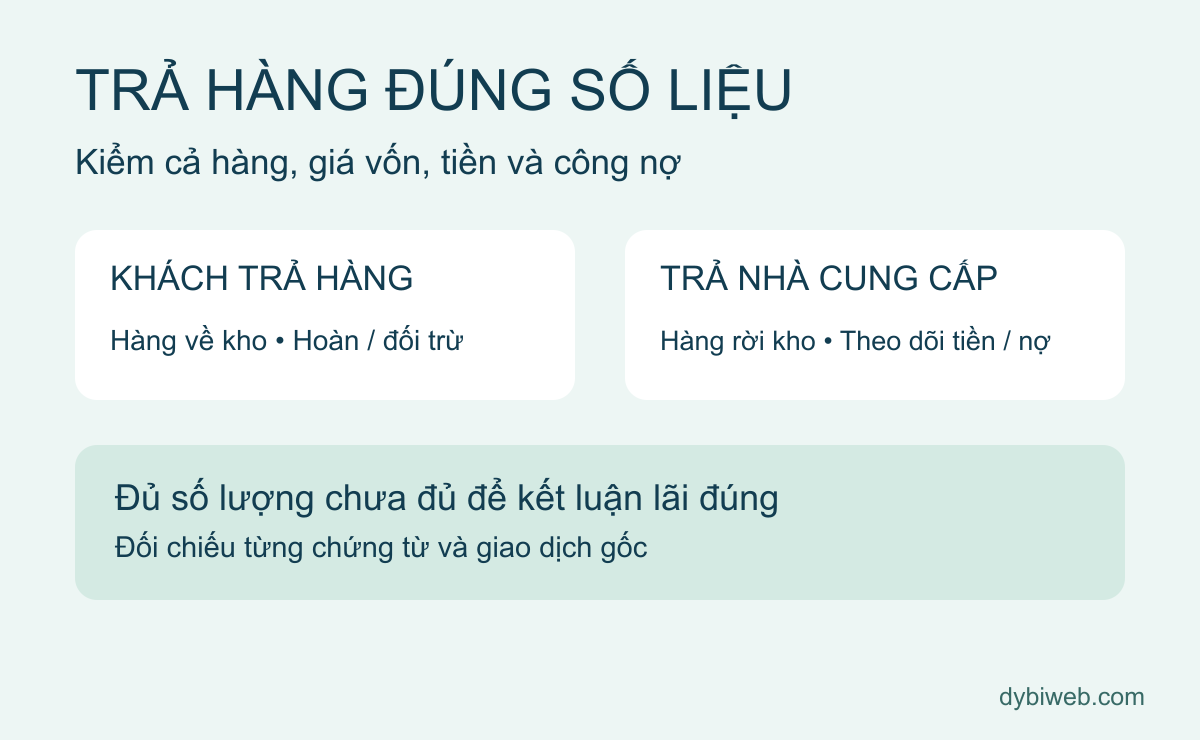
Khách trả ba sản phẩm và cửa hàng hoàn 480.000 VNĐ. Bạn không thể lấy khoản 480.000 VNĐ đó làm giá trị nhập lại ba sản phẩm vào kho. Số tiền hoàn phụ thuộc vào giao dịch bán và chính sách trả hàng, còn giá trị hàng nhập lại phải đối chiếu với giá vốn đã ghi nhận lúc xuất bán. Nếu gộp hai khoản này, giá trị tồn kho và lãi gộp sẽ sai dù số lượng hàng vẫn khớp.
Với hàng trả nhà cung cấp, bạn cần nhìn theo chiều ngược lại: hàng rời kho, nhưng tiền hoặc công nợ chỉ thay đổi khi có căn cứ xử lý tài chính. Bộ số liệu xuyên suốt dưới đây giúp bạn đối chiếu cả hai tình huống, thay vì dừng ở trạng thái “đã trả hàng”.
Một lần trả hàng cần đối chiếu những gì?
Với mỗi lần trả hàng, hãy lần lượt xác định hàng đang ở đâu, giá trị hàng là bao nhiêu, doanh thu còn lại bao nhiêu và tiền hoặc nợ đã xử lý đến bước nào. “Giá vốn hàng bán bị trả lại” là phần giá vốn của số hàng đã bán rồi được nhận lại, không phải khoản tiền hoàn cho khách.
- Kho: tăng khi nhận hàng khách trả, giảm khi xuất trả nhà cung cấp. Kiểm đúng mã hàng, đơn vị, kho và serial nếu có.
- Giá vốn: hàng khách trả được đối chiếu với giá vốn của lần xuất bán gốc; hàng trả nhà cung cấp là một nghiệp vụ xuất kho riêng, cần kiểm giá trị xuất theo phương pháp đang áp dụng.
- Doanh thu và lãi gộp: khách trả làm phát sinh phần giảm doanh thu và phần giảm giá vốn tương ứng. Lãi gộp là doanh thu thuần trừ giá vốn hàng bán, chưa trừ toàn bộ chi phí vận hành.
- Tiền và công nợ: phân biệt số được hoàn, số dùng để đối trừ và số thực chuyển. Hoàn tất phiếu kho chưa chứng minh tiền đã vào hoặc ra ngân hàng.
Nếu chưa xác định được giá vốn gốc, hãy xử lý phần thiếu nguồn nhập trước. Đừng lấy giá bán hoặc một giá mua mới để điền cho đủ. Bạn có thể xem riêng cách tính giá vốn xuất kho khi cần kiểm lại phương pháp tính.
Ví dụ khách trả một phần: nhập kho 300.000 VNĐ, hoàn tiền 480.000 VNĐ
Số liệu trước khi khách trả
Giả sử cửa hàng nhập 20 chiếc cùng một mã hàng, giá vốn 100.000 VNĐ/chiếc, tổng cộng 2.000.000 VNĐ. Sau đó cửa hàng bán tám chiếc với giá 160.000 VNĐ/chiếc và khách đã thanh toán đủ. Phiếu xuất đã hoàn thành, giá vốn cũng đã được xác định đầy đủ. Không có ưu đãi, phụ thu, chi phí mua thêm hay giao dịch nào khác.
Để dễ theo dõi riêng tiền hàng và giá vốn, ví dụ giả định các giao dịch không phát sinh VAT. Giả định này chỉ phục vụ cách tính, không có nghĩa mặt hàng của bạn được miễn thuế. Hàng trả vẫn sử dụng được và chính sách áp dụng cho phép nhận lại, hoàn 100% giá trị đã bán.
- Tồn sau bán: 20 − 8 = 12 chiếc, giá trị 12 × 100.000 = 1.200.000 VNĐ.
- Doanh thu: 8 × 160.000 = 1.280.000 VNĐ.
- Giá vốn hàng bán: 8 × 100.000 = 800.000 VNĐ.
- Lãi gộp: 1.280.000 − 800.000 = 480.000 VNĐ.
Khách trả ba chiếc, năm chiếc vẫn giữ
Hàng nhận lại có giá trị 3 × 100.000 = 300.000 VNĐ. Giá trị hoàn cho khách là 3 × 160.000 = 480.000 VNĐ. Hai số khác nhau vì chúng trả lời hai câu hỏi khác nhau: giá trị vốn của hàng quay về kho và phần giao dịch bán phải hoàn lại.
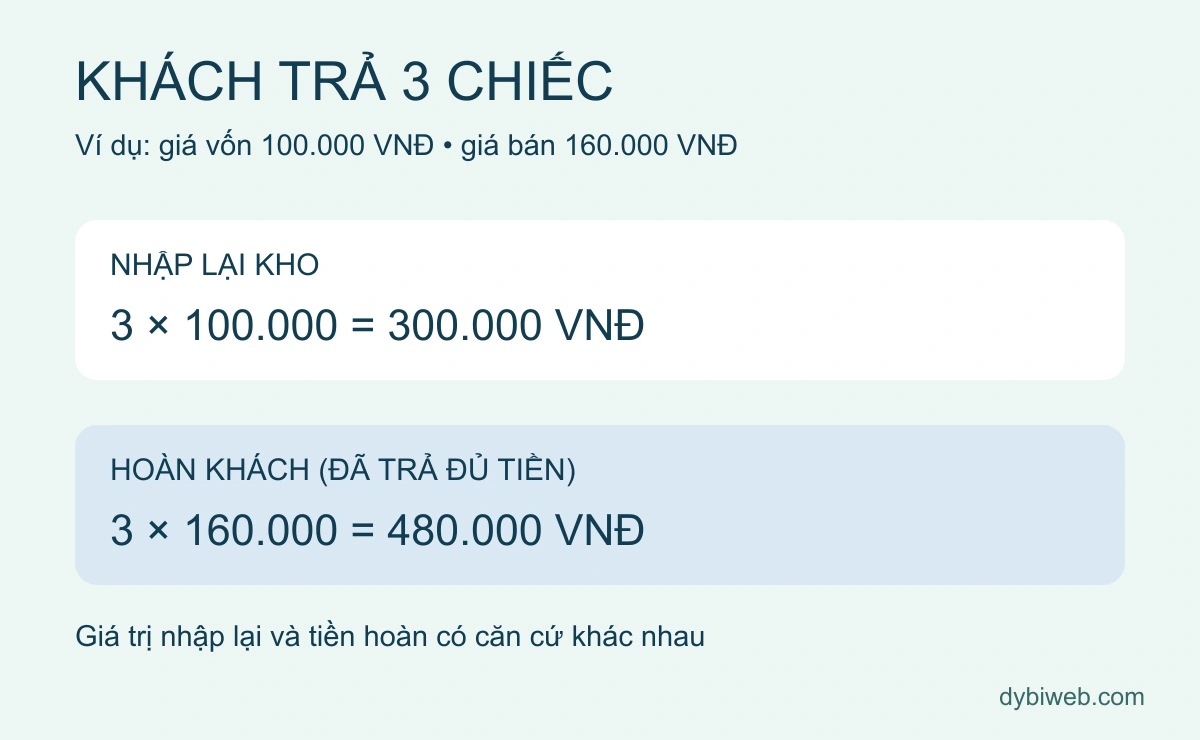
Ví dụ hoàn 100%: giá trị vốn của hàng quay về kho khác số tiền hoàn cho khách. Mở hình để xem rõ phép tính.
- Tồn sau trả: 12 + 3 = 15 chiếc; giá trị tồn: 1.200.000 + 300.000 = 1.500.000 VNĐ.
- Doanh thu thuần sau trả: 1.280.000 − 480.000 = 800.000 VNĐ.
- Giá vốn hàng bán còn lại: 800.000 − 300.000 = 500.000 VNĐ.
- Lãi gộp còn lại: 800.000 − 500.000 = 300.000 VNĐ.
- Tiền bán đã thu ròng, sau khi thực hoàn đủ: 1.280.000 − 480.000 = 800.000 VNĐ. Đây là dòng tiền của đơn bán, chưa trừ tiền mua hàng hoặc chi phí khác.
Bạn có thể tự kiểm lại theo cả số lượng và giá trị: 15 chiếc còn kho + 5 chiếc khách giữ = 20 chiếc đã nhập; 1.500.000 VNĐ tồn kho + 500.000 VNĐ giá vốn bán ròng = 2.000.000 VNĐ vốn hàng ban đầu.
Những cách nhập sai khiến tồn đủ nhưng lợi nhuận lệch
Nếu ghi giá trị nhập lại bằng khoản hoàn 480.000 VNĐ, tồn kho sẽ tăng thành 1.680.000 VNĐ và phần giảm giá vốn bị ghi cao hơn 180.000 VNĐ. Một cách sai khác là dùng giá mua mới hôm nay, chẳng hạn 120.000 VNĐ/chiếc, cho lần trả của giao dịch cũ. Khi đó ba chiếc bị ghi thành 360.000 VNĐ, cao hơn giá vốn gốc trong ví dụ 60.000 VNĐ.
Muốn tránh những sai lệch này, cần gắn lần trả hàng với đúng đơn bán và phiếu xuất gốc. Nếu có nhiều lô hoặc đang dùng phương pháp bình quân, hãy xem giá vốn đã xác định trên giao dịch gốc, không tự chọn lô rẻ hay đắt theo ý muốn. Khi nguồn giá vốn được điều chỉnh hợp lệ về sau, bạn cần đối chiếu lại các giao dịch và báo cáo bị ảnh hưởng.
Trong Dybi POS, kiểm từ đơn bán đến phiếu nhập trả
Mở đơn gốc và dùng chức năng Trả hàng cho hàng khách đã nhận. Kiểm đúng sản phẩm, số lượng hoặc serial, chính sách áp dụng, lý do và phương thức hoàn. Quy trình nhập lại hàng liên kết với đơn gốc, quy đổi số lượng về đơn vị chuẩn và lấy giá vốn đã ghi trên phiếu xuất bán, thay vì lấy tiền hoàn làm giá nhập.
Chức năng trả hàng phải được bật và sản phẩm phải đáp ứng điều kiện trả. Với hàng có quản lý kho, phiếu xuất bán cần hoàn thành và có đủ nguồn giá vốn. Nếu còn thiếu nguồn, bạn phải bổ sung chứng từ nhập theo đúng nghiệp vụ rồi kiểm lại. Không được tạo phiếu nhập mua giả để vượt điều kiện này.
Mỗi đơn hiện chỉ ghi nhận một lần trả trong quy trình này, kể cả trả một phần. Gom đủ mặt hàng và serial cần trả vào cùng lần trước khi xác nhận. Sau khi thao tác thành công, mở lại đơn, danh sách hàng trả và phiếu nhập liên quan; không lập thêm phiếu nhập tay cho cùng ba chiếc trong ví dụ. Các bước chọn hàng, chính sách và lỗi thường gặp nằm trong hướng dẫn trả hàng sau bán trên POS.
Nếu hàng khách trả bị hỏng, việc nhận đủ số lượng không có nghĩa cửa hàng sẽ thu hồi được toàn bộ giá trị bằng cách bán lại. Bạn cần ghi rõ tình trạng hàng, tách khỏi phần sẵn bán theo quy trình kho, rồi xử lý việc đánh giá, sửa chữa hoặc tiêu hủy bằng chứng từ phù hợp. Không xóa dấu vết bán và trả hàng chỉ để số tồn trông đẹp hơn.
Khách còn nợ: tiền được hoàn khác tiền thực phải chi
Giữ nguyên trường hợp trả ba chiếc được hoàn 480.000 VNĐ, nhưng giả sử đơn còn 200.000 VNĐ chưa thu, tổng nợ phải thu của khách vẫn đủ 200.000 VNĐ. Khi đối trừ đủ phần này, nợ đơn giảm 200.000 VNĐ và tiền thực phải hoàn ròng là 480.000 − 200.000 = 280.000 VNĐ.
Dybi POS có thể lập phiếu chi hoàn 480.000 VNĐ, đồng thời ghi khoản giảm nợ và phiếu thu nợ 200.000 VNĐ cho phần nợ hợp lệ của chính đơn đó. Bạn cần xem cả cặp chứng từ mới thấy số chi ròng là 280.000 VNĐ. Nếu đã đối trừ theo cách này, không chuyển đủ 480.000 VNĐ cho khách rồi bỏ qua khoản 200.000 VNĐ đã dùng để giảm nợ.
Nếu khách còn nợ 600.000 VNĐ từ đơn này, giá trị hoàn 480.000 VNĐ chỉ giảm tối đa 480.000 VNĐ; sau đối trừ còn nợ 120.000 VNĐ và không có khoản hoàn ròng. Không tự lấy nợ của một đơn khác để giảm khi chưa kiểm điều kiện phân bổ. Xem thêm cách đối chiếu công nợ và cấn trừ.
Chọn phương thức Ngân hàng là ghi tài khoản và cách thanh toán trên chứng từ; phần mềm không tự chuyển khoản cho khách. Người phụ trách phải kiểm giao dịch ngân hàng thực tế và chứng từ đã ghi để tránh hoàn hai lần.
Tiếp tục bộ ví dụ: xuất trả nhà cung cấp bốn chiếc
Kho giảm trước, tiền và nợ cần được đối chiếu riêng
Sau lần khách trả hàng, kho còn 15 chiếc với tổng trị giá 1.500.000 VNĐ. Cửa hàng thống nhất trả nhà cung cấp bốn chiếc trong số hàng còn kho. Giả sử giá vốn xuất trả vẫn là 100.000 VNĐ/chiếc và nhà cung cấp chấp nhận giá trị trả 400.000 VNĐ. Giao dịch không có VAT, phí trả hàng hay khoản khấu trừ khác.
- Phiếu xuất trả hoàn thành: giảm 4 chiếc và 400.000 VNĐ giá trị kho.
- Tồn còn: 15 − 4 = 11 chiếc, trị giá 1.100.000 VNĐ.
- Giá vốn bán ròng của năm chiếc khách đang giữ vẫn là 500.000 VNĐ; không cộng thêm 400.000 VNĐ xuất trả nhà cung cấp vào giá vốn bán cho khách.
- Đối chiếu cả chuỗi: 11 chiếc tồn + 5 chiếc bán ròng + 4 chiếc trả nhà cung cấp = 20 chiếc; 1.100.000 + 500.000 + 400.000 = 2.000.000 VNĐ.
Trong Dybi POS, phiếu Xuất kho để trả lại hàng cho nhà cung cấp ghi nhận hàng rời kho. Màn hình này không đồng thời xác nhận nhà cung cấp đã hoàn tiền hoặc chấp nhận giảm nợ. Sau khi hoàn tất phiếu, vẫn cần theo dõi kết quả tài chính riêng. Xem hướng dẫn lập và hoàn thành phiếu xuất kho để chọn đúng loại, kho và bên nhận.
Nếu chưa trả tiền mua hàng
Giả sử toàn bộ khoản mua ban đầu 2.000.000 VNĐ vẫn chưa trả nhà cung cấp. Sau khi hai bên xác nhận giảm khoản phải trả 400.000 VNĐ và chứng từ điều chỉnh được ghi nhận đúng, khoản phải trả còn 1.600.000 VNĐ. Số tiền chưa trả này thuộc toàn bộ lô mua, không chỉ 11 chiếc còn trong kho.
Nếu mới hoàn tất phiếu xuất, còn xác nhận hoặc chứng từ tài chính chưa có, số nợ trên sổ có thể vẫn là 2.000.000 VNĐ. Bạn cần ghi rõ khoản 400.000 VNĐ đang chờ đối chiếu và giao người xử lý. Không tạo phiếu chi giả 400.000 VNĐ để giảm nợ khi thực tế chưa chi tiền. Khoản giảm do trả hàng phải được ghi nhận đúng cách và có căn cứ phù hợp.
Nếu đã trả đủ tiền mua hàng
Nếu tiền mua đã được thanh toán đủ, trả bốn chiếc hàng không thể làm giảm khoản nợ phải trả vốn đã bằng 0. Theo thỏa thuận, nhà cung cấp còn phải hoàn cho cửa hàng 400.000 VNĐ. Chỉ khi tiền thực sự vào quỹ hoặc tài khoản và được ghi nhận tương ứng, bạn mới có thể kết luận đã thu hồi tiền. Phiếu kho hoàn tất chưa phải là căn cứ để ghi thu.
Nếu hai bên thống nhất dùng khoản này cho lần mua tiếp theo, cần lưu thỏa thuận và đối chiếu rõ số được bù trừ với chứng từ mua sau. Không vừa ghi thu tiền mặt 400.000 VNĐ, vừa dùng nguyên khoản 400.000 VNĐ đó để giảm số phải trả ở lần mua tiếp theo.
Khi giá trị hàng xuất trả khác số nhà cung cấp đồng ý hoàn
Giả sử giá trị kho của bốn chiếc là 400.000 VNĐ, nhưng nhà cung cấp chỉ nhận hoàn 360.000 VNĐ theo thỏa thuận có căn cứ. Chênh lệch 40.000 VNĐ cần được giải thích bằng phí, phần chi phí mua không được thu hồi hoặc nguyên nhân thực tế khác, rồi xử lý kế toán phù hợp. Không sửa giá vốn kho thành 360.000 VNĐ chỉ để bằng số tiền nhận lại.
Trước khi xác định khoản chênh lệch, rà cả giá mua, chi phí nhập đã phân bổ và điều kiện trả. Bài phân bổ chi phí mua hàng vào giá vốn giải thích vì sao giá trị hàng trong kho có thể khác riêng tiền hàng trên hóa đơn.
Trả khác kỳ và hóa đơn: giữ được dấu vết để đối chiếu
Nếu bán hàng cuối tháng trước nhưng đầu tháng này mới nhận trả, bạn cần xem cả kỳ bán lẫn kỳ trả. Báo cáo kinh doanh Dybi ghi nhận dòng trả theo ngày trả của sản phẩm. Số lượng khách còn giữ trên đơn thay đổi không có nghĩa toàn bộ giao dịch bán ở kỳ trước đã biến mất. Khi so sánh doanh thu, giá vốn và tiền, hãy chọn cùng phạm vi kho, chi nhánh và thời gian.
Với đơn đã có hóa đơn điện tử, lưu được đơn trả chưa có nghĩa hóa đơn điều chỉnh đã phát hành thành công. Bạn vẫn cần kiểm riêng trạng thái hóa đơn liên quan, nhất là khi dịch vụ hóa đơn báo lỗi. Hồ sơ nên cho phép lần theo từ đơn/hóa đơn gốc đến lý do và xác nhận trả, phiếu nhập hoặc xuất, chứng từ điều chỉnh tiền/nợ và bằng chứng thanh toán thực tế.
Doanh nghiệp áp dụng chế độ kế toán tương ứng cần xử lý theo quy định đang có hiệu lực; có thể tra cứu Thông tư 99/2025/TT-BTC về chế độ kế toán doanh nghiệp. Không áp nguyên cách ghi sổ của một chế độ cho mọi hộ kinh doanh. Các ví dụ ở trên giúp đối chiếu nghiệp vụ, không thay thế việc xác định nghĩa vụ thuế và chứng từ cho giao dịch cụ thể.
Kiểm đủ trước khi kết luận đã xử lý xong
- Đối chiếu đúng đơn bán hoặc lần mua gốc với sản phẩm, đơn vị, số lượng và serial. Số ghi nhận không được vượt lượng thực trả.
- Xem trạng thái phiếu kho và giá vốn, kể cả nhãn thiếu nguồn. Chỉ khớp số lượng tồn hiện tại thì chưa đủ.
- Tách riêng tiền hoàn theo giao dịch để đối chiếu với giá trị vốn của hàng nhập lại hoặc xuất trả.
- Đối chiếu doanh thu thuần và giá vốn bán ròng. Hàng xuất trả nhà cung cấp không phải một lần bán thêm cho khách.
- Xem đủ phiếu thu, phiếu chi, khoản đối trừ và số nợ còn lại. Mỗi khoản tiền thực tế chỉ được ghi nhận một lần.
- Đối chiếu hồ sơ hóa đơn và các khoản chênh lệch. Nếu tiền hoặc nợ vẫn chờ xử lý, cần giao rõ người phụ trách, không coi phiếu kho hoàn tất là đã xong mọi việc.
Bạn có thể nhập bộ số liệu trên vào môi trường thử nghiệm của phần mềm đang dùng, rồi đối chiếu từng kết quả. Nếu mới khớp số lượng mà chưa truy được giá vốn gốc, tiền hoàn và nợ, báo cáo lãi vẫn chưa có đủ cơ sở để bạn ra quyết định.
Bạn cần kiểm quy trình trả hàng của cửa hàng mình? Đăng ký tư vấn cùng Dybi và mô tả một giao dịch thực tế: lần mua, lần bán, lượng trả và cách thanh toán. Việc đối chiếu sẽ cụ thể hơn khi đi từ cùng một bộ chứng từ và cùng một kỳ báo cáo.