Phần mềm bán hàng cho hộ kinh doanh: từ đơn hàng đến sổ kế toán
DybiPOS giúp hộ kinh doanh theo dõi đơn bán, tiền thu, kho, hóa đơn và dữ liệu sổ kế toán. Xem ví dụ giao dịch và những điều cần chuẩn bị trước khi sử dụng.
Cửa hàng có thể bán hàng rất nhanh, nhưng đến cuối tháng vẫn phải ghép đơn bán, sao kê ngân hàng, phiếu kho và hóa đơn để giải thích số liệu. Phần mềm bán hàng cho hộ kinh doanh cần giúp người quản lý theo dõi những thông tin này ngay khi vận hành: đã bán gì, thu bao nhiêu tiền, xuất bao nhiêu hàng và chứng từ nào đã có kết quả.
DybiPOS tổ chức nghiệp vụ bán hàng, kho, thu chi, hóa đơn điện tử và sổ kế toán trong cùng một hệ thống. Nhờ giữ căn cứ của từng khoản phát sinh, người phụ trách có thể đối chiếu trước khi dùng số liệu để quản lý hoặc lập hồ sơ thuế.
Phù hợp với cửa hàng đang gặp những khó khăn nào?
Giải pháp phù hợp với hộ kinh doanh cần theo dõi hàng hóa và chứng từ chi tiết hơn một bảng tổng doanh thu. Ví dụ, nhân viên đã chốt đơn nhưng người quản lý chưa biết tiền vào quỹ hay ngân hàng; hàng đã giao nhưng phiếu xuất chưa hoàn tất; kế toán nhận được tổng bán hàng nhưng thiếu dữ liệu để kiểm tra từng khoản.
Với cửa hàng có nhiều chi nhánh, việc xác định đúng nơi phát sinh càng quan trọng. Giao dịch có giá trị đúng nhưng ghi nhầm kho hoặc tài khoản thu tiền vẫn có thể khiến kết quả đối chiếu sai lệch. Vì vậy, trước khi triển khai phần mềm, cần hiểu cửa hàng đang bán, giao hàng, nhận tiền và lưu chứng từ như thế nào.
Một giao dịch được theo dõi qua những bước nào trên DybiPOS?
Đơn bán lưu hàng hóa và giá trị giao dịch
Dựa vào đơn bán, người quản lý có thể xem sản phẩm, số lượng, giá bán và các khoản điều chỉnh. Cần phân biệt đơn đang soạn với đơn đã hoàn tất: việc tạo đơn chưa có nghĩa là hàng đã giao, tiền đã thu đủ hay hóa đơn điện tử đã lập thành công.
Kho theo dõi cả số lượng và giá trị hàng
Khi cửa hàng quản lý tồn kho, những phiếu nhập và xuất đã hoàn tất cung cấp dữ liệu về hàng còn lại và giá vốn. Giá vốn là giá trị của hàng đã bán, khác với giá bán cho khách. Con số này chịu ảnh hưởng trực tiếp từ dữ liệu nhập hàng, chi phí mua hàng và cách tính giá xuất kho.
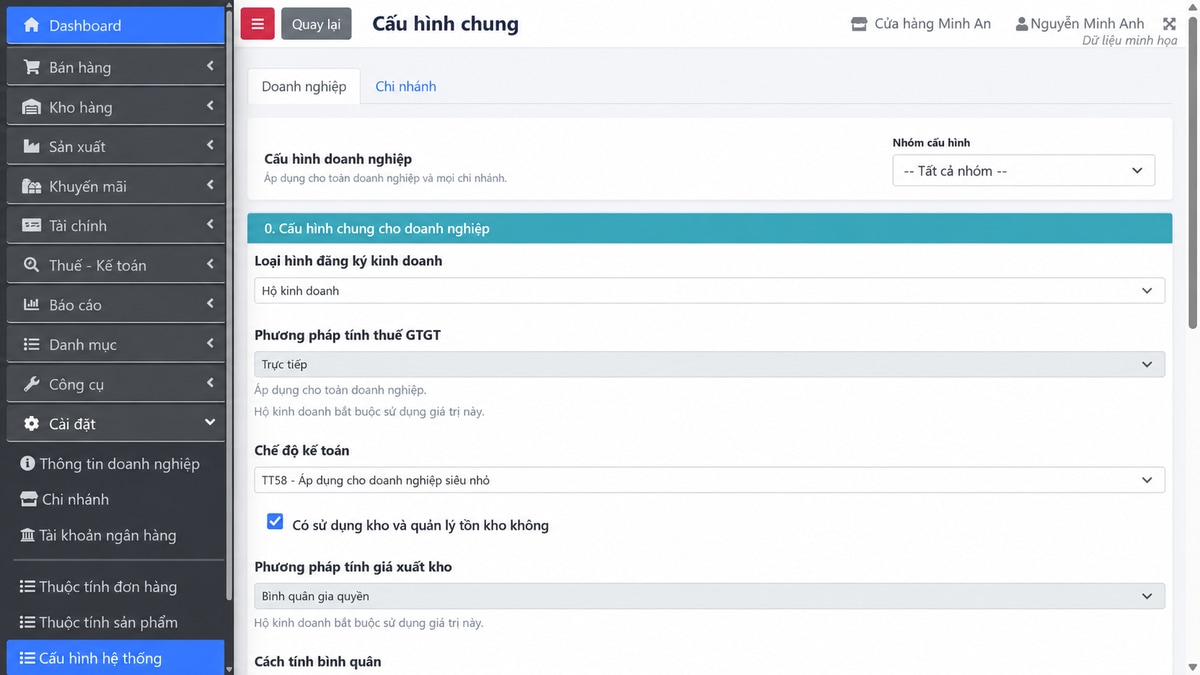
DybiPOS có cấu hình riêng về quản lý tồn kho, phương pháp tính giá xuất kho, cách tính bình quân và xử lý khi hàng tồn không đủ để xuất. Với lựa chọn loại hình Hộ kinh doanh, phần mềm ràng buộc phương pháp xuất kho là Bình quân. Cửa hàng cần khai báo đúng loại hình và đối chiếu dữ liệu kho trước khi dựa vào báo cáo giá vốn. Xem thêm hướng dẫn cấu hình kho, giá vốn và xử lý thiếu hàng.
Tiền thu được ghi nhận theo phương thức thực tế
Cần theo dõi tiền mặt và tiền gửi ngân hàng riêng. Khoản khách chuyển khoản phải gắn với tài khoản nhận tiền tương ứng; tiền mặt thì đối chiếu với quỹ. Khi còn công nợ, tổng giá trị đơn sẽ khác số tiền đã thu. Đừng sửa giá trị đơn cho bằng tiền nhận được chỉ để báo cáo trông khớp.
Hóa đơn có kết quả riêng để kiểm tra
Luồng hóa đơn điện tử dùng dữ liệu đơn bán cùng cấu hình dịch vụ hóa đơn. Cửa hàng cần chuẩn bị tài khoản dịch vụ, thông tin thuế, mẫu số, ký hiệu và lựa chọn ký phù hợp. Kết quả lập hóa đơn, thông báo lỗi và thông tin tra cứu do dịch vụ trả về được lưu trên DybiPOS.
Thu được tiền chưa có nghĩa hóa đơn đã lập thành công. Ngược lại, thông báo mất kết nối cũng chưa đủ để kết luận hóa đơn chưa được tạo. Trước khi gửi lại, người phụ trách cần tra cứu kết quả. Chi tiết phạm vi tích hợp được trình bày ở trang phần mềm bán hàng tích hợp hóa đơn điện tử.
Sổ kế toán lấy dữ liệu từ các nghiệp vụ đã ghi nhận
Nhóm sổ hộ kinh doanh trên DybiPOS gồm các màn hình theo dõi doanh thu, doanh thu và chi phí, hàng hóa, tiền và nghĩa vụ thuế khác. Người dùng chọn đúng kỳ, chi nhánh và mẫu sổ theo nhóm áp dụng. Với những màn hình có dữ liệu tổng hợp, bạn có thể xem và xuất file để tiếp tục đối chiếu; riêng S3a là mẫu trống xuất Excel để người phụ trách hoàn thiện.
Các sổ không đơn thuần sao chép một con số tổng doanh thu. Ngày hoàn tất đơn, ngày phiếu kho và ngày giao dịch tiền có vai trò riêng; việc giảm giá, trả hàng hoặc dùng chung tài khoản cũng có thể khiến kết quả giữa các màn hình khác nhau. Trang giải pháp sổ kế toán trên DybiPOS giải thích sâu hơn về từng nhóm dữ liệu.
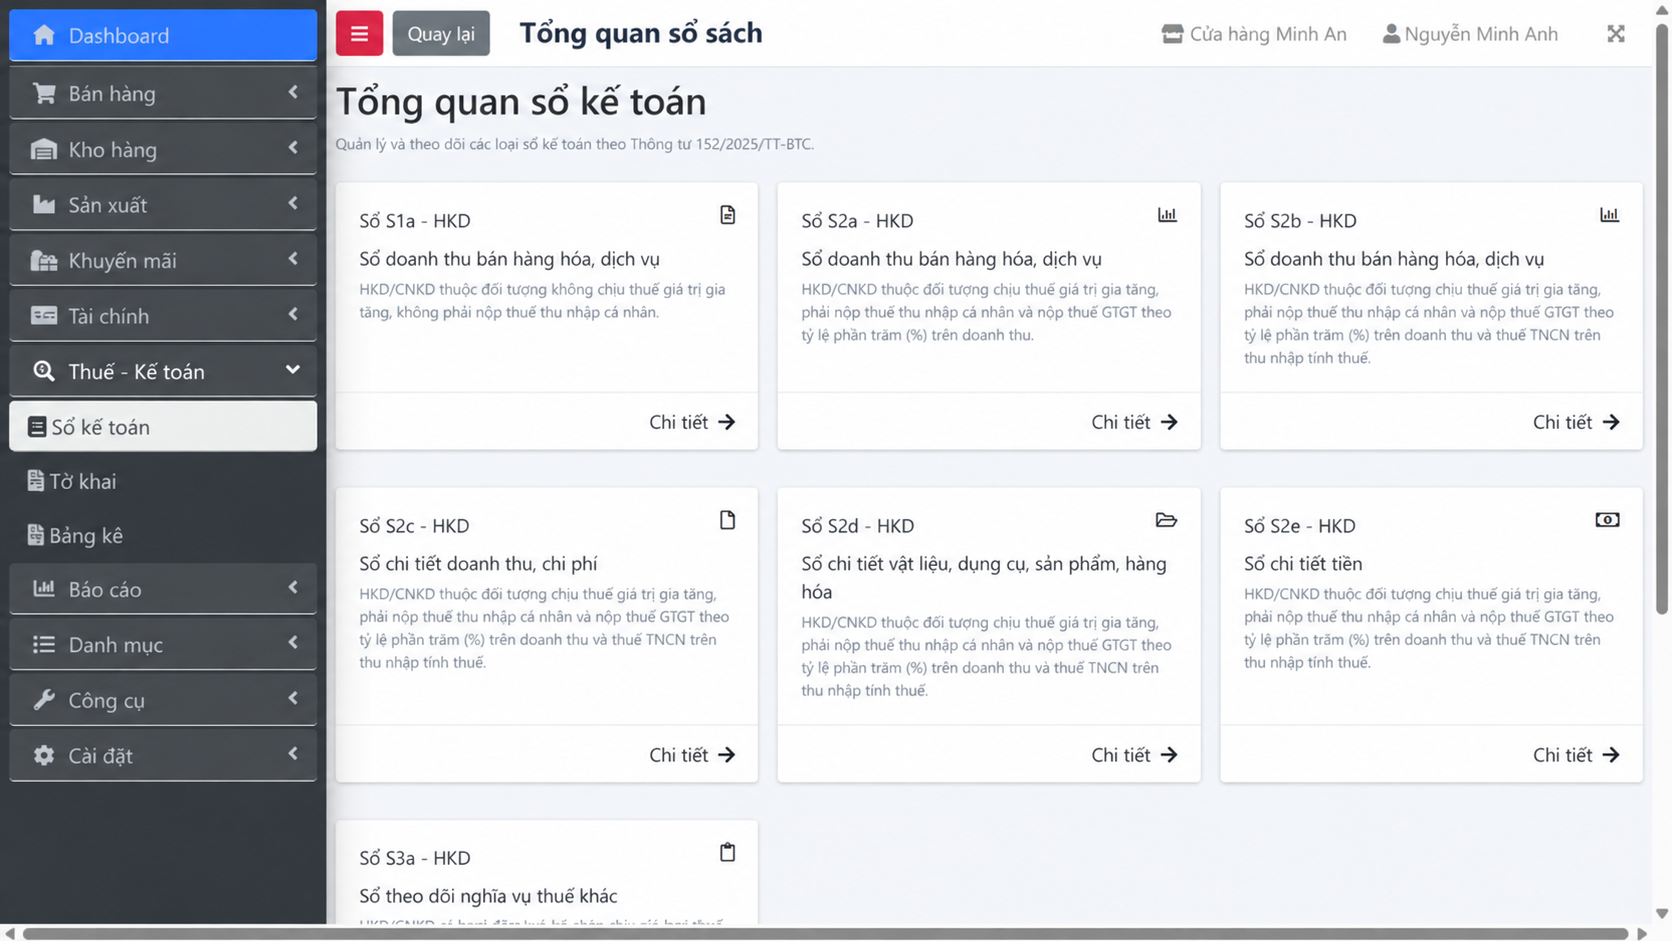
Minh họa màn hình sổ kế toán trên DybiPOS. Mỗi nhóm sổ phục vụ một nhu cầu theo dõi; người phụ trách chọn nhóm áp dụng cho hộ kinh doanh của mình.
Ví dụ: bán 3 sản phẩm, cần đối chiếu những con số nào?
Giả sử một cửa hàng có 20 chiếc bình giữ nhiệt, tổng giá trị tồn kho là 1.400.000 VNĐ, tương đương 70.000 VNĐ/chiếc. Cửa hàng bán 3 chiếc với giá 120.000 VNĐ/chiếc; khách chuyển khoản đủ 360.000 VNĐ và cửa hàng đã giao hàng, hoàn tất đơn cùng phiếu xuất trong ngày.
Ví dụ này minh họa cách kiểm tra dữ liệu vận hành, không xác định doanh thu tính thuế hay số thuế phải nộp. Giả định trong ngày không nhập thêm, trả hàng, chiết khấu, phụ thu hoặc có chênh lệch làm tròn; 70.000 VNĐ là giá vốn bình quân đã xác định và 120.000 VNĐ là giá bán ghi trên đơn.
- Đơn bán: 3 × 120.000 VNĐ = 360.000 VNĐ. Kiểm tra đúng mã hàng, số lượng và trạng thái hoàn tất.
- Tiền thu: 360.000 VNĐ vào tài khoản ngân hàng đã chọn. Khoản này không làm tăng quỹ tiền mặt.
- Xuất kho: 3 chiếc, giá vốn 3 × 70.000 VNĐ = 210.000 VNĐ.
- Tồn sau bán: 20 − 3 = 17 chiếc, giá trị 1.400.000 VNĐ − 210.000 VNĐ = 1.190.000 VNĐ.
- Chênh lệch giá bán và giá vốn: 360.000 VNĐ − 210.000 VNĐ = 150.000 VNĐ. Đây chưa phải lợi nhuận cuối cùng vì còn chi phí vận hành và các khoản phải tính theo thực tế.
- Hóa đơn và sổ: kiểm tra hóa đơn có đúng hàng, tiền và kết quả ký hay chưa; sau đó đối chiếu sổ thuộc nhóm áp dụng, đúng kỳ và chi nhánh, với đơn, phiếu kho và khoản thu ở trên.
Nếu ngân hàng đã nhận 360.000 VNĐ mà kho vẫn còn 20 chiếc, hãy xem phiếu xuất đã hoàn tất chưa. Nếu số lượng còn đúng 17 chiếc nhưng giá trị tồn khác 1.190.000 VNĐ, hãy kiểm tra giá nhập, chi phí mua hàng và cấu hình bình quân. Nhờ vậy, bạn tìm nguyên nhân từ chứng từ nguồn thay vì sửa một số tổng để che chênh lệch.
Cần chuẩn bị gì trước khi sử dụng?
Để hệ thống phản ánh đúng cửa hàng, hãy chuẩn bị danh mục hàng hóa thống nhất, đơn vị tính và quy đổi, kho của từng chi nhánh, số lượng và giá trị tồn đầu, quỹ cùng các tài khoản ngân hàng. Nếu có công nợ đầu kỳ, cửa hàng cũng cần đối chiếu trước khi chuyển vào sử dụng.
Tiếp theo là cấu hình loại hình đăng ký kinh doanh, phương pháp thuế và chế độ kế toán phù hợp. Trên DybiPOS, chọn Hộ kinh doanh sẽ ràng buộc phương pháp thuế GTGT là Trực tiếp và phương pháp xuất kho là Bình quân. Đây là cách phần mềm tổ chức xử lý dữ liệu; lựa chọn trên màn hình không thay cho việc xác định nghĩa vụ thực tế của hộ kinh doanh. Các bước được trình bày trong hướng dẫn cấu hình kinh doanh, thuế và kế toán.
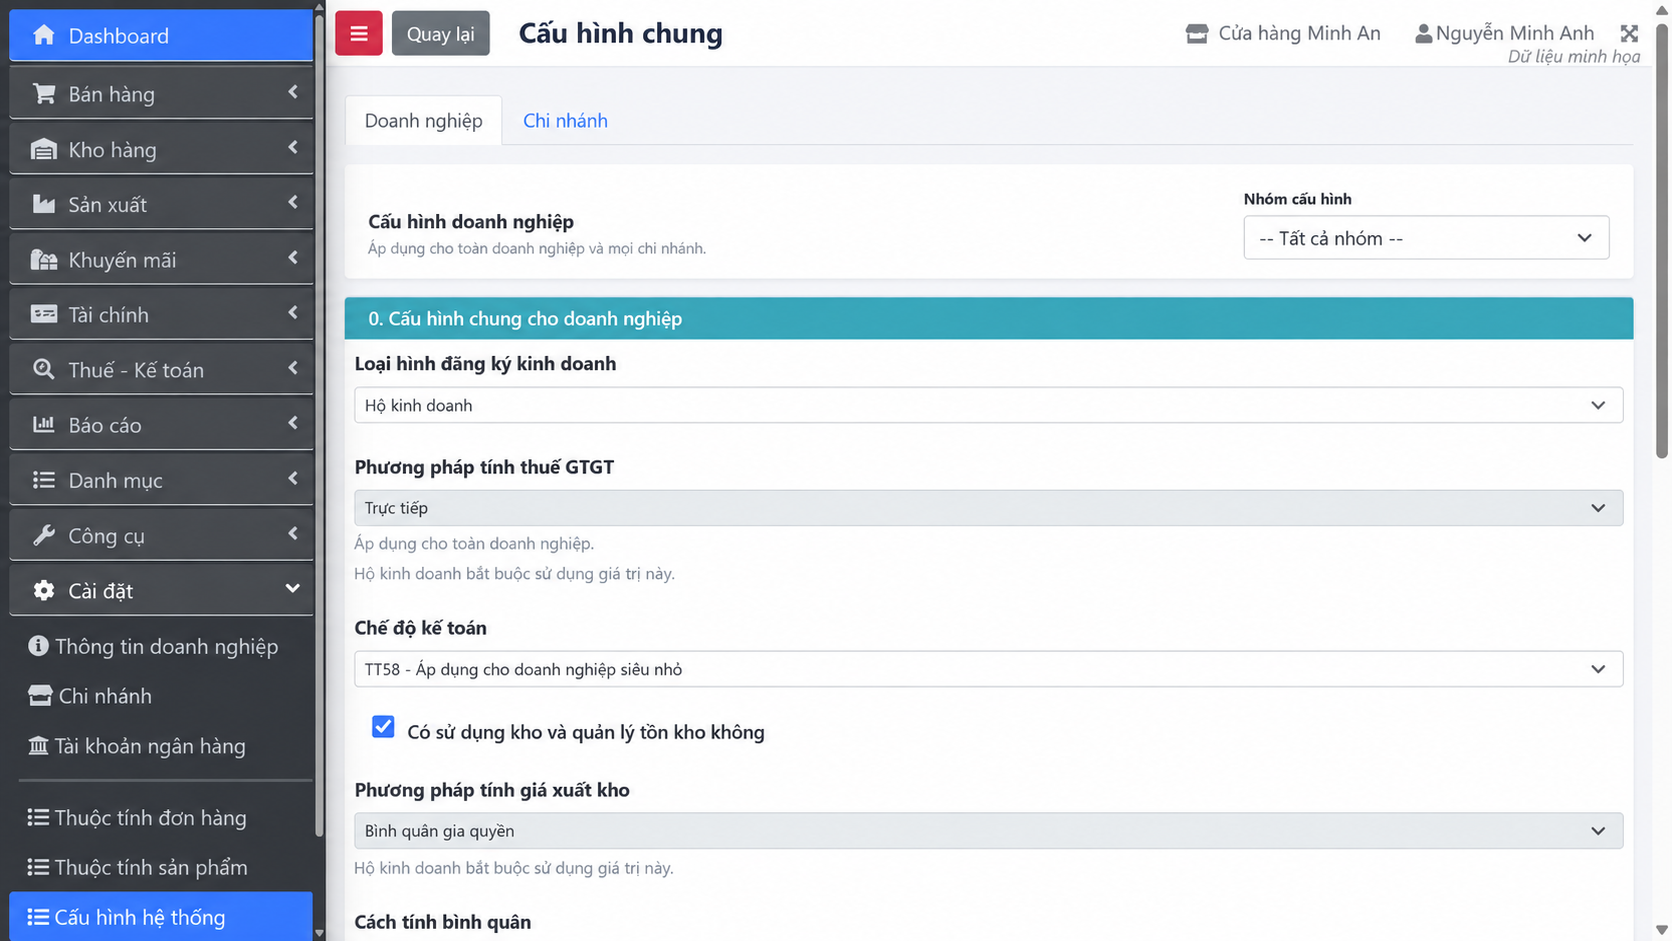
Minh họa cấu hình chung với dữ liệu cửa hàng mẫu. Chế độ kế toán trong ảnh là một lựa chọn của phần mềm; cần chọn chế độ phù hợp với tình hình thực tế của đơn vị.
Trước khi vận hành, cửa hàng nên chạy thử một giao dịch đại diện cho cách bán thực tế: nhập hàng, bán, thu tiền, xuất kho và lập hóa đơn nếu thuộc phạm vi sử dụng. Người quản lý cùng người phụ trách kế toán xem kết quả, thống nhất cách ghi nhận, xử lý chênh lệch và bàn giao dữ liệu cuối kỳ.
Phần mềm hỗ trợ đến đâu trong việc tuân thủ quy định?
DybiPOS hỗ trợ ghi nhận, tổng hợp và xuất dữ liệu để người phụ trách kiểm tra. Việc sử dụng từng chức năng còn phụ thuộc vào phiên bản, gói dịch vụ, quyền thao tác, cấu hình và kết nối đã triển khai. Chẳng hạn, tích hợp hóa đơn cần dịch vụ hóa đơn hoạt động, còn sổ kế toán cần dữ liệu nguồn đầy đủ và nhóm sổ phù hợp.
Hộ kinh doanh vẫn cần xác định đúng nghĩa vụ thuế, kiểm tra hồ sơ và làm thủ tục đúng hạn. Không phải khoản chi tiền nào cũng được tính ngay vào chi phí, và không phải dòng báo cáo nào cũng có thể dùng trực tiếp làm số kê khai. Khi cần cung cấp dữ liệu cho người phụ trách kế toán hoặc cơ quan có thẩm quyền, hãy xuất đúng kỳ và chi nhánh, kèm chứng từ liên quan để giải thích các khoản phát sinh.
Về kế toán, Thông tư 152/2025/TT-BTC hướng dẫn kế toán cho hộ kinh doanh, cá nhân kinh doanh, có hiệu lực từ 01/01/2026. Về hóa đơn điện tử, cần đối chiếu Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC, cùng có hiệu lực từ 01/07/2026, thay vì chỉ dựa trên hướng dẫn triển khai năm 2025.
Để tra cứu chính sách thuế và hồ sơ, thủ tục sau các lần sửa đổi, có thể đọc Văn bản hợp nhất 25/2026/VBHN-NĐ-BTC và Văn bản hợp nhất 24/2026/VBHN-TT-BTC. Bài quy định thuế hộ kinh doanh năm 2026 giúp chọn nhóm văn bản cần đọc; trang này tập trung vào cách DybiPOS hỗ trợ vận hành và đối chiếu dữ liệu.
Xem DybiPOS theo đúng quy trình cửa hàng của bạn
Nếu đang quản lý bằng Excel, bạn có thể bắt đầu với một nhóm hàng và một giao dịch mẫu để nhận ra dữ liệu nào cần chuẩn hóa. Nếu đã dùng phần mềm, hãy đối chiếu đơn, tiền, kho, hóa đơn và file sổ hiện tại để xem bước nào còn phải nhập lại hoặc chưa kiểm tra được.
Đăng ký xem demo DybiPOS với Dybi để trao đổi quy trình bán hàng, số chi nhánh và nhu cầu hóa đơn, sổ kế toán. Bạn cũng có thể xem các gói phần mềm bán hàng và đọc checklist đánh giá phần mềm trước khi lựa chọn.