Phần mềm bán hàng tích hợp hóa đơn điện tử
DybiPOS dùng dữ liệu đơn bán để lập hóa đơn qua VinInvoice và theo dõi kết quả. Hiểu phần được tích hợp, trạng thái ký và cách đối chiếu trước triển khai.
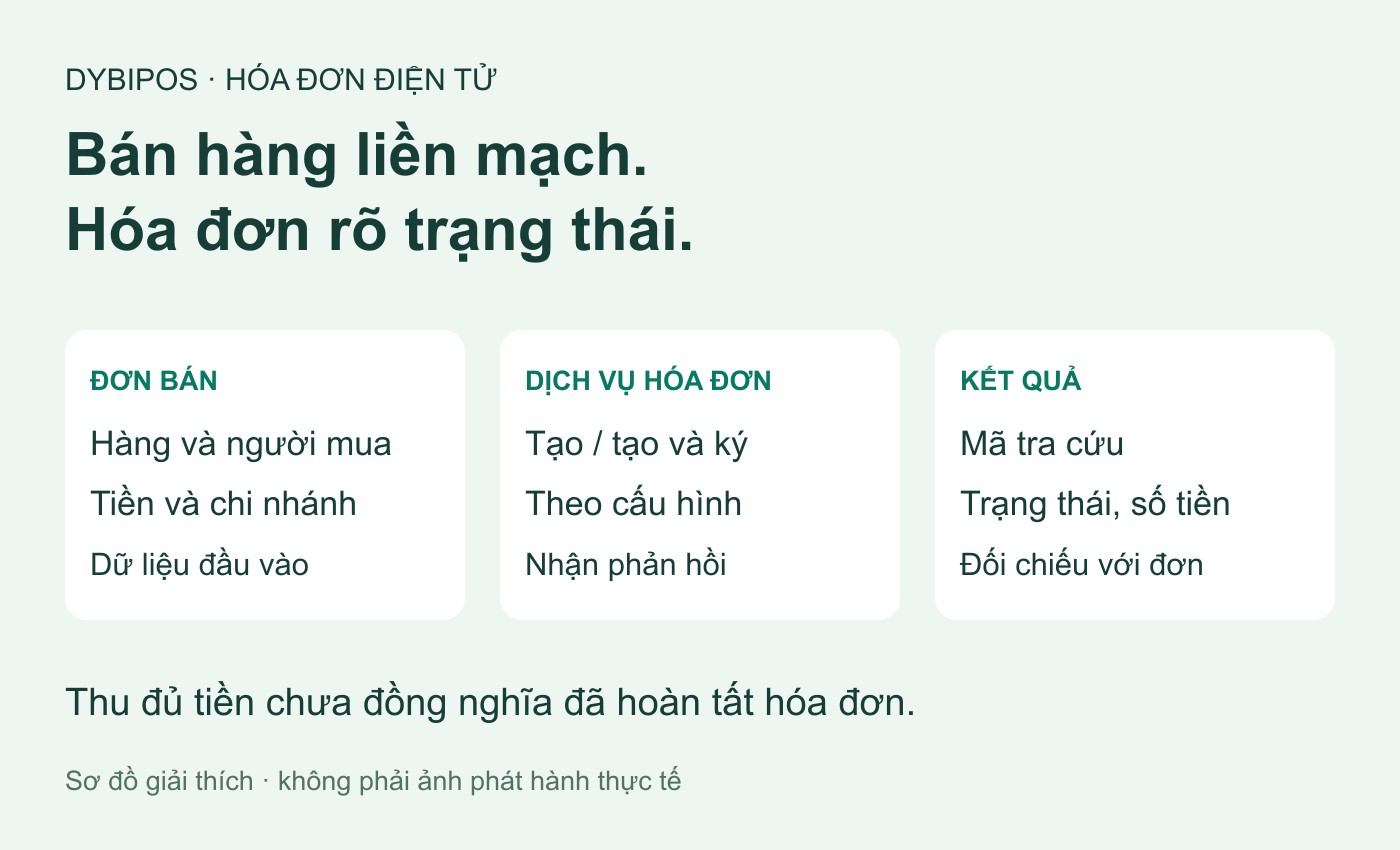
Cuối ca, cửa hàng có thể đã thu đủ tiền nhưng vẫn còn đơn chưa có hóa đơn, hoặc hóa đơn đã được lập mà chưa ký. Chỉ nhìn tổng tiền bán hàng, người quản lý khó biết giao dịch nào còn cần xử lý.
Phần mềm bán hàng tích hợp hóa đơn điện tử giúp dùng dữ liệu đơn bán làm đầu vào lập hóa đơn và giữ kết quả để tra cứu cùng giao dịch. Trên DybiPOS, bạn quản lý đơn, thông tin người mua và trạng thái hóa đơn trong cùng một quy trình; kết nối VinInvoice thực hiện việc trao đổi với dịch vụ hóa đơn. Cách làm này giúp giảm nhập lại và cho thấy bước còn thiếu, thay vì phải dò từng đơn giữa nhiều bảng.
Từ đơn bán đến hóa đơn: dữ liệu đi qua đâu?
Trên đơn, nhân viên ghi hàng hóa, số lượng, giá bán, giảm giá, phụ thu, phương thức thanh toán và thông tin người mua. Đến bước lập hóa đơn, DybiPOS dựng dữ liệu từ đơn và cấu hình thuế của đơn vị, gửi sang dịch vụ hóa đơn rồi lưu kết quả trả về. Người xử lý có thể dùng mã đơn để đối chiếu với mã tra cứu, số hóa đơn và số tiền tương ứng.
Đơn bán, phiếu thu và hóa đơn điện tử trả lời ba câu hỏi khác nhau: khách mua gì, cửa hàng đã nhận bao nhiêu tiền và hóa đơn đã được xử lý đến đâu. Hoàn tất một bước chưa tự chứng minh hai bước còn lại đã xong. Tương tự, bản in giao dịch tại quầy không thay thế việc kiểm tra chứng từ điện tử ở dịch vụ hóa đơn.
DybiPOS xử lý phần bán hàng và đối chiếu
Phần mềm dùng lại dữ liệu hàng hóa trên đơn, gắn thông tin người mua và ghi nhận kết quả lập hóa đơn. Trong danh sách hóa đơn của chi nhánh đang thao tác, bạn có thể xem các đơn đã hoàn thành, tìm theo ngày tạo đơn, mã đơn hoặc thông tin khách; sau đó mở đơn, đọc lỗi hoặc mở đường dẫn hóa đơn do dịch vụ trả về.
Với bộ sản phẩm bán chung (Combo), hóa đơn có thể thể hiện dòng combo hoặc các thành phần, tùy cách bán và cấu hình. Chiết khấu, phụ thu và làm tròn cũng ảnh hưởng đến dữ liệu gửi đi. Vì vậy, hai bên cần nghiệm thu cả đơn có điều chỉnh giá, không chỉ xem đơn nguyên giá rồi áp dụng kết quả cho mọi giao dịch.
Dịch vụ hóa đơn xử lý phần chứng từ điện tử
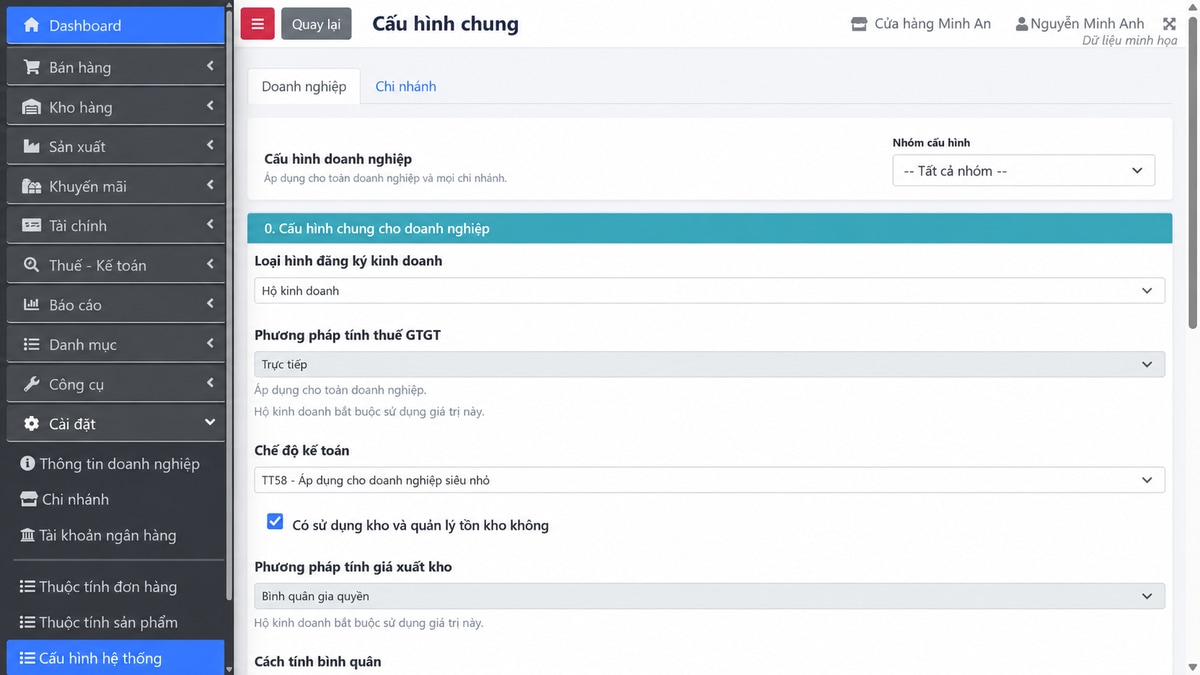
Màn hình cấu hình của DybiPOS thể hiện kết nối VinInvoice. Tài khoản dịch vụ, mẫu số, ký hiệu và thông tin thuế được thiết lập theo chi nhánh. Hai hệ thống trao đổi qua giao diện lập trình ứng dụng (API), tức kênh gửi dữ liệu và nhận phản hồi.
Khả năng tạo, ký, tra cứu hoặc tải bản thể hiện PDF phụ thuộc vào kết nối và dịch vụ đã triển khai. Khi có kết quả, POS lưu thông tin hóa đơn cùng đường dẫn tra cứu để người dùng mở lại. PDF tải được giúp đọc chứng từ, nhưng để kết luận trạng thái ký và xử lý của cơ quan thuế vẫn phải dựa vào kết quả tương ứng của dịch vụ, không chỉ vì mở được file.
“Đã xuất” và “đã ký” cần được phân biệt
DybiPOS có lựa chọn Xuất ký ngay. Khi bật, luồng tích hợp yêu cầu tạo và ký; khi tắt, luồng yêu cầu tạo chưa ký ngay theo khả năng dịch vụ. Trước khi triển khai, người phụ trách cần thống nhất lựa chọn này và kiểm kết quả trên chứng từ. Không nên hiểu rằng cứ lưu đơn là hóa đơn tự động phát hành thành công.
Ba nhóm trên danh sách giúp khoanh vùng công việc:
- Đã xuất: POS đã có bản ghi kết quả hóa đơn. Cần mở chứng từ để xem tình trạng ký và các thông tin thực tế; nhãn này không tự xác nhận đã ký.
- Chưa xuất: chưa có bản ghi kết quả và chưa có lịch sử yêu cầu được ghi nhận trong POS. Xác định đúng bước lập hóa đơn của giao dịch để xử lý.
- Lỗi hóa đơn: chưa có bản ghi kết quả nhưng đã có lịch sử yêu cầu. Đọc thông báo và đối chiếu phía dịch vụ, nhất là khi mất kết nối khiến kết quả chưa rõ.
Bộ lọc ngày của danh sách hiện dùng ngày tạo đơn, không phải ngày phát hành hay ngày thu tiền. Vì thế, đơn cũ được xử lý hóa đơn hôm nay vẫn có thể nằm ngoài khoảng lọc đang chọn. Xem hướng dẫn quản lý và phát hành hóa đơn từ đơn bán để thao tác từng màn hình.
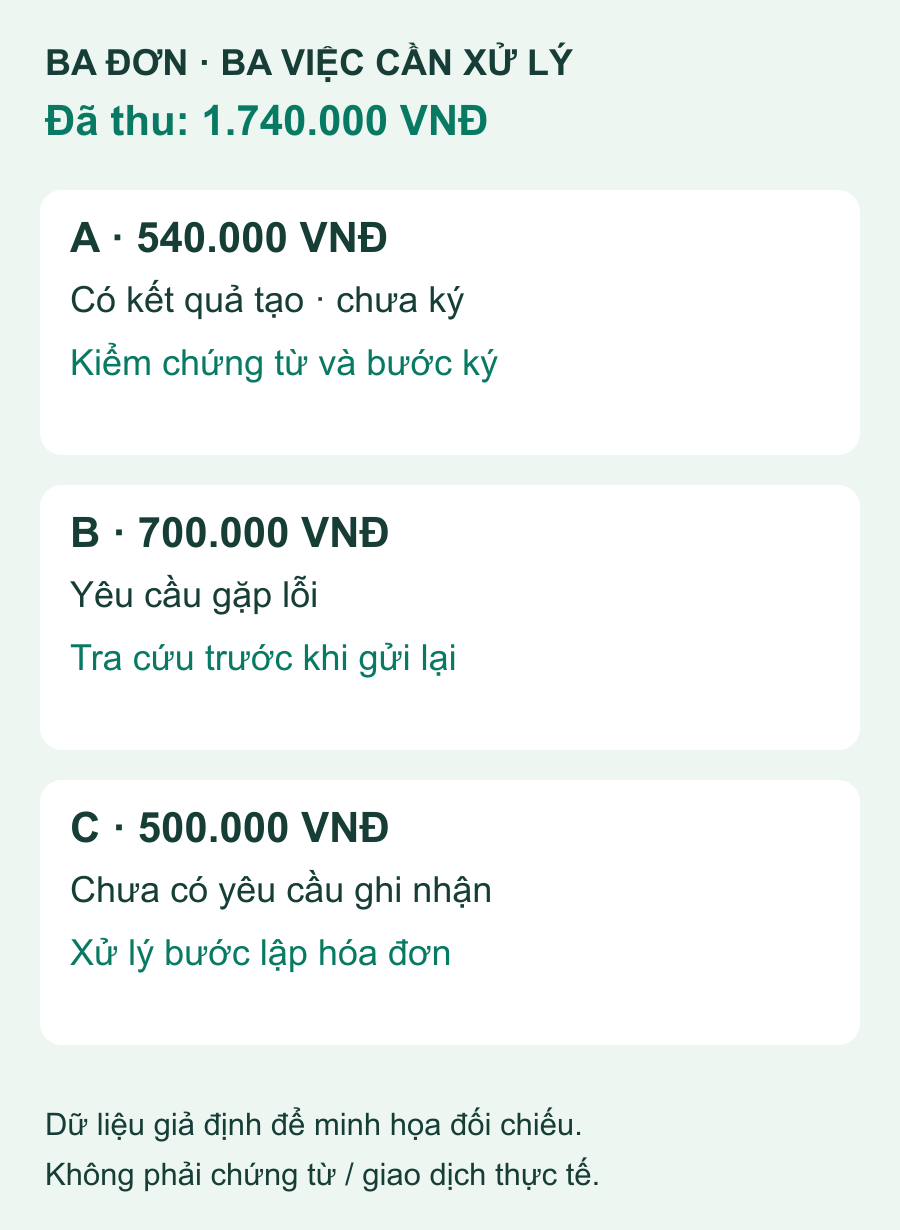
Sơ đồ dữ liệu giả định để giải thích việc đối chiếu. Đây không phải ảnh màn hình, hóa đơn đã phát hành hay kết quả nghiệm thu của khách hàng.
Ví dụ: thu đủ 1.740.000 VNĐ nhưng hóa đơn chưa cùng trạng thái
Giả sử cửa hàng có ba đơn đã hoàn thành trong cùng chi nhánh và cùng ngày tạo đơn. Đơn A bán 3 sản phẩm, giá cuối cùng 180.000 VNĐ/sản phẩm; đơn B bán 2 sản phẩm, giá cuối cùng 350.000 VNĐ/sản phẩm; đơn C bán 4 sản phẩm, giá cuối cùng 125.000 VNĐ/sản phẩm. Cả ba đã thu đủ tiền.
Ví dụ này nhằm đối chiếu mã đơn, giá trị và trạng thái xử lý; đây không phải giao dịch thật hay phép tính thuế. Giả định giá cuối cùng đã bao gồm khoản thuế áp dụng nếu có, không phát sinh giảm giá, phụ thu, làm tròn, Combo hay trả hàng. Không dùng ví dụ để chọn thuế suất hoặc loại hóa đơn.
- Đơn A: 3 × 180.000 VNĐ = 540.000 VNĐ. POS đã lưu kết quả lập hóa đơn, nhưng trong tình huống này cửa hàng chọn tạo chưa ký ngay. Người phụ trách mở chứng từ và hoàn tất bước ký theo quy trình đã thống nhất.
- Đơn B: 2 × 350.000 VNĐ = 700.000 VNĐ. POS ghi nhận yêu cầu gặp lỗi, chưa có bản ghi kết quả. Khoản thu vẫn là 700.000 VNĐ; không thu tiền lần nữa để sửa lỗi hóa đơn. Nếu kết quả phía dịch vụ chưa rõ, tra cứu yêu cầu trước khi quyết định gửi lại.
- Đơn C: 4 × 125.000 VNĐ = 500.000 VNĐ. Chưa có yêu cầu được ghi nhận; người xử lý cần thực hiện đúng bước lập hóa đơn của giao dịch.
Tổng tiền đã thu là 540.000 VNĐ + 700.000 VNĐ + 500.000 VNĐ = 1.740.000 VNĐ. Trong ví dụ, chỉ 540.000 VNĐ gắn với bản ghi kết quả hóa đơn trong POS; 1.200.000 VNĐ còn lại thuộc hai đơn cần xử lý theo cách khác nhau. Ngay cả khoản 540.000 VNĐ cũng chưa đủ căn cứ kết luận đã ký. Phân loại như vậy giúp giao đúng việc cho người phụ trách, thay vì gửi lại cả ba đơn hoặc coi thu đủ tiền là đã xong hóa đơn.
Đối chiếu cuối ca giúp phát hiện chênh lệch vận hành nhưng không phải căn cứ để trì hoãn lập hóa đơn. Cửa hàng vẫn cần thực hiện đúng thời điểm và cách xử lý áp dụng cho từng giao dịch.
Cần chuẩn bị gì để tích hợp chạy đúng tại cửa hàng?
Hãy bắt đầu triển khai từ chi nhánh thực sự bán hàng: hồ sơ pháp lý, thông tin thuế, tài khoản dịch vụ, mẫu số và ký hiệu phải thuộc đúng đơn vị. Người quản lý cần thống nhất với người phụ trách hóa đơn về phương pháp thuế, cách thể hiện chiết khấu/phụ thu và độ chính xác thành tiền. Lưu cấu hình chỉ xác nhận giá trị đã được lưu, chưa chứng minh dịch vụ đã chấp nhận hay hóa đơn đã phát hành.
Tiếp theo là dữ liệu người mua và hàng bán. Nhân viên cần biết lúc nào chọn cá nhân, lúc nào chọn doanh nghiệp, ai kiểm tên và thông tin trên chứng từ. Mã hàng, đơn vị tính và cách bán Combo phải được hiểu thống nhất giữa đơn POS và hóa đơn. Hướng dẫn cấu hình hóa đơn và làm tròn trình bày vị trí nhập và ý nghĩa từng lựa chọn.
Cuối cùng, hãy phân công rõ khi có lỗi: ai theo dõi đơn chưa có kết quả, ai tra cứu với nhà cung cấp và ai quyết định cách xử lý chứng từ sai. Nếu khách trả hàng, cần đối chiếu riêng giao dịch tiền hoàn và yêu cầu hóa đơn điều chỉnh. Không tạo thêm đơn bán hay tự sửa hóa đơn đã phát hành chỉ để làm các số tổng khớp nhau.
Phạm vi hỗ trợ cần được xác nhận bằng kết quả nghiệm thu
DybiPOS cung cấp phần quản lý giao dịch, dựng dữ liệu và lưu kết quả tích hợp. Khả năng sử dụng cụ thể phụ thuộc vào nhà cung cấp hóa đơn, quyền tài khoản, cấu hình, gói dịch vụ và phiên bản đang triển khai. Không mặc định tài khoản của nhà cung cấp bất kỳ đều kết nối được hoặc mọi gói đều đã bao gồm hóa đơn, chữ ký và phí dịch vụ.
Buổi nghiệm thu nên kiểm tra đơn có thông tin người mua đúng, đơn có chiết khấu hoặc phụ thu, trường hợp tạo chưa ký và tạo có ký nếu đơn vị dùng cả hai, cùng cách nhận biết yêu cầu chưa rõ kết quả. Với mỗi tình huống, hãy đối chiếu mã đơn, số tiền, kết quả ở POS và chứng từ phía dịch vụ. Ảnh chụp hoặc biên bản làm bằng chứng phải thuộc đúng môi trường đã kiểm; sơ đồ minh họa không thay cho kết quả phát hành thật.
Tích hợp hóa đơn không thay việc xác định nghĩa vụ pháp lý
Cần phân biệt hóa đơn điện tử khởi tạo từ máy tính tiền với việc in phiếu bán hàng hoặc lưu bản PDF. Việc xác định đúng loại hóa đơn, nội dung, thời điểm lập và cách xử lý sai sót phụ thuộc vào quy định áp dụng và giao dịch thực tế. Bật kết nối phần mềm không tự thay thế trách nhiệm này.
Nghị định 254/2026/NĐ-CP quy định về hóa đơn điện tử, chứng từ điện tử và có hiệu lực từ 01/07/2026. Khi xem tài liệu triển khai theo Nghị định 70/2025/NĐ-CP hoặc Thông tư 32/2025/TT-BTC, cần đối chiếu quy định hiện hành cho đơn vị, thay vì chỉ dựa vào hướng dẫn của năm 2025. Bài này không xác định nghĩa vụ theo một ngưỡng doanh thu chung cho mọi cửa hàng. Xem thêm kiến thức về hóa đơn điện tử từ máy tính tiền khi chuẩn bị trao đổi với người phụ trách hóa đơn.
Xem demo theo quy trình hóa đơn của bạn
Nếu đang nhập lại đơn vào dịch vụ hóa đơn, hãy chọn một giao dịch tiêu biểu để xem dữ liệu nào có thể dùng lại, phần nào vẫn cần người phụ trách xác nhận. Nếu đã tích hợp nhưng thường phải dò lỗi, nên xem cả luồng phản hồi và cách đối chiếu thay vì chỉ xem nút phát hành.
Đăng ký tư vấn DybiPOS với Dybi, nêu nhà cung cấp hóa đơn đang dùng, số chi nhánh và tình huống cần xử lý. Bạn có thể xem các gói phần mềm bán hàng, giải pháp quản lý bán hàng cho hộ kinh doanh và phần mềm tích hợp sổ kế toán để chọn phạm vi triển khai phù hợp.