Hộ kinh doanh vượt 1 tỷ đồng đăng ký hóa đơn điện tử khi nào?
Phân biệt ngưỡng trên 1 tỷ đồng, hạn đăng ký 30 ngày từ cuối kỳ vượt ngưỡng và các ngoại lệ theo quy định hóa đơn điện tử năm 2026.
Hộ kinh doanh đang bán đều mỗi ngày có thể vượt mốc doanh thu 1 tỷ đồng trước khi kết thúc năm. Khi đó, việc cần làm không chỉ là tính lại nghĩa vụ thuế: cửa hàng còn phải xác định mình đã thuộc diện dùng hóa đơn điện tử hay chưa, đăng ký theo hình thức nào và trong thời hạn bao lâu.
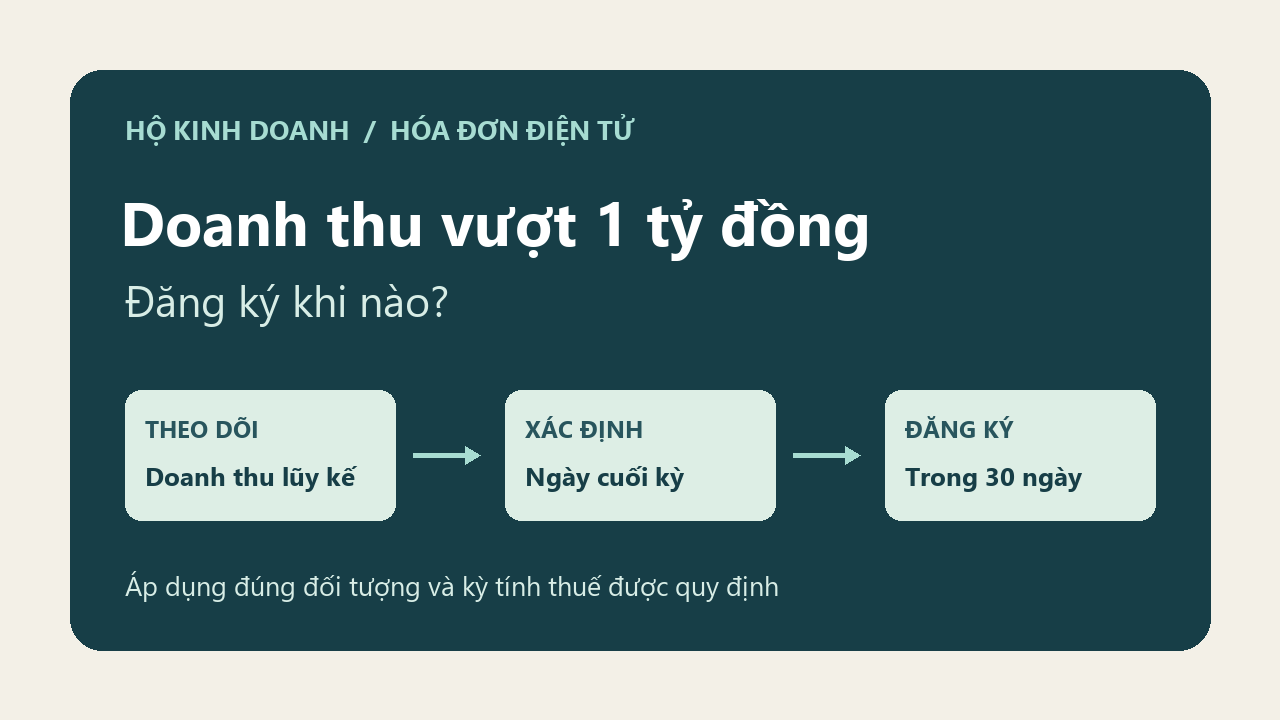
Với hộ mới kinh doanh hoặc năm trước chưa vượt ngưỡng, chưa đăng ký hóa đơn điện tử, quy định tại khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP, được sửa đổi bởi khoản 2 Điều 1 Nghị định 141/2026/NĐ-CP, đặt thời hạn đăng ký trong 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 1 tỷ đồng. Cần đọc đủ điều kiện này để tránh nhầm thành 30 ngày từ ngày mở cửa hàng, từ đơn hàng vượt mốc hoặc từ cuối năm.
Quy định hóa đơn nào đang áp dụng?
Từ ngày 01/07/2026, Nghị định 254/2026/NĐ-CP là căn cứ về hóa đơn điện tử, chứng từ điện tử; Thông tư 91/2026/TT-BTC hướng dẫn thủ tục và biểu mẫu. Điều 43 Nghị định 254 quy định Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP hết hiệu lực; khoản 2 Điều 25 Thông tư 91 cũng quy định Thông tư 32/2025/TT-BTC hết hiệu lực từ thời điểm này.
Vì vậy, hướng dẫn cũ chỉ dẫn Nghị định 70 và Thông tư 32 cần được đọc trong bối cảnh thời điểm áp dụng. Riêng thời hạn 30 ngày nêu trên nằm trong quy định về hộ kinh doanh của Nghị định 68 đã được Nghị định 141 sửa đổi, không phải một thời hạn mới tính lại cho mọi hộ từ ngày 01/07/2026.
Quy định chuyển tiếp tại Điều 44 Nghị định 254 và Điều 24 Thông tư 91 xử lý các vấn đề như hóa đơn đặt in, biên lai giấy, hợp đồng dịch vụ và hóa đơn cũ đã lập sai. Các điều này không đặt ra một đợt gia hạn chung cho hộ kinh doanh đăng ký hóa đơn điện tử.
Đúng 1 tỷ đồng và trên 1 tỷ đồng khác nhau thế nào?
Điểm d khoản 1 Điều 6 Nghị định 254 xác định hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Một trường hợp khác cũng thuộc diện áp dụng là hộ, cá nhân kinh doanh bán tài sản phải đăng ký quyền sở hữu hoặc quyền sử dụng.
Xét riêng điều kiện doanh thu, 1.000.000.000 VNĐ chưa phải là trên 1 tỷ đồng; 1.000.000.001 VNĐ đã vượt mốc. Hộ từ 1 tỷ đồng trở xuống, đáp ứng điều kiện và có nhu cầu, có thể đăng ký sử dụng theo quy định. Tuy nhiên, không nên chỉ nhìn doanh thu để kết luận mọi giao dịch đều được miễn hóa đơn: còn phải xét hoạt động kinh doanh, việc bán tài sản và các trường hợp tại Điều 6, Điều 7 Nghị định 254.
Nếu một hộ có nhiều cửa hàng, quy định tại khoản 5 Điều 8 Nghị định 68 sau sửa đổi yêu cầu dùng mã số thuế của hộ cho các cửa hàng và ghi rõ mã địa điểm kinh doanh trên hóa đơn. Việc mở thêm điểm bán không biến mỗi điểm thành một hộ độc lập để tự chia ngưỡng.
Hạn 30 ngày được tính từ kỳ nào?
Trường hợp cần theo dõi là hộ mới ra kinh doanh hoặc hộ có doanh thu năm trước chưa trên 1 tỷ đồng, chưa đăng ký sử dụng hóa đơn điện tử, nhưng doanh thu trong năm vượt ngưỡng. Hộ phải theo dõi doanh thu lũy kế từ đầu năm, xác định kỳ tính thuế có số lũy kế vượt 1 tỷ đồng, rồi tính thời hạn đăng ký từ ngày cuối cùng của kỳ đó.
Ví dụ giả định: một hộ bán hàng thông thường, không thuộc trường hợp miễn tại Điều 7, năm 2025 có doanh thu 900.000.000 VNĐ và chưa đăng ký hóa đơn điện tử. Giả sử kỳ tính thuế liên quan được xác định theo quý; doanh thu năm 2026 của hộ như sau:
- Quý I: 320.000.000 VNĐ.
- Quý II: 330.000.000 VNĐ; lũy kế sáu tháng là 650.000.000 VNĐ.
- Quý III: 420.000.000 VNĐ; lũy kế đến 30/09 là 1.070.000.000 VNĐ.
Phép tính là 320.000.000 + 330.000.000 + 420.000.000 = 1.070.000.000 VNĐ, vượt ngưỡng 70.000.000 VNĐ. Kỳ vượt ngưỡng trong giả định này là quý III, kết thúc ngày 30/09/2026. Khoảng 30 ngày kể từ mốc đó kết thúc ngày 30/10/2026. Hộ cần hoàn tất việc đăng ký trong thời hạn này, không chờ đến ngày 31/12 mới bắt đầu làm hồ sơ.
Ngày một đơn hàng đẩy tổng doanh thu vượt mốc là tín hiệu để chuẩn bị ngay, nhưng căn cứ tính 30 ngày vẫn là ngày cuối kỳ tính thuế theo quy định. Ví dụ trên dùng kỳ quý làm giả định, không có nghĩa mọi trường hợp đều được tự chọn kỳ quý. Nếu hộ đã thuộc diện bắt buộc hoặc đã đăng ký từ trước, không dùng ví dụ này để tự tính thêm một khoảng chờ mới.
Có bắt buộc đổi sang hóa đơn từ máy tính tiền?
Điểm c khoản 1 Điều 6 Nghị định 254 quy định việc sử dụng hóa đơn điện tử từ máy tính tiền đối với hoạt động bán trực tiếp cho người tiêu dùng trong các nhóm được liệt kê, chẳng hạn siêu thị, bán lẻ hàng hóa thuộc phạm vi quy định, ăn uống, nhà hàng, khách sạn và một số dịch vụ phục vụ cá nhân.
Cũng tại điểm này, tổ chức, hộ và cá nhân kinh doanh bán trực tiếp cho người tiêu dùng đã đăng ký sử dụng hóa đơn điện tử theo điểm a hoặc điểm b thì không bắt buộc đăng ký hóa đơn điện tử từ máy tính tiền. Bởi vậy, cần kiểm hình thức đã đăng ký và thông báo của cơ quan thuế trước khi mua thêm thiết bị hoặc đổi hệ thống.
Hóa đơn điện tử từ máy tính tiền là một hình thức hóa đơn có kết nối, chuyển dữ liệu theo quy định. Tờ giấy in từ phần mềm bán hàng hoặc máy in nhiệt không tự trở thành hóa đơn điện tử chỉ vì được in ngay tại quầy. Bạn có thể xem thêm bài giải thích hóa đơn điện tử từ máy tính tiền để phân biệt chứng từ và luồng bán hàng.
Những ngoại lệ nào cần kiểm trước khi đăng ký?
Điều 7 Nghị định 254 quy định các trường hợp không phải sử dụng hóa đơn điện tử. Với hộ kinh doanh, những nhóm đáng chú ý gồm:
- Bán hàng hóa, dịch vụ thuộc trường hợp được lập bảng kê thu mua theo pháp luật thuế thu nhập doanh nghiệp, trừ trường hợp đã đăng ký sử dụng hóa đơn điện tử.
- Có thu nhập từ cho thuê bất động sản; hoặc cung cấp sản phẩm, dịch vụ nội dung thông tin về giải trí, trò chơi điện tử, phim số, ảnh số, nhạc số, quảng cáo số cho tổ chức, cá nhân ở nước ngoài.
- Làm đại lý xổ số, đại lý bảo hiểm hoặc đại lý bán hàng đa cấp và đã được doanh nghiệp tương ứng khấu trừ thuế theo quy định.
Đây là các ngoại lệ gắn với đúng hoạt động và điều kiện. Chẳng hạn, việc doanh nghiệp bảo hiểm đã khấu trừ thuế cho khoản hoa hồng đại lý không tự miễn hóa đơn cho một hoạt động bán lẻ hàng hóa khác của cùng cá nhân. Nếu có nhiều nguồn thu, nên tách từng hoạt động để đối chiếu, thay vì gắn nhãn miễn cho toàn bộ cửa hàng.
Đăng ký và theo dõi kết quả ra sao?
Theo Điều 6 Thông tư 91, hộ kinh doanh thông thường đăng ký thông qua tổ chức cung cấp dịch vụ hóa đơn điện tử, bằng Mẫu số 01/ĐKTĐ-HĐĐT tại Phụ lục III. Hộ cần chuẩn bị thông tin người nộp thuế, mã số thuế, cơ quan thuế quản lý, người đại diện, thông tin định danh, điện thoại, thư điện tử và hình thức hóa đơn đăng ký. Các trường hợp được miễn phí dịch vụ có kênh thực hiện theo quy định riêng tại điều này.
Sau khi gửi, thông báo tiếp nhận hồ sơ chưa phải là thông báo chấp nhận sử dụng. Hệ thống còn đối chiếu dữ liệu, yêu cầu xác nhận thông tin và có thể yêu cầu giải trình hoặc bổ sung tài liệu. Hãy theo dõi thư điện tử, điện thoại đã khai và thông báo của cơ quan thuế, đồng thời giữ hồ sơ đã gửi cùng kết quả chấp nhận hoặc không chấp nhận. Không nên để đến ngày cuối mới gửi rồi bỏ qua yêu cầu xác nhận.
Cửa hàng nên chuẩn bị dữ liệu gì từ bây giờ?
Việc theo dõi ngưỡng sẽ dễ hơn nếu cửa hàng chốt doanh thu theo kỳ và giữ được số lũy kế từ đầu năm. Mỗi lần chốt, nên lưu số doanh thu, các khoản điều chỉnh có chứng từ, kỳ tính thuế, ngày cuối kỳ và người phụ trách đăng ký. Với nhiều điểm bán, giữ dữ liệu theo từng địa điểm rồi đối chiếu tổng của hộ; tránh vừa bỏ sót doanh thu vừa cộng một giao dịch hai lần khi tổng hợp từ nhiều báo cáo.
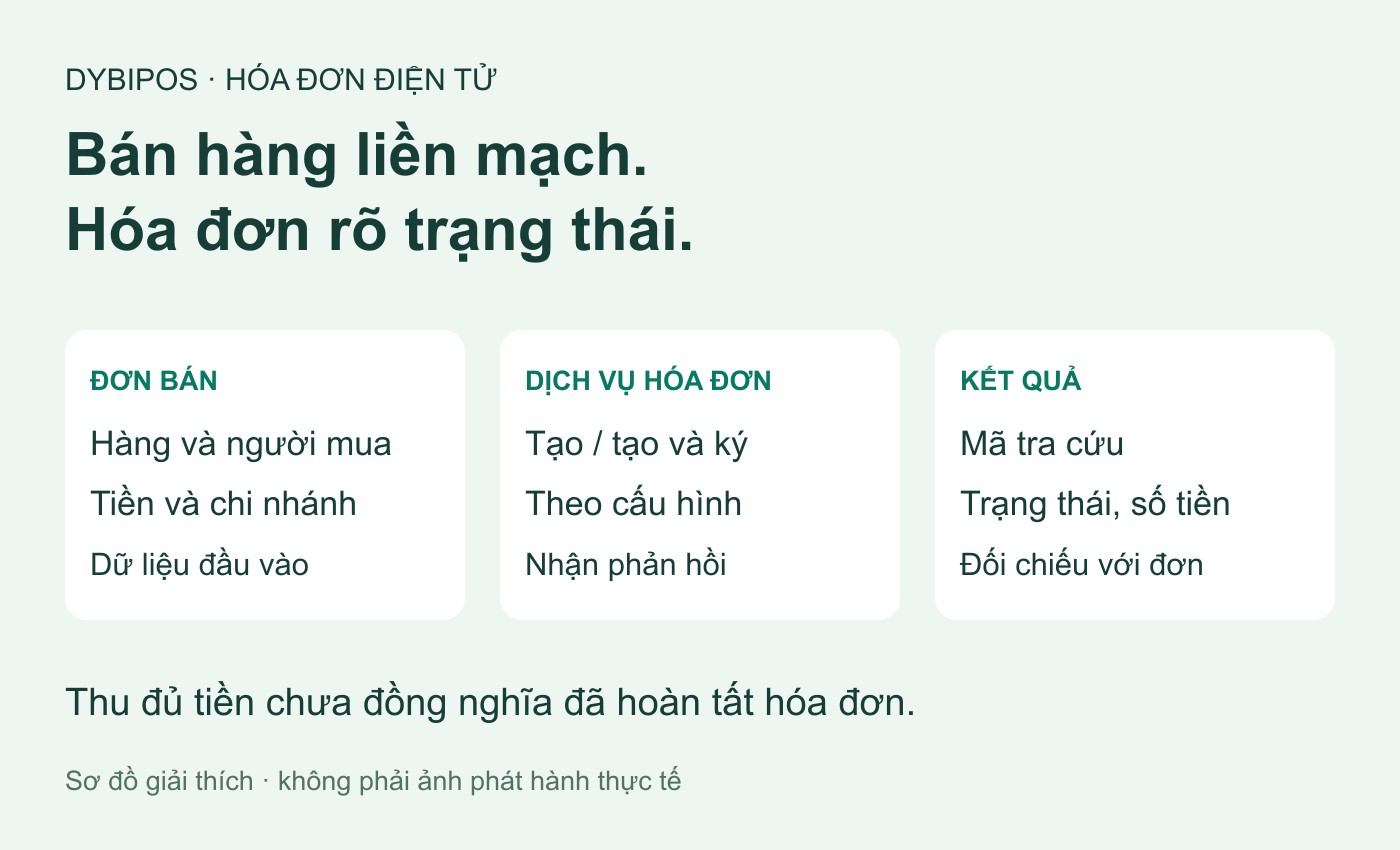
Sau khi đăng ký, cần nối đơn bán hàng với số hóa đơn, ngày lập và kết quả xử lý thực tế. Trạng thái đã thanh toán của đơn không thay thế trạng thái phát hành hóa đơn. Bài phần mềm bán hàng tích hợp hóa đơn điện tử giải thích rõ hơn cách đối chiếu hai luồng này. Còn nghĩa vụ thông báo doanh thu năm của hộ có cách xác định và thời hạn riêng; xem hướng dẫn thông báo doanh thu hộ kinh doanh năm 2026 để không nhầm với hạn đăng ký hóa đơn.