Doanh thu tăng nhưng lợi nhuận giảm: kiểm tra từ đâu?
Ví dụ hai kỳ giúp tìm đủ phần lợi nhuận bị giảm do cơ cấu hàng, giá bán, giá vốn, ưu đãi, trả hàng và chi phí, dù doanh thu vẫn tăng.
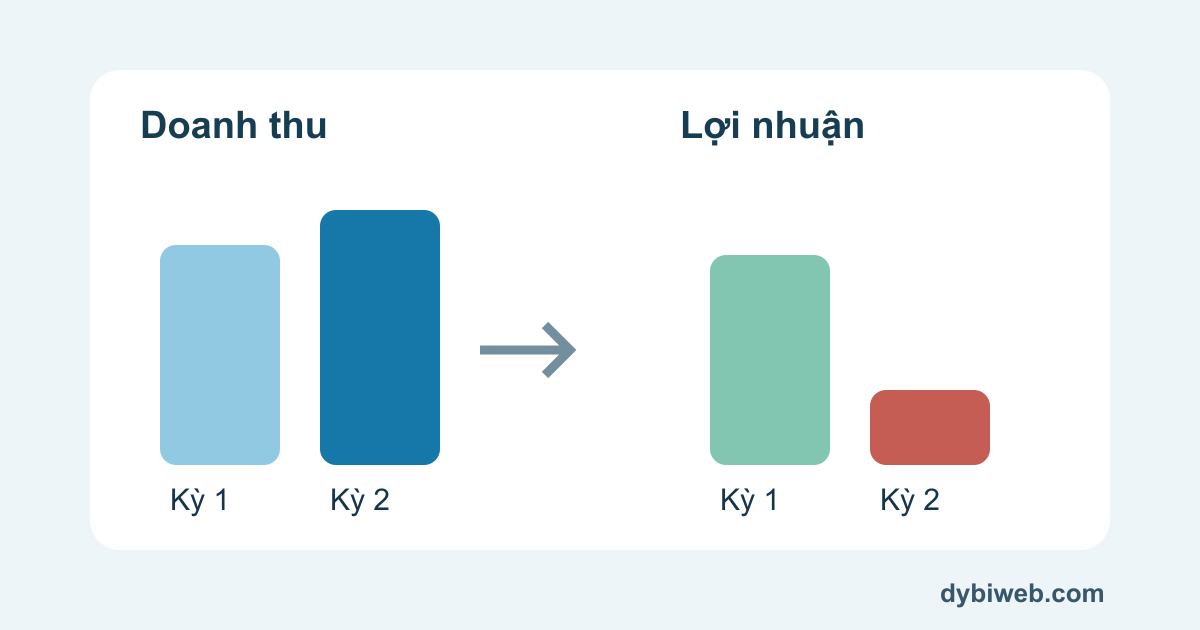
Tháng này cửa hàng có thêm đơn, doanh thu cũng cao hơn tháng trước, vậy mà lợi nhuận lại giảm. Lúc này, đừng vội cắt quảng cáo hay tăng giá đồng loạt. Hãy xem phần lãi giảm đến từ đâu: cửa hàng bán nhiều hơn những mặt hàng có biên lãi thấp, giảm giá nhiều hơn, giá vốn tăng, khách trả hàng hay chi phí vận hành tăng.
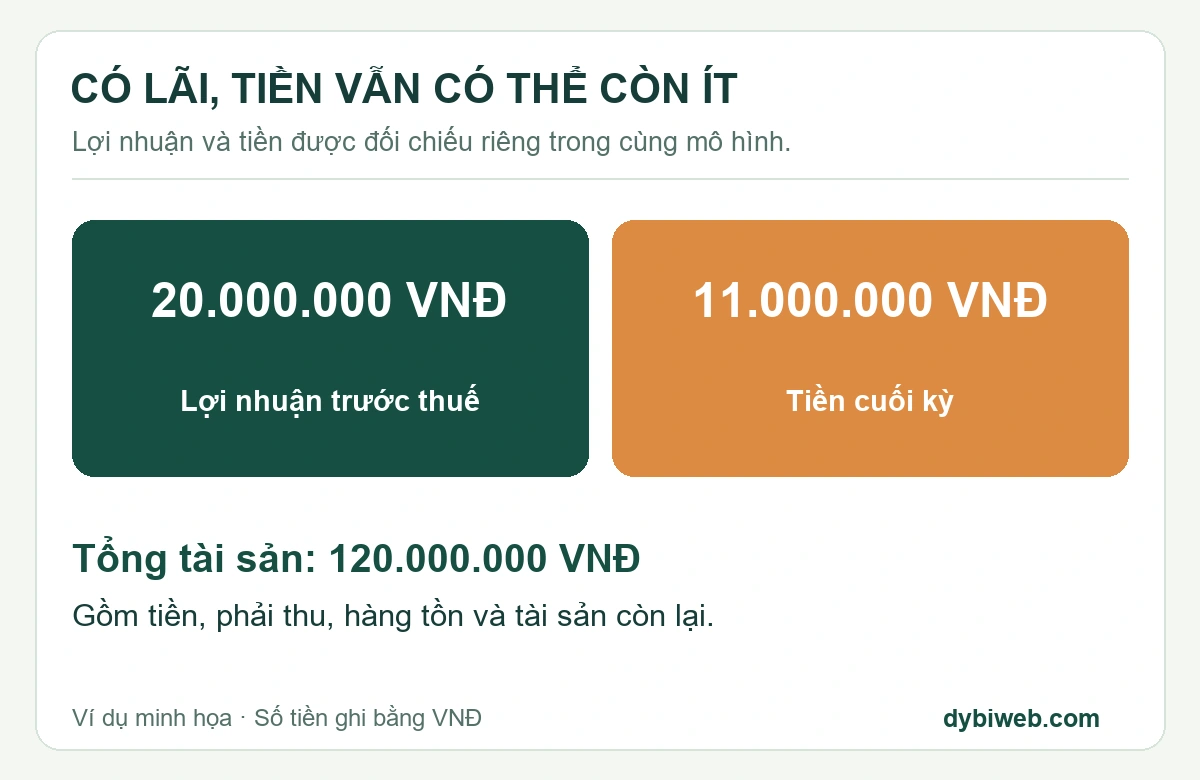
Để tìm ra nguyên nhân, hãy tính riêng tác động của từng thay đổi rồi cộng lại. Tổng các khoản đó cần giải thích được toàn bộ chênh lệch lợi nhuận giữa hai kỳ. Trong ví dụ dưới đây, doanh thu thuần tăng từ 155.000.000 VNĐ lên 164.920.000 VNĐ, nhưng lợi nhuận trước thuế lại giảm từ 26.900.000 VNĐ còn 9.270.000 VNĐ.
Trước tiên, hai kỳ có đang được tính theo cùng cách không?
Trước hết, hãy so sánh cùng một cửa hàng hoặc cùng nhóm chi nhánh, chọn hai khoảng thời gian có thể so sánh và dùng cùng cách xử lý thuế. Nếu kỳ này có thêm điểm bán hoặc cửa hàng mở cửa nhiều ngày hơn, cần tách phần phát sinh thêm ra để xem riêng. Khi đó mới có cơ sở kết luận cửa hàng cũ có bán tốt hơn hay không. Tiền khách trả nợ cũ cũng phải tách khỏi doanh thu bán hàng trong kỳ.
Tiếp theo, đối chiếu các giao dịch đã hoàn tất bán hàng, hàng trả lại, khoản giảm giá, giá vốn và chi phí của từng kỳ. Đơn nào chưa đủ giá vốn, khoản chi phí nào còn thiếu thì cần xử lý dữ liệu trước khi phân tích. Lợi nhuận thấp vì ghi thiếu doanh thu và lợi nhuận thấp vì bán hàng kém hiệu quả là hai tình huống cần phân biệt.
Nếu cần xem lại ý nghĩa từng chỉ tiêu, bạn có thể đọc cách tính lợi nhuận cửa hàng. Phần dưới tập trung vào việc tìm nguyên nhân thay đổi giữa hai kỳ.
Ví dụ: doanh thu tăng 6,4% nhưng lợi nhuận giảm
Giả sử một cửa hàng bán hai mặt hàng A và B, cùng đơn vị chiếc. Hai kỳ đều có 30 ngày và cùng phạm vi cửa hàng. Các số tiền trong ví dụ chưa gồm thuế GTGT, chưa tính thuế thu nhập; cửa hàng không có thu nhập hoặc chi phí khác ngoài những khoản được liệt kê. Đây là số liệu giả định để minh họa cách phân tích, không phải báo cáo của một cửa hàng thực tế.
Trong ví dụ này, giá bán là giá trước khoản giảm giá bổ sung. Giá vốn một chiếc được lấy theo giá xuất kho, đã tính đủ chi phí thu mua theo phương pháp cửa hàng áp dụng; đó không chỉ là giá mua gần nhất. Để dễ theo dõi phép tính, ví dụ giả định mỗi mặt hàng có cùng giá bán và giá vốn trong từng kỳ.
Kỳ 1: bán 1.000 chiếc, lợi nhuận 26.900.000 VNĐ
- Hàng A: bán 600 chiếc × 200.000 VNĐ = 120.000.000 VNĐ. Giá vốn 600 × 120.000 VNĐ = 72.000.000 VNĐ.
- Hàng B: bán 400 chiếc × 100.000 VNĐ = 40.000.000 VNĐ. Giá vốn 400 × 70.000 VNĐ = 28.000.000 VNĐ.
- Tổng tiền hàng trước giảm giá và trả hàng: 160.000.000 VNĐ; giá vốn trước trả hàng: 100.000.000 VNĐ.
- Khoản giảm giá bổ sung của các đơn giữ lại: 2.000.000 VNĐ.
- Khách trả 10 chiếc A và 10 chiếc B, giảm doanh thu 3.000.000 VNĐ. Hàng còn bán được, nhập lại đúng giá vốn đã xuất: 1.200.000 VNĐ + 700.000 VNĐ = 1.900.000 VNĐ.
- Chi phí ngoài giá vốn thuộc kỳ: 30.000.000 VNĐ.
Doanh thu thuần = 160.000.000 VNĐ − 2.000.000 VNĐ − 3.000.000 VNĐ = 155.000.000 VNĐ. Giá vốn sau trả hàng = 100.000.000 VNĐ − 1.900.000 VNĐ = 98.100.000 VNĐ.
Lãi gộp = 155.000.000 VNĐ − 98.100.000 VNĐ = 56.900.000 VNĐ. Trừ chi phí 30.000.000 VNĐ, lợi nhuận trước thuế của kỳ 1 là 26.900.000 VNĐ.
Kỳ 2: bán 1.200 chiếc, lợi nhuận chỉ còn 9.270.000 VNĐ
- Hàng A: bán 600 chiếc × 195.000 VNĐ = 117.000.000 VNĐ. Giá vốn 600 × 130.000 VNĐ = 78.000.000 VNĐ.
- Hàng B: bán 600 chiếc × 98.000 VNĐ = 58.800.000 VNĐ. Giá vốn 600 × 75.000 VNĐ = 45.000.000 VNĐ.
- Tổng tiền hàng trước giảm giá và trả hàng: 175.800.000 VNĐ; giá vốn trước trả hàng: 123.000.000 VNĐ.
- Khoản giảm giá bổ sung của các đơn giữ lại: 6.000.000 VNĐ.
- Khách trả 20 chiếc A và 10 chiếc B, giảm doanh thu 4.880.000 VNĐ. Hàng còn bán được, nhập lại giá vốn 2.600.000 VNĐ + 750.000 VNĐ = 3.350.000 VNĐ.
- Chi phí ngoài giá vốn thuộc kỳ: 36.000.000 VNĐ.
Doanh thu thuần = 175.800.000 VNĐ − 6.000.000 VNĐ − 4.880.000 VNĐ = 164.920.000 VNĐ. Giá vốn sau trả hàng = 123.000.000 VNĐ − 3.350.000 VNĐ = 119.650.000 VNĐ.
Lãi gộp = 164.920.000 VNĐ − 119.650.000 VNĐ = 45.270.000 VNĐ. Trừ chi phí 36.000.000 VNĐ, lợi nhuận trước thuế của kỳ 2 còn 9.270.000 VNĐ.
Doanh thu tăng 9.920.000 VNĐ, tương đương 6,4%, nhưng lợi nhuận giảm 17.630.000 VNĐ. Biên lãi gộp cũng giảm từ khoảng 36,71% xuống 27,45%. Nhìn riêng doanh thu hoặc số chiếc bán ra sẽ không thấy hết sự thay đổi này.
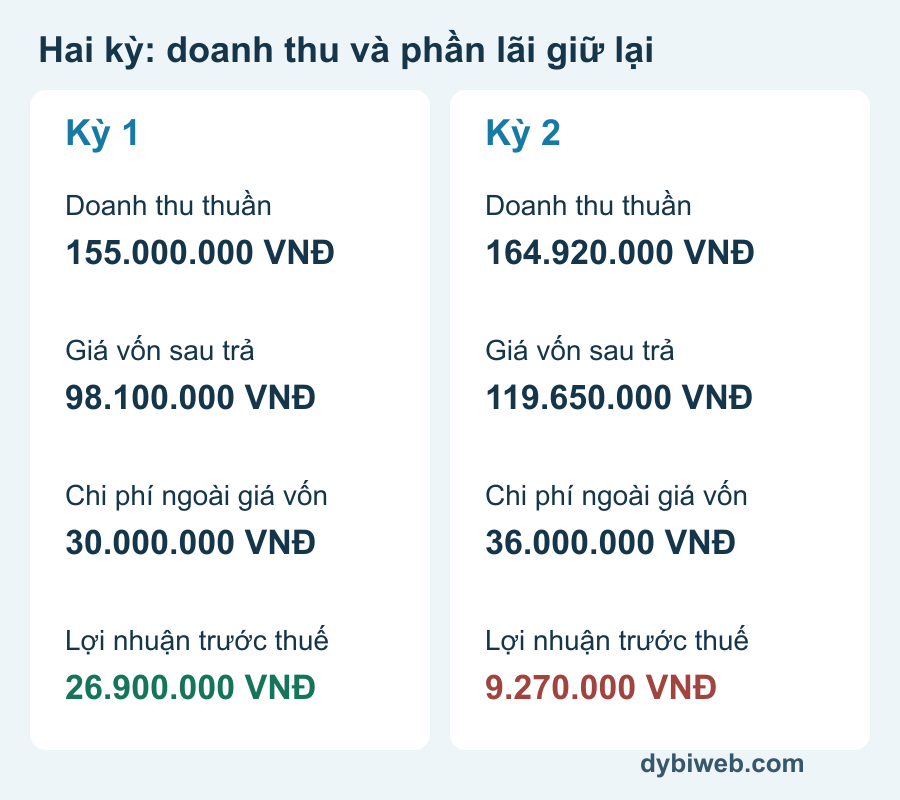
Doanh thu kỳ 2 cao hơn, nhưng giá vốn và chi phí tăng nhanh hơn. Số liệu giả định.
Tìm đủ 17.630.000 VNĐ lợi nhuận bị giảm bằng cách nào?
Bắt đầu với lợi nhuận kỳ 1 là 26.900.000 VNĐ, bạn lần lượt thay số lượng, tỷ trọng hàng A/B, giá bán, giá vốn, giảm giá, trả hàng và chi phí bằng số của kỳ 2. Mỗi bước chỉ tính phần thay đổi chưa được tính ở bước trước. Khi cộng đủ các bước, kết quả phải khớp 9.270.000 VNĐ.
Cách phân tích này thường được gọi là cầu nối lợi nhuận. Từng khoản tăng, giảm sẽ giải thích vì sao mức lãi của kỳ 1 chuyển thành mức lãi của kỳ 2. Thứ tự thay các yếu tố sẽ ảnh hưởng đến cách chia phần tác động, nên bạn cần ghi rõ và dùng nhất quán. Khi đã tính sản lượng và giá bán, đừng cộng thêm một khoản “doanh thu tăng”, vì như vậy sẽ tính trùng.
1. Bán thêm hàng: lợi nhuận tăng 12.000.000 VNĐ
Tổng lượng bán trước trả hàng tăng 20%, từ 1.000 lên 1.200 chiếc. Tạm giữ tỷ trọng kỳ 1 là 60% A và 40% B, số lượng mới sẽ là 720 chiếc A và 480 chiếc B. Lãi gộp một chiếc theo giá kỳ 1 là 80.000 VNĐ với A và 30.000 VNĐ với B.
Phần lãi tăng do sản lượng = 120 chiếc A × 80.000 VNĐ + 80 chiếc B × 30.000 VNĐ = 12.000.000 VNĐ. Ở bước này chưa thay khoản giảm giá, trả hàng và chi phí.
2. Bán nhiều hàng biên lãi thấp hơn: mất 6.000.000 VNĐ
Thực tế kỳ 2 bán 600 chiếc A và 600 chiếc B, thay vì 720 A và 480 B. Nghĩa là 120 chiếc A được thay bằng 120 chiếc B trong cơ cấu lượng bán. Theo lãi một chiếc của kỳ 1, tác động = −120 × 80.000 VNĐ + 120 × 30.000 VNĐ = giảm 6.000.000 VNĐ.
Như vậy, bán được nhiều hàng hơn vẫn có thể đem lại ít lãi hơn dự kiến. Điều đó chưa có nghĩa là phải bỏ hàng B. Bạn còn cần xem mặt hàng này có giúp bán kèm, thu hút khách hoặc tốn ít nguồn lực hơn không. Dù doanh số tăng, bạn vẫn cần kiểm tra tỷ trọng từng mặt hàng.
3. Giá bán giảm: mất thêm 4.200.000 VNĐ
Trên lượng bán thực tế kỳ 2, giá A giảm 5.000 VNĐ/chiếc và giá B giảm 2.000 VNĐ/chiếc. Tác động = 600 × (−5.000 VNĐ) + 600 × (−2.000 VNĐ) = giảm 4.200.000 VNĐ. Đây là thay đổi đơn giá trước giảm giá bổ sung, nên chưa cộng khoản ưu đãi ở bước 5.
4. Giá vốn tăng: mất thêm 9.000.000 VNĐ
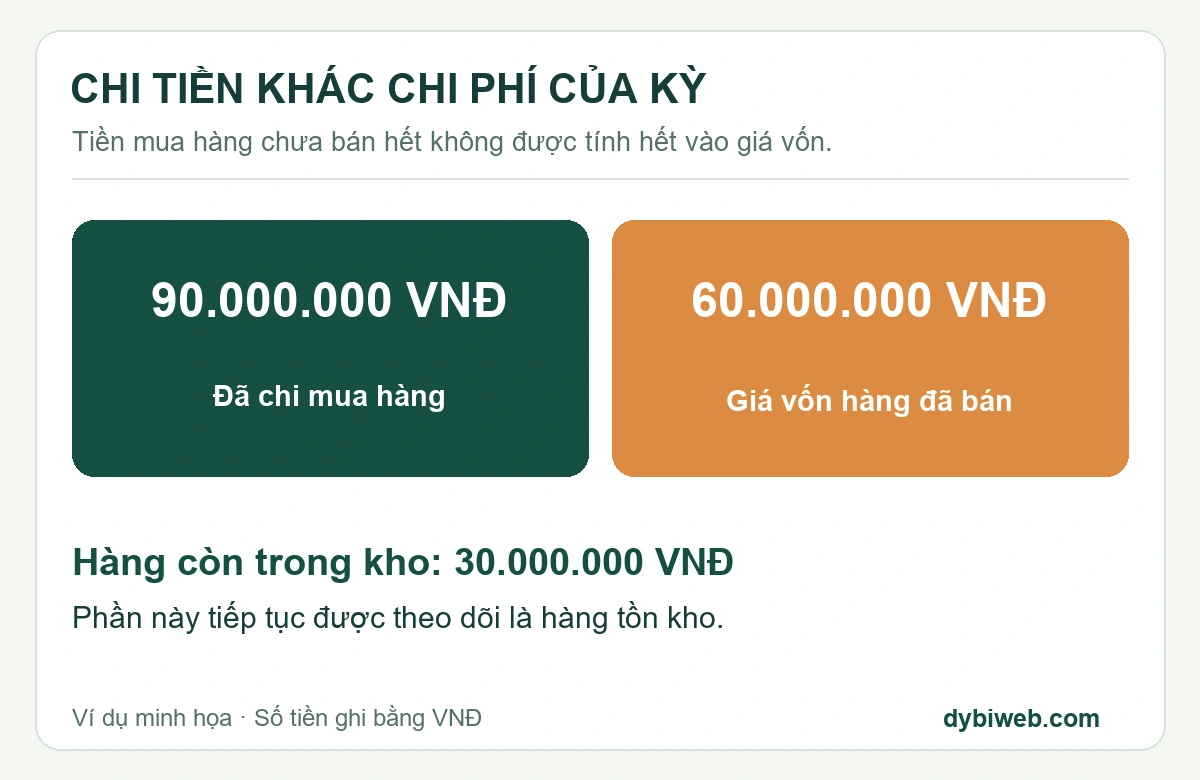
Giá vốn A tăng 10.000 VNĐ/chiếc, B tăng 5.000 VNĐ/chiếc. Trên lượng bán trước trả hàng kỳ 2, phần tăng = 600 × 10.000 VNĐ + 600 × 5.000 VNĐ = 9.000.000 VNĐ, làm lợi nhuận giảm tương ứng. Phần hoàn lại giá vốn của hàng trả được tính riêng ở bước 6 để không trừ hai lần.
Khi giá vốn tăng mạnh, bạn nên xem lại nguồn hàng, phí thu mua, cách quy đổi đơn vị và giá xuất kho. Đọc cách tính giá vốn xuất kho đúng để đối chiếu phương pháp; không sửa giá vốn chỉ để đạt mức lãi mong muốn.
5. Giảm giá bổ sung nhiều hơn: mất 4.000.000 VNĐ
Tổng giảm giá tăng từ 2.000.000 VNĐ lên 6.000.000 VNĐ, làm lợi nhuận giảm thêm 4.000.000 VNĐ. Ví dụ giả định khoản này chỉ nằm trên hàng khách giữ lại; hàng trả được hoàn theo giá bán đã nêu và không có ưu đãi chồng lên. Với dữ liệu thật, cần dùng giá trị trả sau phân bổ ưu đãi để tránh trừ cùng khoản hai lần.
6. Trả hàng: mất thêm 430.000 VNĐ
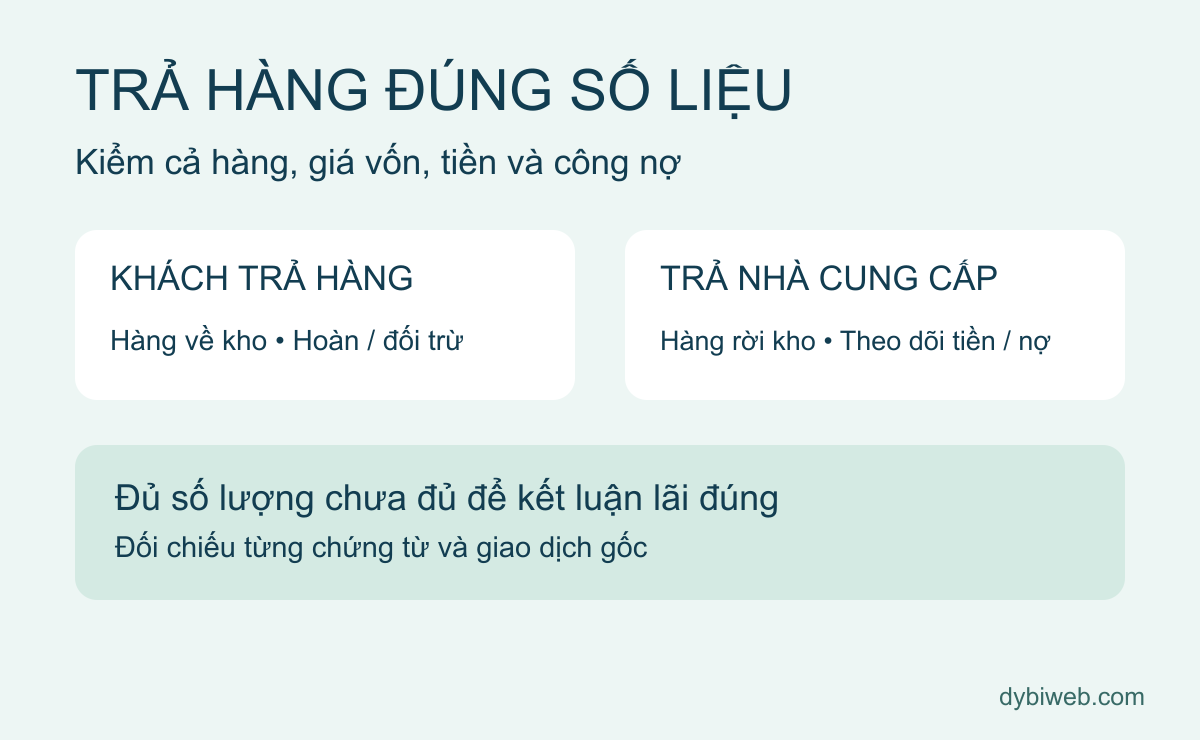
Không lấy toàn bộ tiền hoàn khách làm phần lãi mất đi khi hàng được nhập lại và còn bán được. Kỳ 1, tác động trả hàng lên lãi là 3.000.000 VNĐ doanh thu bị giảm − 1.900.000 VNĐ giá vốn được hoàn lại = 1.100.000 VNĐ. Kỳ 2 là 4.880.000 VNĐ − 3.350.000 VNĐ = 1.530.000 VNĐ. Chênh lệch làm lợi nhuận giảm thêm 430.000 VNĐ.
Nếu hàng trả bị hỏng hoặc không thể nhập lại đủ giá trị, phần tổn thất đó cần được tính thêm. Phí thu hồi và các chi phí thực tế phát sinh cũng phải đưa vào phần tương ứng. Riêng đơn đã hủy trước khi ghi nhận doanh thu thì không được trừ thêm như trường hợp hàng đã bán rồi bị trả lại.
7. Chi phí ngoài giá vốn tăng: mất 6.000.000 VNĐ
Giả sử 30.000.000 VNĐ chi phí kỳ 1 gồm thuê mặt bằng 10.000.000 VNĐ, nhân sự 12.000.000 VNĐ, quảng cáo 4.000.000 VNĐ, khấu hao và phân bổ 2.000.000 VNĐ, chi khác 2.000.000 VNĐ. Kỳ 2 giữ nguyên các khoản còn lại, tăng nhân sự lên 15.000.000 VNĐ và quảng cáo lên 7.000.000 VNĐ. Tổng chi phí thành 36.000.000 VNĐ, làm lợi nhuận giảm thêm 6.000.000 VNĐ.
Các khoản đang xét là chi phí thuộc kỳ, chưa được tính vào giá vốn. Vì thế, không thể lấy toàn bộ tiền đã chi để thay cho số chi phí này. Khi áp dụng, hãy dùng cách phân loại chi phí cửa hàng để kiểm các khoản trả trước, khấu hao và chi phí chưa trả tiền.
Đối chiếu cuối cùng: 26.900.000 VNĐ + 12.000.000 VNĐ − 6.000.000 VNĐ − 4.200.000 VNĐ − 9.000.000 VNĐ − 4.000.000 VNĐ − 430.000 VNĐ − 6.000.000 VNĐ = 9.270.000 VNĐ. Các tác động cộng lại bằng đúng mức giảm 17.630.000 VNĐ; không còn một khoản chênh lệch chưa giải thích.
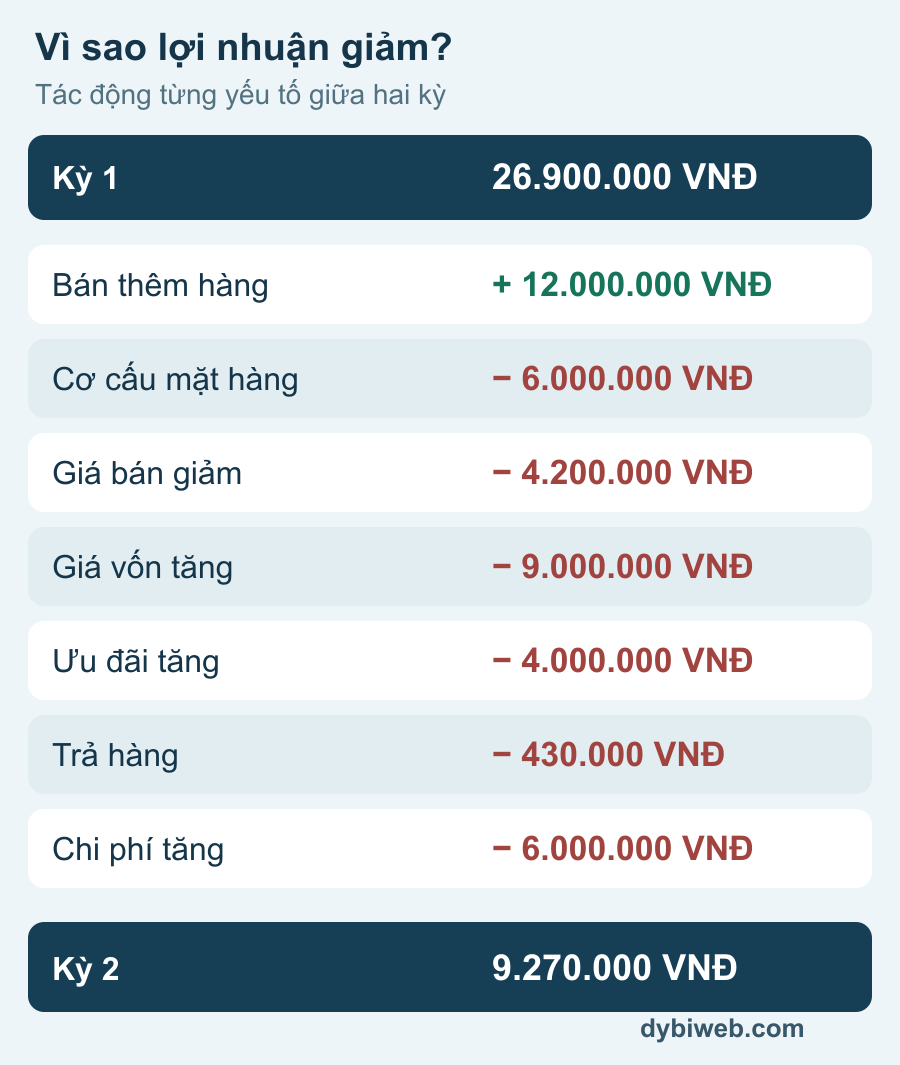
Bán thêm hàng giúp tăng lãi, nhưng không bù đủ tác động của cơ cấu hàng, giá bán, giá vốn, ưu đãi, trả hàng và chi phí.
Biết nguyên nhân rồi, nên xử lý việc nào trước?
Trong ví dụ này, giá vốn tăng khiến phần lãi giảm 9.000.000 VNĐ, lớn hơn khoản tăng riêng của chi phí nhân sự và quảng cáo là 6.000.000 VNĐ. Nếu chỉ cắt quảng cáo, cửa hàng vẫn chưa xử lý được nguyên nhân lớn nhất. Việc cần làm trước là kiểm tra dữ liệu và các khoản hình thành giá vốn, rồi mới xem lại điều kiện mua hàng hoặc mức giá bán phù hợp.
Tác động từ cơ cấu mặt hàng làm lãi giảm 6.000.000 VNĐ. Từ đó, bạn có thể xem lại cửa hàng đang giới thiệu, trưng bày và bán kèm những mặt hàng nào. Phần giảm đơn giá và ưu đãi cộng lại là 8.200.000 VNĐ, nên cần tính xem chương trình có tạo thêm lượng bán và phần lãi đủ bù hay khách chỉ mua cùng lượng hàng với giá thấp hơn. Cần kiểm chứng những điểm này trước khi quyết định, thay vì kết luận mọi ưu đãi đều nên dừng.
Với chi phí tăng thêm, hãy ghi rõ ai phụ trách, vì sao tăng và khi nào sẽ kiểm tra lại. Chẳng hạn, đợt quảng cáo mới có đem về khách mua hàng mà không trả lại, cùng phần lãi gộp đủ bù chi phí hay không? Khi chưa có dữ liệu chứng minh, chưa thể quy toàn bộ lượng bán tăng thêm cho quảng cáo.
Dùng Excel hay Dybi POS để kiểm tra số thực tế?
Nếu dùng Excel, bạn có thể lập hai bảng theo cùng mã hàng và đơn vị. Mỗi bảng cần có lượng bán, đơn giá trước ưu đãi, khoản giảm giá đã phân bổ, lượng hàng trả và tiền trả, giá vốn hàng bán, cùng giá vốn hàng nhập lại. Chi phí ngoài giá vốn được lập riêng theo kỳ. Hãy tính kết quả của hai kỳ trước, rồi phân tích từng thay đổi như ví dụ. Khoản nào chưa giải thích được thì quay lại giao dịch nguồn để tìm.
Nếu dùng Dybi POS, tài khoản chủ có thể lấy số đối chiếu từ các báo cáo Bán hàng, Sản phẩm bán chạy và Hiệu quả kinh doanh. Từ đó, bạn tra lại đơn hàng, chứng từ kho và khoản chi liên quan. Xem hướng dẫn đọc báo cáo POS khi cần thao tác. Khi xuất CSV, lưu ý chức năng Xuất trang CSV chỉ lấy những dòng trên trang đang xem. Bạn cần kiểm tra đã lấy đủ các trang trước khi dùng dữ liệu để phân tích.
Dấu “—” ở giá vốn không có nghĩa là 0. Tương tự, chỉ tiêu “LN sau chi phí ghi nhận” chỉ phản ánh những khoản chi nằm trong phạm vi tính của báo cáo, chưa đồng nghĩa với lợi nhuận kế toán sau thuế. Để xác định kết quả đầy đủ, bạn còn cần bổ sung khoản phân bổ, khấu hao, chi phí thiếu và nghĩa vụ thuế tương ứng. Cầu nối bảy bước trong bài là phần phân tích bạn thực hiện từ dữ liệu; các hình trên không minh họa một báo cáo tự động có sẵn với cách tính này.
Khi dùng số liệu cho kế toán và thuế, cần đối chiếu chế độ áp dụng và chứng từ thực tế; doanh nghiệp có thể tra cứu Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp. Bộ số liệu quản trị giả định ở đây không xác định số thuế phải nộp cho mọi mô hình cửa hàng.
Bạn có thể bắt đầu với hai kỳ gần nhất, tìm lời giải thích và chứng từ cho từng khoản chênh lệch lớn. Nếu cần hỗ trợ tổ chức dữ liệu bán hàng, kho và chi phí để đối chiếu, bạn có thể trao đổi với Dybi về cách áp dụng tại cửa hàng.