Quản lý nhiều chi nhánh: đọc đúng báo cáo và việc cần xử lý
Dùng 12 báo cáo Dybi POS để phân biệt doanh thu, tiền thu, công nợ và hiệu quả theo chi nhánh; biết khi nào cần mở chứng từ đối chiếu.
Với nhiều điểm bán, một con số tổng không đủ trả lời cửa hàng nào còn đơn phải xử lý, khoản thu nằm ở đâu hoặc vì sao doanh thu tăng nhưng tiền chưa về. Dybi POS tổ chức báo cáo theo từng câu hỏi, cùng bộ lọc và mã tham chiếu để người quản lý đi từ bức tranh chung đến giao dịch cần kiểm tra.
Chốt phạm vi trước khi so sánh
Tài khoản chủ có thể xem toàn doanh nghiệp hoặc chọn một chi nhánh. Nhân viên xem phạm vi chi nhánh được giao. Khi so sánh, cần dùng cùng thời gian và cùng ý nghĩa số liệu; không lấy số toàn doanh nghiệp đặt cạnh một phần của chi nhánh rồi kết luận điểm bán đó kém hiệu quả.
Các báo cáo theo kỳ hỗ trợ chọn khoảng ngày hoặc các mốc nhanh như hôm nay, 7 ngày gần đây, tháng này. Một số báo cáo trả lời việc hiện còn tồn tại, như đơn cần xử lý, tồn kho, công nợ và khuyến mại đang áp dụng. Các mục đó có thể gồm phát sinh từ ngày trước; không ép chúng thành doanh số riêng của hôm nay.
Tách doanh thu, tiền thu và hiệu quả kinh doanh
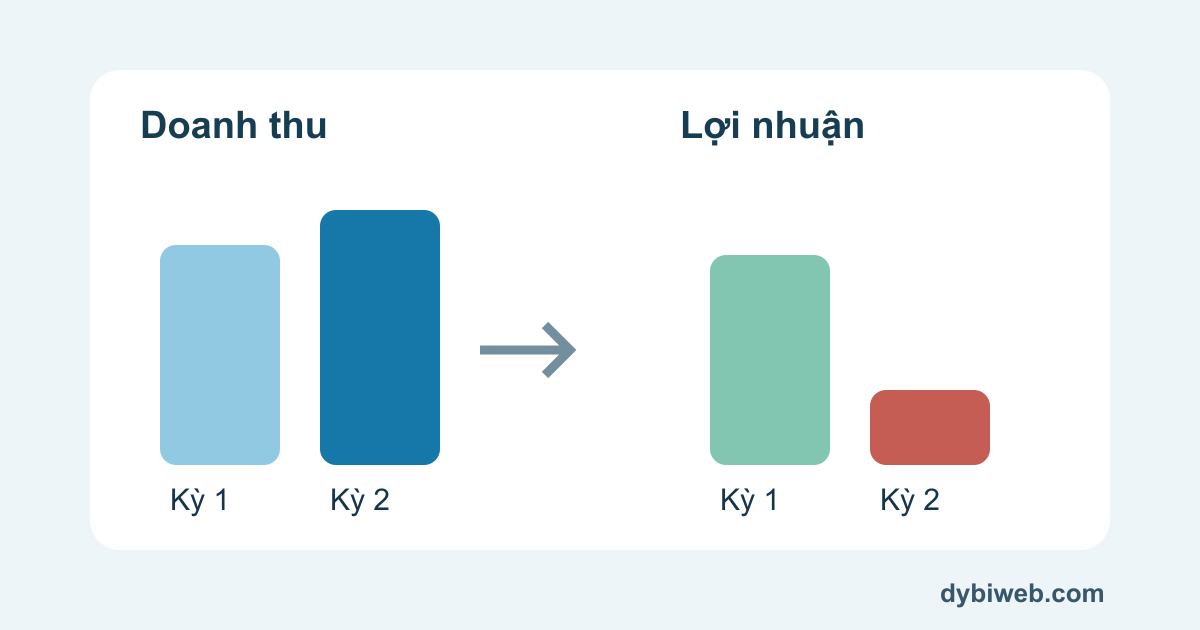
Bán hàng cho biết giá trị giao dịch theo quy tắc của báo cáo; Tiền đã thu cho biết khoản được ghi nhận thu; Công nợ cho biết phần còn phải thu hoặc phải trả. Ba con số liên quan nhưng không thay thế nhau. Đơn giao đã nhận hàng vẫn có thể còn phải thu hãng COD.
Báo cáo Hiệu quả kinh doanh dành cho quản lý kết hợp doanh thu, giá vốn và nhóm chi phí được hỗ trợ. Khi chưa đủ giá vốn, phần liên quan có thể hiện dấu “—”; không coi đó là chi phí bằng 0. Chỉ số này phục vụ điều hành, không phải xác nhận lợi nhuận kế toán sau thuế hay thay báo cáo chuyên môn.
Dòng tiền đọc từ chứng từ thu/chi và có thể bao gồm điều chuyển nội bộ. Tiền chuyển từ quỹ sang ngân hàng khác với doanh thu bán hàng mới. Khi đang xem một chi nhánh hoặc dùng tìm kiếm, cần đọc đúng phạm vi chuyển động tiền, không diễn giải mọi tổng thành số dư chung của doanh nghiệp.
Dùng báo cáo để tạo danh sách việc phải làm
- Đơn cần xử lý: tìm đơn chờ xác nhận, chờ gửi/thanh toán, đang giao hoặc còn phải thu; lấy mã để tìm đúng đơn trong danh sách đơn hàng rồi xử lý.
- Hóa đơn điện tử: xem nhóm cần kiểm tra để tìm hóa đơn chưa hoàn tất, không chỉ nhìn các hóa đơn đã phát hành trong ngày.
- Tồn kho: tìm hàng hết/âm hoặc dưới ngưỡng cảnh báo; kiểm tra đơn vị và chứng từ trước khi nhập bù.
- Công nợ: phân biệt phải thu/phải trả, đối tác và khoản còn lại; danh sách hiện tại không tự đồng nghĩa với bảng nợ quá hạn.
- Yêu cầu thu / chi: tách việc còn chờ hoàn tất khỏi chứng từ đã ghi nhận, tránh ghi hai lần cùng một khoản tiền.
Các nhóm Bán hàng, Sản phẩm bán chạy, Trả hàng / từ chối, Khuyến mãi đang áp dụng và So sánh chi nhánh giúp bổ sung góc nhìn. Mười hai báo cáo dùng chung cách thao tác nhưng không dùng chung một cơ sở ngày hoặc một định nghĩa tổng. Đọc phần Cách đọc số liệu của đúng báo cáo trước khi so chéo.
Đi từ số tổng đến chứng từ thay vì sửa số bằng tay
Khi một chi nhánh chênh lệch, giữ nguyên phạm vi, chọn phân loại và từ khóa, rồi lấy mã để tra cứu chứng từ tại màn hình nghiệp vụ tương ứng. Đối chiếu ngày hoàn tất, hàng trả, phương thức thu và phần còn nợ. Với tồn kho, phải kiểm đơn vị vì không có ý nghĩa khi cộng số “chai” với số “kg” thành một lượng hàng chung.
Về các dòng danh sách, CSV và bản in dùng trang đang xem; tổng hoặc biểu đồ có thể thuộc toàn bộ kết quả lọc. Bản in còn giữ các chỉ tiêu và biểu đồ của báo cáo, không tự tải các trang danh sách tiếp theo. Vì vậy số dòng trong một lần xuất hoặc in không nhất thiết bằng toàn bộ danh sách; hãy kiểm tra phân trang để đối chiếu đủ.
Một nhịp kiểm tra ngắn cho quản lý
- Chọn kỳ và chi nhánh; xem doanh thu cùng tiền đã thu.
- Mở các nhóm cần hành động: đơn, hóa đơn, tồn và công nợ.
- Đối chiếu giá vốn/chi phí ở phạm vi được phép khi đọc hiệu quả.
- Mở chứng từ gây chênh lệch, xử lý đúng nghiệp vụ rồi tải lại báo cáo.
Xem hướng dẫn Tổng quan kinh doanh và các báo cáo kinh doanh để dùng bộ lọc và đọc giới hạn số liệu. Khi số liệu cần điều chỉnh, sửa ở chứng từ và quy trình có quyền; không tạo khoản thu giả để làm báo cáo cân.