Cách đối chiếu sổ kế toán hộ kinh doanh khi giảm 30% thuế TNCN
Đối chiếu sổ S2c-HKD, số thuế TNCN trước giảm và Mẫu số 01 theo Nghị định 398/2026/NĐ-CP, kèm ví dụ tính bằng VNĐ.
Khi được giảm 30% thuế thu nhập cá nhân (TNCN), hộ kinh doanh vẫn ghi doanh thu và chi phí theo số liệu thực tế có căn cứ. Khoản giảm được tính sau khi xác định số thuế phải nộp. Nếu lấy khoản giảm trừ thẳng vào doanh thu trên sổ, bạn sẽ khó đối chiếu lại với hóa đơn, chứng từ và hồ sơ khai thuế.
Điều gì thay đổi khi hộ được giảm thuế?
Nghị quyết 43/2026/QH16 và Điều 2 Nghị định 398/2026/NĐ-CP áp dụng mức giảm 30% trên số thuế TNCN phải nộp từ kinh doanh của cá nhân cư trú có doanh thu năm không quá 10.000.000.000 VNĐ. Quy định gồm cả chủ hộ và người được các thành viên hộ gia đình ủy quyền làm người đại diện. Nghị định có hiệu lực từ 29/10/2026, áp dụng cho kỳ tính thuế năm 2026 và 2027. Xét doanh thu từng năm, trên toàn bộ hoạt động kinh doanh theo Điều 4 và Điều 5 Nghị định 68/2026/NĐ-CP đã được sửa đổi bởi Nghị định 141/2026/NĐ-CP.
Mức giảm thuế TNCN áp dụng cho cả hai phương pháp tính thuế khi đủ điều kiện. Đây không phải mức giảm thuế GTGT, giảm giá bán hay một khoản chi phí kinh doanh. Nếu hộ không có số thuế TNCN phải nộp, chẳng hạn hộ có doanh thu kinh doanh năm thuộc ngưỡng đến 1.000.000.000 VNĐ và không phải nộp thuế TNCN từ hoạt động đó, sẽ không có số thuế để nhân với 30%.
Đối chiếu sổ S2c-HKD với hồ sơ khai thuế
Hộ tính thuế TNCN trên thu nhập tính thuế dùng mẫu S2c-HKD để theo dõi doanh thu và chi phí theo Điều 6 Thông tư 152/2025/TT-BTC, có hiệu lực từ 01/01/2026 và thay Thông tư 88/2021/TT-BTC. Hộ tính thuế theo tỷ lệ trên doanh thu đối chiếu từ sổ S2a-HKD theo Điều 5. Không chuyển mẫu sổ chỉ vì được giảm thuế.
- Chốt số liệu trên sổ. Đối chiếu doanh thu với hóa đơn, chứng từ và các địa điểm kinh doanh. Với phương pháp tính trên thu nhập, rà từng khoản chi phí theo điều kiện được trừ. Dòng chênh lệch của S2c-HKD là doanh thu trừ chi phí hợp lý theo quy định thuế.
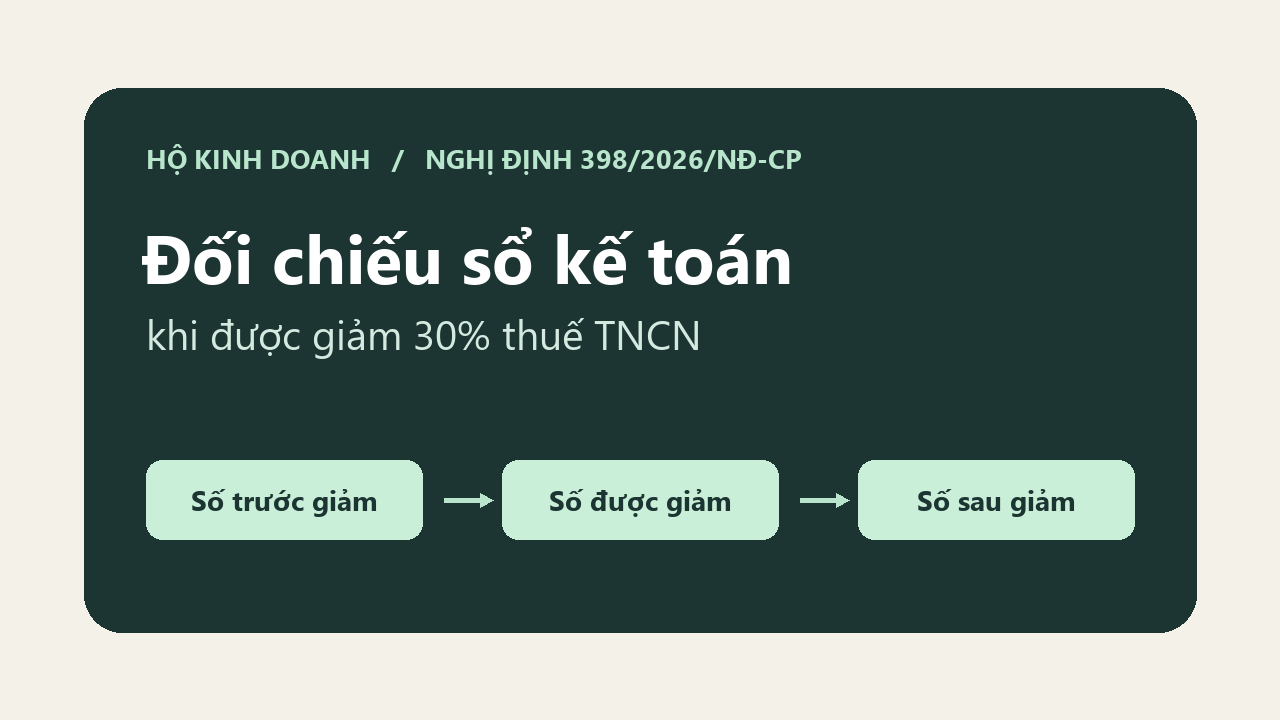
- Tách số thuế trước giảm và số được giảm. Lưu phép tính thuế theo phương pháp đang áp dụng. Với hộ trực tiếp khai và dự kiến đủ điều kiện, Mẫu số 01 kèm Nghị định 398 tách riêng số thuế phải nộp và số thuế được giảm ở chỉ tiêu [11] và [12], rồi tổng hợp tại [13] và [14]. Có thể lập bảng đối chiếu riêng theo kỳ để theo dõi số còn phải nộp. Khoản giảm không làm đổi các dòng doanh thu và chi phí trên sổ.
- Ghép hồ sơ theo kỳ. Đối chiếu bảng tính với Mẫu số 01 và hồ sơ khai thuế phải nộp của kỳ tương ứng. Nếu có tổ chức hoặc cá nhân khấu trừ, khai thay, nộp thay thì Mẫu số 02 dành cho bên đó. Giữ dữ liệu của bên khai thay để đối chiếu và tính đủ doanh thu của toàn bộ hoạt động khi xác định điều kiện cuối cùng.
Ví dụ từ sổ đến số thuế còn phải nộp
Giả sử năm 2026 một hộ do cá nhân cư trú làm đại diện có tổng doanh thu kinh doanh 4.200.000.000 VNĐ. Hộ áp dụng phương pháp tính thuế TNCN trên thu nhập tính thuế, có 3.880.000.000 VNĐ chi phí đáp ứng điều kiện được trừ, không có thu nhập kinh doanh khác và không có bên khai thay. Thuế suất TNCN của nhóm doanh thu năm trên 3.000.000.000 VNĐ đến 50.000.000.000 VNĐ là 17% theo khoản 2 Điều 7 Luật Thuế thu nhập cá nhân số 109/2025/QH15, đã được sửa đổi, bổ sung bởi Luật số 09/2026/QH16.
- Thu nhập tính thuế: 4.200.000.000 VNĐ − 3.880.000.000 VNĐ = 320.000.000 VNĐ.
- Thuế TNCN trước giảm: 320.000.000 VNĐ × 17% = 54.400.000 VNĐ.
- Thuế TNCN được giảm: 54.400.000 VNĐ × 30% = 16.320.000 VNĐ.
- Thuế TNCN sau giảm: 54.400.000 VNĐ − 16.320.000 VNĐ = 38.080.000 VNĐ.
Đó là số thuế của năm sau giảm trong ví dụ, trước khi đối chiếu các khoản đã nộp. Trên sổ, doanh thu vẫn là 4.200.000.000 VNĐ và chi phí vẫn là 3.880.000.000 VNĐ. Khi so hồ sơ, hãy giữ cả số 54.400.000 VNĐ trước giảm lẫn số 16.320.000 VNĐ được giảm để giải thích chênh lệch.
Đã khai trước khi giảm hoặc doanh thu vượt ngưỡng thì làm gì?
Đã khai thuế nhưng chưa kê phần giảm: Điểm d khoản 4 Điều 2 Nghị định 398 cho phép khai điều chỉnh, bổ sung hồ sơ đã khai hoặc xác định phần giảm khi quyết toán năm theo quy định quản lý thuế. Với người nộp thuế theo thuế suất trên doanh thu, nếu đã nộp thừa thì xử lý số thừa cuối năm theo quy định về bù trừ, hoàn trả hoặc hoàn trả kiêm bù trừ.
Doanh thu lũy kế vượt 10.000.000.000 VNĐ: Không còn đủ điều kiện giảm của năm đó. Nếu đã được giảm, nộp bổ sung số thuế đã giảm và nộp Mẫu số 03 cùng hồ sơ của kỳ phát sinh vượt ngưỡng. Khoản nộp bổ sung do xác định lại điều kiện này không tính tiền chậm nộp đến hạn nộp hồ sơ của kỳ vượt ngưỡng, theo điểm c khoản 4 Điều 2.
Số thuế thay đổi sau khi khai bổ sung hoặc kiểm tra: Nếu số thuế tăng và cá nhân vẫn đủ điều kiện, phần tăng thêm được giảm 30%. Nếu số thuế giảm thì điều chỉnh giảm số thuế được giảm tương ứng và xử lý khoản nộp thừa nếu có. Giữ hồ sơ cũ và hồ sơ điều chỉnh cùng bảng đối chiếu để truy lại nguyên nhân chênh lệch.
Ba số nên giữ riêng khi chốt hồ sơ
Ghi rõ số thuế TNCN trước giảm, số được giảm và số thuế sau giảm theo từng kỳ. Đối chiếu thêm với số đã nộp hoặc số đã được khấu trừ, nộp thay để biết còn thiếu hay nộp thừa. Khi mỗi số đều có chứng từ hoặc hồ sơ tương ứng, bạn có thể giải thích chênh lệch mà không phải sửa số doanh thu hay chi phí đã ghi đúng.